Мнения
19 Мая 2022, 11:27

Рузэль Насыбуллин, НФИ: Ипотечные заемщики адаптировались к текущей ситуации

В марте-апреле рынок ипотеки пережил резкое повышение ставки. После снижения ключевой ставки ЦБ РФ ситуация начинает стабилизироваться. Руководитель ипотечного центра «Национальной Фабрики Ипотеки» в Казани рассказал TatCenter о положении дел на рынке ипотечного кредитования.

— Рузэль, ранее вы говорили, что основная доля выдач марта и апреля в Татарстане пришлась на первичный рынок. Как обстоят дела сейчас, после снижения ключевой ставки ЦБ РФ до 14%?

— В марте и апреле действительно основная доля выдач приходилась на первичный рынок — сегмент госпрограммы и семейной ипотеки. В то время как на вторичном рынке снизились объемы кредитования в силу высокой процентной ставки. В основном многие клиенты закрывали те сделки, по которым получили одобрение ранее либо нашли нужный объект.

С начала марта мы наблюдаем высокий спрос на кредиты под залог имеющейся квартиры на разные потребительские и бизнес цели. Кто-то покупает другое жилье, закладывая свою квартиру в Казани, кто-то берет деньги на развитие бизнеса. У всех разные потребности. И сейчас постепенно меняется ситуация в сегменте покупок — мы видим некоторое оживление спроса со сторон клиентов, готовых приобрести жилье.

— При какой ипотечной ставке рынок может вернуться к прежнему уровню?

— Конечно, все привыкли к низким ставкам, которые были с 2020 года. И для потребителей нынешняя порой вызывает шок — сильно большой разрыв в восприятии процентов. Но мы должны жить и работать в новых условиях.

Пока доступность недвижимости продолжает падать. Сокращение ставок в итоге может лишь компенсировать часть роста ее стоимости, тем самым не сделав покупку выгоднее.

Конечно, мы настроены позитивно и ждем дальнейшего снижения ключевой ставки со стороны ЦБ РФ. На наш взгляд, серьезного оживления рынка стоит ждать при приближении ключевой ставки к 8−10%.

— Ставка по программе льготной ипотеки с государственной поддержкой снижена до 9% и продлена до конца года. Это может быть стимулом взять ипотечный кредит?

— Льготная ипотека выступает инструментом государственной поддержки строительной отрасли и спроса на недвижимость. С начала пандемии она является индикатором наряду с ключевой ставкой ЦБ РФ, и условно определяет предельный уровень ставок на рынке ипотеки.

Да, сниженная процентная ставка по льготной ипотеке оживляет рынок. Ведь 9% годовых — достаточно интересная ставка. Но стоит понимать, что эта мера может не дать какого-то крупного всплеска на рынке недвижимости. Все усложняется ограничениями самой программы.

Во-первых, она рассчитана только на покупку квартиры в новостройке, но не затрагивает ту часть потребителей кто желает приобрести вторичное жилье.

Во-вторых, часть населения формирует первоначальный взнос от продажи имеющейся недвижимости. И в этой ситуации продать квартиру пока сложно.

— Именно поэтому начали говорить о распространении программы льготного кредитования на вторичный рынок?

— Да, надо оживить рынок. Отчасти это может помочь, но надо понимать условия такой программы — на каких заемщиков рассчитана, в какой сумме и при каких требованиях к недвижимости можно получить кредит.

Конечно, все категории заемщиков не смогут воспользоваться такой программой, взять тех же индивидуальных предпринимателей или самозанятых. Таким клиентам придется искать рыночные программы.

— Насколько сложно таким клиентам получить ипотечный кредит и где им искать возможности?

— Сейчас сложнее получить положительное решение по ипотеке в целом, так как банки ужесточают требования к заемщикам при учете роста цен на недвижимость. Но это вовсе не значит, что части клиентов «вход» закрыт. Совсем нет. Есть операторы, которые умеют работать с такими клиентами, уже давно выработаны подходы к оценке платежеспособности.
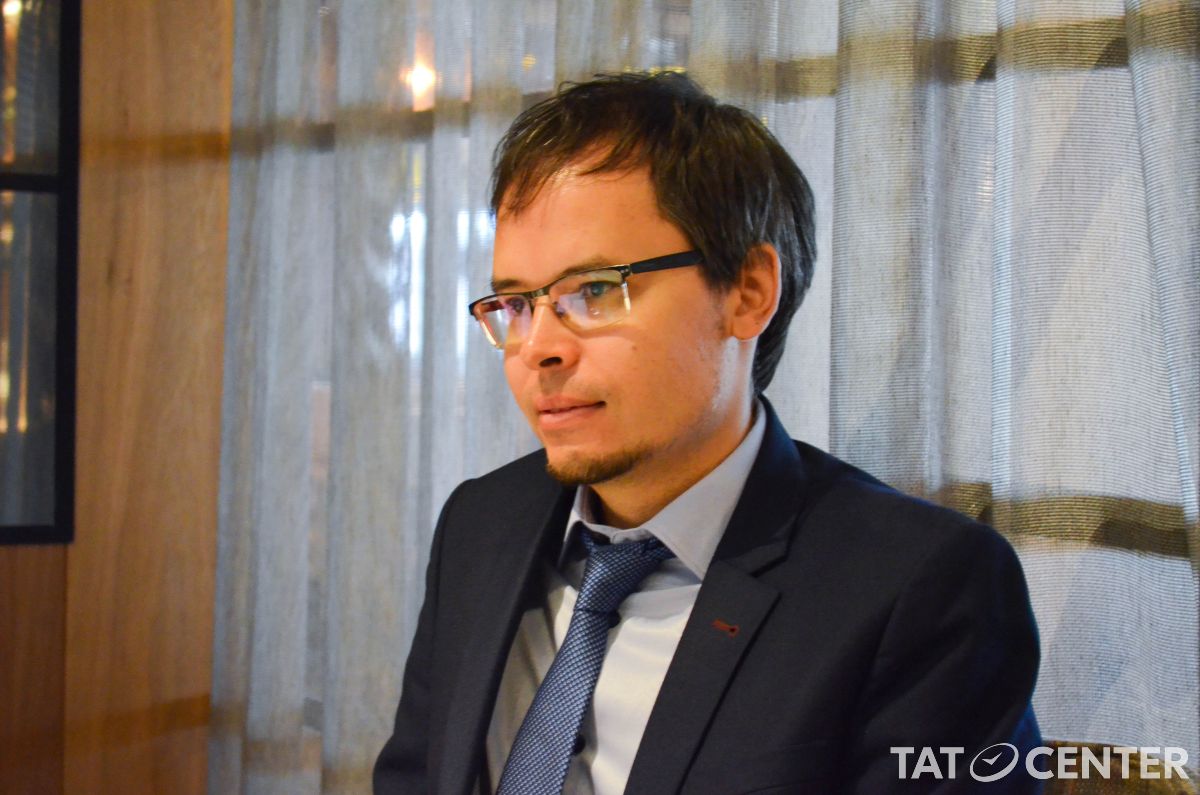
Рузэль Насыбуллин отмечает, что ипотечные заемщики адаптировались к текущей ситуации, а банки скорректировали ставки вслед за снижением ключевой ставки ЦБ РФ

— «Национальная Фабрика Ипотеки» работает с такими клиентами?

— Да, наша линейка стандартов ипотечного кредитования рассчитана на широкую аудиторию, кто может подтвердить доход различными способами. Это и заемщики, подтверждающие доход справок 2-НДФЛ, и предприниматели. Стараемся предлагать приемлемые условия разным категориям клиентов.

Что касается предпринимателей и самозанятых, то с этими категориями работаем давно. И мы не останавливаем таких клиентов искусственно. Они и сейчас могут получить кредит как на покупку жилья, так и на различные цели под залог имеющейся квартиры.

— Чем можно сейчас удержать покупателей? Или будем свидетелями отложенного спроса?

— Я не могу сказать, что сейчас спрос отложен. Заемщики адаптировались к текущей ситуации, тем более банки скорректировали ставки вслед за снижением ставки ЦБ РФ.

Рынок продолжает жить, нельзя похвастаться большими объемами кредитования как в последние два года, но сделки есть.

Много сделок сегодня, если говорим о готовом жилье, это сделки по расширению, в том числе с использование субсидий и средств материнского капитала. Опять же многие интересуются залоговым кредитованием (частые обращения предпринимателей, кому необходимы деньги на развитие бизнеса, покупку оборудования и прочее и при этом важно иметь минимальный ежемесячный платеж). И опять же мы ждем планомерное снижение ключевой ставки.
Насыбуллин Рузэль Рамисович

Региональный директор по Республике Татарстан ООО ПКО «Реалист Ипотека»

Материалы по теме

Партнёры TatCenter:
1 из 1
Обзоры и мониторинги
02 Ноября 2026, 12:15

Новогодний рост акций: повторится ли тенденция в 2026 году

За последние 15 лет российский фондовый рынок почти всегда показывал рост на рубеже декабря и января. Однако аналитики предупреждают, что историческая статистика не гарантирует повторения сценария в конце 2026 года.

В преддверии новогодних праздников инвесторы вновь обращают внимание на сезонные закономерности фондового рынка. Исторически этот период часто сопровождался ростом котировок, однако в условиях высокой ключевой ставки и геополитической неопределенности повторение тенденции остается под вопросом. Инвестиционный консультант «ВТБ Мои Инвестиции» Валерий Андреев рассказал, какие факторы могут поддержать российский рынок акций в конце года и насколько оправданны ожидания.

Для российского рынка акций анализ новогодней сезонности не стоит ограничивать классическим Santa Claus Rally — пятью последними торговыми сессиями декабря и двумя первыми сессиями января. С учетом продолжительных новогодних каникул в России более показательным представляется период с 20 декабря по 10 января. Именно такой временной интервал позволяет лучше оценить динамику рынка на рубеже годов.

Согласно исследованию «Финуслуг», за последние 15 лет индекс Московской биржи на этом отрезке демонстрировал положительную динамику в 14 случаях из 15. Средняя доходность за рассматриваемый период составляла около 4%. Наиболее сильный результат был зафиксирован в сезоне 2020−2021 годов: индекс полной доходности прибавил 8,85%. Единственный отрицательный результат пришелся на сезон 2013−2014 годов, когда рынок снизился на 1,85%.

Одним из факторов, способных поддерживать рынок в конце года, выступает дивидендная политика российских компаний. Ожидание выплат привлекает внимание инвесторов к отдельным эмитентам, а поступающие акционерам средства могут частично возвращаться на фондовый рынок, создавая дополнительный спрос на акции. Особенно заметную роль здесь способны играть крупные компании с высокой капитализацией и существенными дивидендными выплатами. Например, «ЛУКОЙЛ» традиционно находится в центре внимания инвесторов благодаря масштабу бизнеса и значимости его дивидендных решений для российского рынка.

В декабре 2026 года дополнительный интерес к дивидендной тематике может поддержать ряд корпоративных событий. В частности, совет директоров «ЛУКОЙЛа» рекомендовал выплатить 535 рублей на одну обыкновенную акцию по итогам девяти месяцев 2026 года. Датой закрытия реестра предложено установить 9 декабря, а сами выплаты ожидаются в промежутке с 20 декабря по 10 января. «ЦИАН» также заявлял о планах провести еще одну дивидендную выплату до конца года. Возможные дивидендные решения «Мать и дитя» и «Ростелекома» также стоит учитывать в числе потенциальных корпоративных факторов, однако конкретные суммы и сроки выплат необходимо подтверждать по мере появления официальных рекомендаций и решений эмитентов.

иллюстрация TatCenter

Таким образом, историческая статистика выглядит весьма убедительно: положительная динамика наблюдалась примерно в 93% рассмотренных сезонов. Однако трактовать эту закономерность как гарантию роста было бы ошибкой. Сезонность — лишь один из факторов, влияющих на поведение инвесторов, и ее значение не следует переоценивать в условиях высокой неопределенности.

Помимо дивидендных событий, в пользу рынка могут сыграть дальнейшее смягчение денежно-кредитной политики, снижение доходностей инструментов с фиксированной доходностью и улучшение геополитического фона. Более мягкая денежно-кредитная политика способна улучшить условия для оценки будущих денежных потоков компаний, хотя фактический эффект будет зависеть от инфляции, динамики прибыли и ожиданий участников рынка.

Поэтому исторические 93% — скорее аргумент в пользу того, чтобы не игнорировать новогоднюю сезонность, чем основание рассчитывать на безусловный рост котировок. В инвестиционных решениях статистические закономерности полезны прежде всего как дополнительный ориентир, который необходимо сопоставлять с текущей макроэкономической и геополитической ситуацией.

Тем не менее у новогоднего периода есть своя особенность: он традиционно связан не только с изменением инвестиционных ожиданий, но и с ощущением обновления. В этом году сочетание дивидендных событий, возможных изменений денежно-кредитной политики и внешних факторов создает несколько предпосылок для позитивной динамики. Оправдаются ли эти ожидания, покажут торги. Но хочется верить, что российский рынок сможет продолжить благоприятную историческую тенденцию и завершить очередной сезон в плюсе.

Lorem ipsum dolor sit amet.