

В 2022 году ставки по накопительным счетам впервые превысили проценты по вкладам. Это прибавило им популярности и открыло возможность в нестабильный период копить средства и распоряжаться ими в любой удобный момент. В 2023 году тенденция сохранится, уверены эксперты.
Накопительный счет — понятный и удобный инструмент для эффективного сохранения собственных сбережений и достижения финансовой цели. Он позволяет клиентам хранить деньги и пользоваться ими, получая максимально возможный доход.
TatCenter отобрал предложения по накопительным счетам в банках Казани — держатели могут гибко и удаленно управлять накоплениями и получать повышенную доходность.
Получите максимум дохода на старте
Где: в банке ВТБ по накопительному счету «Сейф»
Ставка: до 9% годовых
Срок действия: бессрочно
Минимальная сумма: от ₽1
Пополнение и снятие: без ограничений
Оптимальный вариант для тех, кто хочет не только накопить средства, но и приумножить. Повышенная ставка 9% применяется однократно в первые три календарных месяца после стартового пополнения счета и только к сумме средств до 1 млн рублей. На накопления свыше начисляется базовая ставка 5%. Она же будет приумножать остаток по счету в дальнейшем, после трех месяцев с повышенной ставкой.
Проценты начисляются ежемесячно. Пополнять и снимать средства можно без ограничений. Для повышения и сохранения процентного дохода рекомендуется пополнять и снимать их в последний календарный день месяца.
Управлять счетом можно, обратившись в банк, а также самостоятельно — через мобильное приложение или банкомат. Средства застрахованы государством.
Управляйте величиной процентов, приумножая накопления
Где: в Газпромбанке по накопительному счету «Управляй процентом»
Ставка: до 10% годовых
Срок действия: бессрочно
Минимальная сумма: от ₽1
Пополнение и снятие: без ограничений
Для действующих клиентов базовая ставка на остаток по счету составляет 5%. Однако если вы новый клиент (в течение минимум 90 дней не было действующих договоров вкладов и накопительных счетов в Газпромбанке, ред.), то при открытии и пополнении счета доход начисляется по максимальной ставке 10% годовых в первые два календарных месяца. Дальше, с третьего месяца, действует базовая ставка 5% годовых и надбавка к ней — в зависимости от суммы пополнения в предыдущем месяце.
Для увеличения базовой 5-процентной ставки есть 2 возможности. Первая: одним днем пополнить счет с 1 по 10 число месяца максимальной суммой и получить процентную надбавку до 2,75%. Так, например, при пополнении счета суммой от 15 000 рублей надбавка составит 2,25%, от 75 000 рублей — 2,5%, на сумму от 150 000 рублей и выше — 2,75%. Вторая возможность — подписка на опцию «Огонь» с набором привилегий.
Доступ к счету 24/7, управлять можно любым удобным способом, в том числе онлайн, через приложение. Лучший накопительный счет в 2022 году по версии Выберу.ру — вариант для тех, кому нравится не просто держать деньги, но и управлять ими. Средства застрахованы государством.
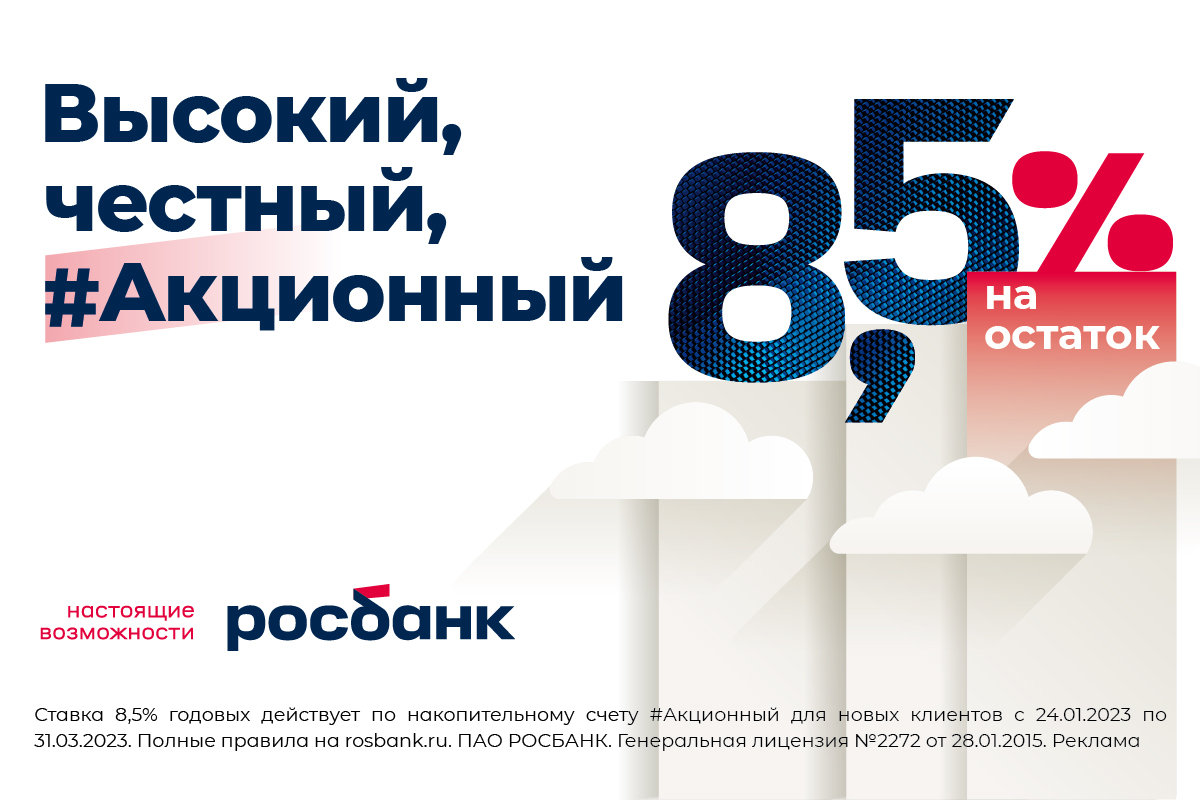
Станьте своим — увеличьте доход
Где: в Росбанке по накопительному счету #Акционный
Ставка: 8,5% годовых
Срок действия: бессрочно
Минимальная сумма: от ₽1
Пополнение и снятие: без ограничений
Максимальную ставку 8,5% годовых по счету могут получить все новые клиенты Росбанка до 31 марта 2023 года. Вместе с открытием счета выпускается и доставляется выгодная карта с кешбэком до 5% (5% кешбэк за покупки в категории «Роза Хутор», 3% на другие выбранные категории повышенного кешбэка) и 1% — на любые покупки.
Если #Акционный или любой накопительный счет вам открыли до 23 января 2023 года, то доходность по нему также можно увеличить до 8,5% годовых на остаток, при подключении опции #ДляСвоих. Стать своим просто: достаточно подключить эту опцию в РОСБАНК Онлайн к выбранному накопительному счету и оплачивать покупки дебетовой либо кредитной картой Росбанка. В расчетный период сумма трат по картам должна составить от 10 000 рублей.
Пополнение и снятие любой суммы со счета — всегда без потери процентов. Они начисляются на фактический остаток на счете, рассчитываются каждый день и выплачиваются ежемесячно. Даже если деньги находились на счете всего 1 день, проценты все равно будут начислены. Средства застрахованы государством.
Пользуйтесь и приумножайте
Накопительные счета обогатили палитру финансовых инструментов современного человека. Долгое время сберегательный счет был единственной возможностью накопить и приумножить, но с рядом ограничений: открытие на определенный срок, условия по пополнению и снятию средств и др. В этом отношении накопительный счет дает держателю больше свободы:
пополнить и снять деньги можно в любое удобное время,
срок пользования счетом не ограничен,
требований к сумме при открытии и пополнении нет,
процент начисляется ежедневно, на остаток средств на счете,
при росте ставки ЦБ РФ процент, начисляемый на остаток, может расти.
Причем и сберегательные, и накопительные варианты одинаково безопасны — средства на них застрахованы Агентством по страхованию вкладов. То есть при наступлении страхового случая держатель может рассчитывать на возврат средств в размере до 1,4 млн рублей, с учетом набежавших процентов.
Накопительные счета — в тренде
Популярность накопительных счетов растет. Эксперты объясняют это ростом финансовой грамотности населения, желанием граждан планировать свои траты и копить деньги на реализацию поставленных целей, а также систематизировать накопления. «Электронная копилка» дает возможность отделить накопления от ежедневных трат на необходимые нужды. Для кого-то накопительный счет становится полем для формирования финансовой подушки безопасности. Еще один немаловажный аспект: сбережение средств от возможных мошеннических действий — деньги находятся не на самой банковской карте, что затрудняет доступ к ним посторонних лиц.
Средняя ставка по большинству банковских «копилок» на начало 2023 года составляет 8−10%. Получить повышенную доходность могут, как правило, новые клиенты банка, держатели счетов, подключившие определенные опции или открывшие счет в режиме онлайн.
Перед открытием — ознакомьтесь с условиями
Открыть накопительный счет можно онлайн или в отделении банка. Если счет связан с картой, он оформляется вместе с ней. Правила и условия счета указаны в договоре и опубликованы на сайтах банков.
Пополнить накопительный счет, как правило, можно без комиссии и любым удобным способом: перевести со своей карты, либо отправить деньги по реквизитам. Управлять средствами также легко: в помощь — мобильное приложение, банкомат, интернет-банк, либо оператор в отделении банка.
Перед открытием обязательно сравните условия по накопительным счетам в разных банках — какова процентная ставка, как начисляются проценты, есть ли требования к минимальному остатку, тратам.
В некоторых банках есть ограничения по сумме, которую можно хранить на накопительном счете. Важно также предварительно уточнить, что произойдет, если снять все имеющиеся средства, как начисляются и когда выплачиваются проценты. Кроме того, стоит удостовериться, что банк является участником Системы страхования вкладов.
Цели превыше всего
Выбор оптимального продукта рекомендуется делать с учетом собственных целей, которые предстоит решать. Если речь идет о накоплении средств, подойдут счета с простыми условиями, где есть возможность увеличивать ставку в зависимости от суммы пополнения. Простоту использования обеспечит наличие интернет-банка и управления счетом в мобильном приложении. Еще одна возможная цель использования накопительного счета — дополнительный доход на средства, которые могут понадобиться в любой момент.
В завершение добавим, что, открывая накопительный счет, можно получить и ряд дополнительных преимуществ, например, кешбэк, бонусы от банка и его партнеров, повышенный процент за пополнение и др.
Оксана Бирюкова