




Медианная стоимость одного кв. м «вторички» в Казани выросла на 1,9% В феврале 2025 года

Она составила 180 тыс. рублей.

Аналитики сервиса «Яндекс Недвижимость» зафиксировали умеренный рост цен на вторичное жилье в крупнейших городах России в феврале 2025 года. По данным исследования, средняя стоимость кв. м готового жилья в городах-миллионниках увеличилась на 0,7% и достигла отметки в 139 тыс. рублей.

В Казани медианная цена кв. м составила 180 тыс. рублей, показав месячный прирост в 1,9%. При этом объем предложений на местном рынке увеличился на 1%.

Типичная квартира на вторичном рынке столицы РТ в феврале оценивалась в 8,9 млн рублей при средней площади лота 50,3 кв. м.

Справка

Среди городов-миллионников Казань продемонстрировала самый значительный месячный рост стоимости кв. м вторичной недвижимости. Вторым в рейтинге роста стал Воронеж с показателем 1,5% до 105 тыс. рублей за кв. м, а тройку лидеров замкнул Челябинск с результатом 1,3% до 98 тыс. рублей.

Стоимость вторичного жилья демонстрирует небольшой рост в условиях сохранения ключевой ставки на прежнем уровне, говорит Евгений Белокуров, коммерческий директор Яндекс Недвижимости.

«Повышение ключевой ставки могло бы стать фактором, который приведет к снижению средних цен на вторичном рынке. Как правило, дорожающие кредиты приводят к тому, что собственники охотнее идут на торг с покупателями с наличными средствами. Сейчас рынок находится в ожидании дальнейших решений регулятора. Однако с начала 2025 года наблюдается тенденция к снижению средних ставок по вкладам в крупнейших банках. Вполне возможно, что в связи с этим некоторые вкладчики задумаются о вложении своих средств в недвижимость».

Эксперт полагает, что это повысит интерес к покупке жилья на вторичном рынке в среднесрочной перспективе.
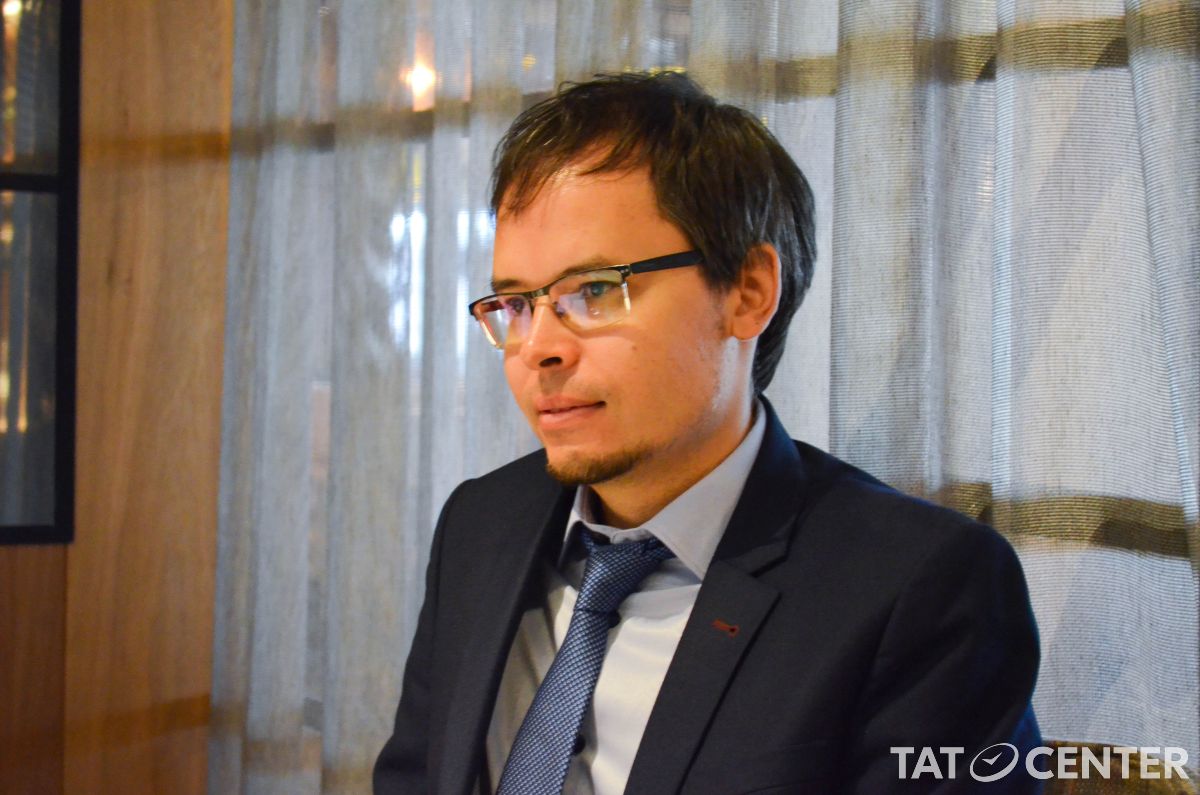
Рузэль Насыбуллин, руководитель ипотечного центра «Национальной Фабрики Ипотеки» в Казани, отмечает, что сейчас рынок вторичного жилья переживает период спада активности ввиду высоких ипотечных ставок. Говорить о каком-то значимом движении на рынке не приходится.

«В долгосрочной перспективе нельзя исключать вероятность стагнации как спроса, так и предложения, поскольку высокие ипотечные ставки при сохранении цен на недвижимость приводят к увеличению сроков продажи. И здесь продавцы вынуждены идти на уступки: либо снижать цены, либо сдавать жилье в аренду, либо откладывать продажу до „лучших времен“».

Сколько бы значительный рост предложения и спроса может произойти только в случае смягчения денежно-кредитной политики и существенного снижения ключевой ставки ЦБ РФ, полагает эксперт.

Напомним, в 2024 году в Татарстане было введено в эксплуатацию 21,9 тыс. квартир общей площадью 1,1 млн кв. м.

Обзоры и мониторинги
02 Ноября 2026, 12:15

Новогодний рост акций: повторится ли тенденция в 2026 году

За последние 15 лет российский фондовый рынок почти всегда показывал рост на рубеже декабря и января. Однако аналитики предупреждают, что историческая статистика не гарантирует повторения сценария в конце 2026 года.

В преддверии новогодних праздников инвесторы вновь обращают внимание на сезонные закономерности фондового рынка. Исторически этот период часто сопровождался ростом котировок, однако в условиях высокой ключевой ставки и геополитической неопределенности повторение тенденции остается под вопросом. Инвестиционный консультант «ВТБ Мои Инвестиции» Валерий Андреев рассказал, какие факторы могут поддержать российский рынок акций в конце года и насколько оправданны ожидания.

Для российского рынка акций анализ новогодней сезонности не стоит ограничивать классическим Santa Claus Rally — пятью последними торговыми сессиями декабря и двумя первыми сессиями января. С учетом продолжительных новогодних каникул в России более показательным представляется период с 20 декабря по 10 января. Именно такой временной интервал позволяет лучше оценить динамику рынка на рубеже годов.

Согласно исследованию «Финуслуг», за последние 15 лет индекс Московской биржи на этом отрезке демонстрировал положительную динамику в 14 случаях из 15. Средняя доходность за рассматриваемый период составляла около 4%. Наиболее сильный результат был зафиксирован в сезоне 2020−2021 годов: индекс полной доходности прибавил 8,85%. Единственный отрицательный результат пришелся на сезон 2013−2014 годов, когда рынок снизился на 1,85%.

Одним из факторов, способных поддерживать рынок в конце года, выступает дивидендная политика российских компаний. Ожидание выплат привлекает внимание инвесторов к отдельным эмитентам, а поступающие акционерам средства могут частично возвращаться на фондовый рынок, создавая дополнительный спрос на акции. Особенно заметную роль здесь способны играть крупные компании с высокой капитализацией и существенными дивидендными выплатами. Например, «ЛУКОЙЛ» традиционно находится в центре внимания инвесторов благодаря масштабу бизнеса и значимости его дивидендных решений для российского рынка.

В декабре 2026 года дополнительный интерес к дивидендной тематике может поддержать ряд корпоративных событий. В частности, совет директоров «ЛУКОЙЛа» рекомендовал выплатить 535 рублей на одну обыкновенную акцию по итогам девяти месяцев 2026 года. Датой закрытия реестра предложено установить 9 декабря, а сами выплаты ожидаются в промежутке с 20 декабря по 10 января. «ЦИАН» также заявлял о планах провести еще одну дивидендную выплату до конца года. Возможные дивидендные решения «Мать и дитя» и «Ростелекома» также стоит учитывать в числе потенциальных корпоративных факторов, однако конкретные суммы и сроки выплат необходимо подтверждать по мере появления официальных рекомендаций и решений эмитентов.

иллюстрация TatCenter

Таким образом, историческая статистика выглядит весьма убедительно: положительная динамика наблюдалась примерно в 93% рассмотренных сезонов. Однако трактовать эту закономерность как гарантию роста было бы ошибкой. Сезонность — лишь один из факторов, влияющих на поведение инвесторов, и ее значение не следует переоценивать в условиях высокой неопределенности.

Помимо дивидендных событий, в пользу рынка могут сыграть дальнейшее смягчение денежно-кредитной политики, снижение доходностей инструментов с фиксированной доходностью и улучшение геополитического фона. Более мягкая денежно-кредитная политика способна улучшить условия для оценки будущих денежных потоков компаний, хотя фактический эффект будет зависеть от инфляции, динамики прибыли и ожиданий участников рынка.

Поэтому исторические 93% — скорее аргумент в пользу того, чтобы не игнорировать новогоднюю сезонность, чем основание рассчитывать на безусловный рост котировок. В инвестиционных решениях статистические закономерности полезны прежде всего как дополнительный ориентир, который необходимо сопоставлять с текущей макроэкономической и геополитической ситуацией.

Тем не менее у новогоднего периода есть своя особенность: он традиционно связан не только с изменением инвестиционных ожиданий, но и с ощущением обновления. В этом году сочетание дивидендных событий, возможных изменений денежно-кредитной политики и внешних факторов создает несколько предпосылок для позитивной динамики. Оправдаются ли эти ожидания, покажут торги. Но хочется верить, что российский рынок сможет продолжить благоприятную историческую тенденцию и завершить очередной сезон в плюсе.

Lorem ipsum dolor sit amet.



