




Обзоры и мониторинги
17 Февраля 2022, 11:30

Ипотека в Казани: самое время оформить Выбор TatCenter

2022-й эксперты называют годом повышения ставок и замедления роста рынка ипотечного кредитования. В обзоре — действующие на рынке столицы РТ программы покупки жилья и рекомендации, как взять ипотеку на выгодных условиях.

Совокупный портфель ипотечных жилищных кредитов граждан, зарегистрированных в Татарстане, на 1 января 2022 года составил 347,6 млрд рублей. За год он увеличился на 28,3%.

«Татарстанцы активно улучшают свои жилищные условия с помощью ипотеки. За год жители республики взяли почти 68 тыс. ипотечных кредитов. Это на 5,5% больше, чем в 2020 году. Объем выданной ипотеки за прошедший год превысил 176,3 млрд рублей, годовой прирост составил 25,4%», — рассказывает управляющий Отделением — Национальным банком по Республике Татарстан Волго-Вятского ГУ ЦБ РФ Марат Шарифуллин.

На рост рынка положительное влияние оказала государственная программа льготной ипотеки. Действие программы должно завершиться летом этого года, эксперты рекомендуют не затягивать с покупкой жилья.

Топ-лист ипотечных кредитов в Казани

Оформите ипотеку с господдержкой

Где: в Ак Барс Банке по программе «Ипотека с господдержкой для семей с детьми»
Ставка: от 4,69% годовых
Сумма кредита: от ₽500 тыс.
Срок кредитования: до 30 лет
Первоначальный взнос: от 15,01%
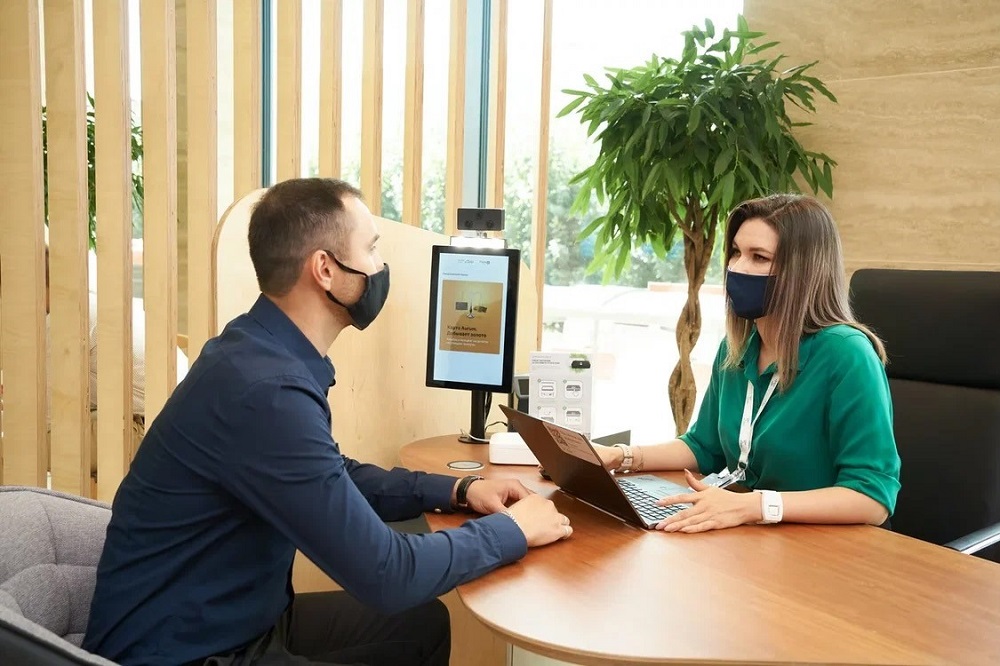
По программе «Ипотека с господдержкой для семей с детьми» в Ак Барс Банке можно также рефинансировать ипотеку независимо от даты выдачи кредита
Фото Ак Барс Банка

В Ак Барс Банке ипотеку для улучшения жилищных условий семьи можно взять на приобретение готового или строящегося жилья, а также дома или таунхауса. Программа распространяется на семьи, в которых в период 2018—2022 гг. родился один или несколько детей. Максимальная сумма кредита в Татарстане — 6 млн рублей.

Ставка стартует от 4,69% годовых. В ряде случаев банк предоставляет дисконт. Например, при оформлении полиса страхования, при повышенном размере кредита (от 5 млн рублей) и первоначального взноса (от 20,01%), за предоставление согласия на цифровой профиль гражданина и за электронную регистрацию сделки.

Погашение кредита осуществляется равными платежами любым удобным способом — в интернет-банке или мобильном приложении, через банкомат, кассу или партнерские терминалы. Комиссии и ограничения по сумме в случае досрочного погашения отсутствуют.

Возьмите в ипотеку апартаменты

Где: в Национальной Фабрике Ипотеки по программе «Кредит на квартиру»
Ставка: от 10,99% годовых
Сумма кредита: от ₽500 тыс.
Срок кредитования: до 20 лет
Первоначальный взнос: от 15%

В рамках программы Национальной Фабрики Ипотеки «Кредит на квартиру» можно получить деньги на покупку жилья с перепланировкой
Фото НФИ

С помощью программы Национальной Фабрики Ипотеки можно стать собственником квартиры или апартаментов на вторичном рынке недвижимости. Решение по кредиту НФИ принимает в течение одного дня и проводит быструю электронную регистрацию сделки, что очень удобно.

Максимальная сумма кредита на покупку жилья в рамках программы для Татарстана составляет 20 млн рублей. Для подтверждения дохода можно привлечь родственников, допускается наличие до трех созаемщиков.

В счет погашения ипотеки принимаются субсидии и средства материнского капитала. Досрочное погашение возможно уже с первого месяца.

Купите жилье для семьи на льготных условиях

Где: в «Росбанк Дом» по программе государственной поддержки «Семейная ипотека»
Ставка: от 3,5% годовых
Сумма кредита: от ₽300 тыс.
Срок кредитования: до 25 лет
Первоначальный взнос: от 15%

Оформив в «Росбанк Дом» ипотечный кредит с господдержкой по программе «Семейная ипотека», можно купить квартиру на льготных условиях даже при наличии только одного ребенка
Фото Росбанка

Семейную ипотеку, например, на новостройку или жилой дом в Татарстане можно оформить в «Росбанк Дом» вне зависимости от количества детей в семье. Главное, чтобы первенец или последующие дети родились в период с 01.01.2018 по 31.12.2022. Обязательными условиями участия в программе являются наличие гражданства РФ и соответствие периода рождения ребенка. Также заемщики должны соответствовать минимальным требованиям банка: официальное трудоустройство, регистрация в регионе оформления ипотечного кредита, возраст от 21 год на момент подачи заявки на кредит и до 65 лет к моменту полного погашения ипотеки.

«Семейная ипотека» — это программа государственной поддержки, по которой можно оформить ипотеку под 6%. Для заемщиков «Росбанк Дом» доступно получение льготной ипотеки со ставкой от 4% (3,5% для зарплатных клиентов). Максимальный размер кредита для заемщиков в нашей республике составляет 6 млн рублей при условии документального подтверждения дохода.

Для оформления кредита потребуются заявка и стандартный пакет документов, включая паспорт, справку о доходах, копию трудовой книжки, свидетельство о рождении ребенка. Заявку банк рассматривает в течение 2−5 дней, а заявку зарплатных клиентов — от 2 часов до 1 дня. После одобрения можно приступать к поиску жилья, проведению оценки, заключению кредитного договора и регистрации сделки в Росреестре.

Льготная ипотека поддержала рынок

В России уже несколько лет действует государственная ипотечная программа с льготными условиями. Эксперты отмечают, что она помогла сотням тысяч российских семей решить квартирный вопрос. Действие программы должно завершиться летом этого года. Ее продление может стать ключевой мерой поддержки населения в нестабильной экономической ситуации.

«Один из возможных сценариев — обновление программы с адресным характером: увеличение лимитов для более крупных городов либо ранжирование по уровню дохода заемщика. Таким образом, программа по-прежнему останется востребованой», — считает руководитель кредитно-кассового офиса «Росбанк Дом» в Казани Андрей Сухов.

С мнением, что помощь в рамках льготного кредитования должна быть более адресной, соглашается и руководитель ипотечного центра «Национальной Фабрики Ипотеки» в Казани Рузэль Насыбуллин.

«Поскольку на рынке еще имеется избыточный спрос, вызванный в том числе инвестиционными целями, который нарушает равновесие, считаю, что льготная программа должна работать только адресно. Когда наблюдается избыточный спрос, застройщики имеют возможность увеличивать цены, не боясь потерять потребителя или долю на рынке. И по факту потребители конкурируют между собой за лучшее предложение».

Ипотека будет дорожать

2022-й эксперты называют годом повышения ипотечных ставок и замедления роста рынка ипотечного кредитования. Крайне высокие инфляционные ожидания в России сохраняются (сейчас инфляция отклоняется от цели более чем в два раза), и ЦБ на очередном заседании 11 февраля повысил ключевую ставку на 100 базисных пунктов до 9,5%. При этом прогнозная среднегодовая ключевая ставка на 2022 год составляет 9−11%. Это означает, что возможность увидеть двузначную ключевую ставку уже на заседании 18 марта очень высока.

«Эффект от роста ключевой ставки не сиюминутный — он растягивается и отклик рынка можно наблюдать во 2 и 3 кварталах 2022 года. Банки вынуждены реагировать на движение ключевой ставки изменением ставок по ипотеке. Кроме этого, ЦБ посредством макропруденциальных мер регулирует объемы ипотечного кредитования с низким уровнем первоначального взноса, то есть дестимулирует выдавать такие кредиты», — поясняет Рузэль Насыбуллин.

Андрей Сухов считает, что средняя ставка по ипотеке в первой половине 2022 года приблизится к 10% с учетом льготных программ кредитования, вернувшись на уровень второй половины 2019 года. «Этот рост будет обусловлен увеличением доли собственных программ банков, ставки по которым могут достигнуть 11−12%», — говорит эксперт и рекомендует потенциальным ипотечным заемщикам обращать внимание на новости о денежно-кредитной политике ЦБ, прогнозах уровня инфляции и индекса потребительской активности.

Как получить ипотеку на лучших условиях

Ипотека — отличный инструмент, который позволяет приобрести собственное жилье, не имея достаточного количества накоплений. Начальник Управления ипотечного бизнеса Ак Барс Банка Олег Исламов говорит, что уровень одобрения ипотеки в России снижается. По данным НБКИ, показатель едва превышает 60%. Это связано с ужесточением требований со стороны ЦБ в рамках первоначального взноса, снижением реальных доходов покупателей и ростом цен на жилье. При оформлении кредита Олег Исламов рекомендует учитывать, что вероятность положительного решения по ипотеке может быть снижена при низком финансовом рейтинге заемщика и непрозрачном уровне доходов, при низком первоначальном взносе и наличии высокой долговой нагрузки.

Более выгодные условия по ставке могут получить зарплатные клиенты и заемщики, оформившие полис страхования жизни и здоровья. Рузэль Насыбуллин отмечает, что часто дешевле оформить полис и получить скидку к ставке. Также дисконту способствуют наличие социального статуса, например, «молодая семья», высокий размер первоначального взноса (чем выше взнос, тем ниже ставка) или суммы кредита (для крупных сумм могут предлагаться дополнительные скидки к ставкам).

«Также стоит отдельно отметить преференции от партнеров банка: когда для клиентов агентств недвижимости и ипотечных брокеров банки предлагают льготные условия кредитования и бесплатные электронные сервисы», — говорит Насыбуллин.

Чтобы получить более выгодные условия по ипотечному кредиту, Андрей Сухов советует рассмотреть совместные программы банков с застройщиками. Они позволяют существенно уменьшить ставку. Кроме того, банки предлагают специальные программы для покупки жилья на первичном и на вторичном рынках недвижимости, с помощью которых можно снизить ставку, сумму процентных выплат или сократить срок ипотечного кредита.

Ксения Долгова

Материалы по теме

Партнёры TatCenter:
1 из 1
Обзоры и мониторинги
02 Ноября 2026, 12:15

Новогодний рост акций: повторится ли тенденция в 2026 году

За последние 15 лет российский фондовый рынок почти всегда показывал рост на рубеже декабря и января. Однако аналитики предупреждают, что историческая статистика не гарантирует повторения сценария в конце 2026 года.

В преддверии новогодних праздников инвесторы вновь обращают внимание на сезонные закономерности фондового рынка. Исторически этот период часто сопровождался ростом котировок, однако в условиях высокой ключевой ставки и геополитической неопределенности повторение тенденции остается под вопросом. Инвестиционный консультант «ВТБ Мои Инвестиции» Валерий Андреев рассказал, какие факторы могут поддержать российский рынок акций в конце года и насколько оправданны ожидания.

Для российского рынка акций анализ новогодней сезонности не стоит ограничивать классическим Santa Claus Rally — пятью последними торговыми сессиями декабря и двумя первыми сессиями января. С учетом продолжительных новогодних каникул в России более показательным представляется период с 20 декабря по 10 января. Именно такой временной интервал позволяет лучше оценить динамику рынка на рубеже годов.

Согласно исследованию «Финуслуг», за последние 15 лет индекс Московской биржи на этом отрезке демонстрировал положительную динамику в 14 случаях из 15. Средняя доходность за рассматриваемый период составляла около 4%. Наиболее сильный результат был зафиксирован в сезоне 2020−2021 годов: индекс полной доходности прибавил 8,85%. Единственный отрицательный результат пришелся на сезон 2013−2014 годов, когда рынок снизился на 1,85%.

Одним из факторов, способных поддерживать рынок в конце года, выступает дивидендная политика российских компаний. Ожидание выплат привлекает внимание инвесторов к отдельным эмитентам, а поступающие акционерам средства могут частично возвращаться на фондовый рынок, создавая дополнительный спрос на акции. Особенно заметную роль здесь способны играть крупные компании с высокой капитализацией и существенными дивидендными выплатами. Например, «ЛУКОЙЛ» традиционно находится в центре внимания инвесторов благодаря масштабу бизнеса и значимости его дивидендных решений для российского рынка.

В декабре 2026 года дополнительный интерес к дивидендной тематике может поддержать ряд корпоративных событий. В частности, совет директоров «ЛУКОЙЛа» рекомендовал выплатить 535 рублей на одну обыкновенную акцию по итогам девяти месяцев 2026 года. Датой закрытия реестра предложено установить 9 декабря, а сами выплаты ожидаются в промежутке с 20 декабря по 10 января. «ЦИАН» также заявлял о планах провести еще одну дивидендную выплату до конца года. Возможные дивидендные решения «Мать и дитя» и «Ростелекома» также стоит учитывать в числе потенциальных корпоративных факторов, однако конкретные суммы и сроки выплат необходимо подтверждать по мере появления официальных рекомендаций и решений эмитентов.

иллюстрация TatCenter

Таким образом, историческая статистика выглядит весьма убедительно: положительная динамика наблюдалась примерно в 93% рассмотренных сезонов. Однако трактовать эту закономерность как гарантию роста было бы ошибкой. Сезонность — лишь один из факторов, влияющих на поведение инвесторов, и ее значение не следует переоценивать в условиях высокой неопределенности.

Помимо дивидендных событий, в пользу рынка могут сыграть дальнейшее смягчение денежно-кредитной политики, снижение доходностей инструментов с фиксированной доходностью и улучшение геополитического фона. Более мягкая денежно-кредитная политика способна улучшить условия для оценки будущих денежных потоков компаний, хотя фактический эффект будет зависеть от инфляции, динамики прибыли и ожиданий участников рынка.

Поэтому исторические 93% — скорее аргумент в пользу того, чтобы не игнорировать новогоднюю сезонность, чем основание рассчитывать на безусловный рост котировок. В инвестиционных решениях статистические закономерности полезны прежде всего как дополнительный ориентир, который необходимо сопоставлять с текущей макроэкономической и геополитической ситуацией.

Тем не менее у новогоднего периода есть своя особенность: он традиционно связан не только с изменением инвестиционных ожиданий, но и с ощущением обновления. В этом году сочетание дивидендных событий, возможных изменений денежно-кредитной политики и внешних факторов создает несколько предпосылок для позитивной динамики. Оправдаются ли эти ожидания, покажут торги. Но хочется верить, что российский рынок сможет продолжить благоприятную историческую тенденцию и завершить очередной сезон в плюсе.

Lorem ipsum dolor sit amet.



