




Мнения
08 Февраля 2021, 08:00

Рузэль Насыбуллин: Залоговый кредит позволяет превратить квартиру в работающий актив

В 2021 году в Татарстане, по прогнозам экспертов, портфель ипотечных жилищных кредитов вырастет на четверть, объем составит не менее 265 млрд рублей. Руководитель ипотечного центра «Национальной Фабрики Ипотеки» в Казани — о перспективах развития рынка.

За 2020 год заемщикам в Татарстане было выдано около 62 тыс. ипотечных жилищных кредитов, что на 34% больше, чем в 2019 году. Предварительно объем выданных ссуд на покупку жилья вырос в 1,5 раза, до 135 млрд рублей. В текущем году прогнозирую рост портфеля ИЖК примерно на четверть. Объем займов составит не менее 265 млрд рублей.

Предпосылок для снижения цен нет, но и резкого роста стоимости квадратного метра я не ожидаю. По итогам прошедшего года уровень цен на недвижимость в Татарстане достиг высоких значений. Во второй половине года скачок произошел на первичном рынке, который потянул за собой весь сектор жилья. К концу года цены выросли на 15−20%. Средний чек ипотечного кредита по Татарстану составляет около 2 млн рублей, а самый ликвидный объект — однокомнатные квартиры.

В целом высокий спрос на жилую недвижимость в Татарстане в 2020 году был обеспечен несколькими причинами:

исторически низкие процентные ставки по кредитам на первичном и вторичном рынках жилья;

программа льготной ипотеки на первичном рынке;

значительный объем рефинансирования кредитов.

В 2021-м на рынке ипотечного жилищного кредитования можно выделить несколько тенденций.
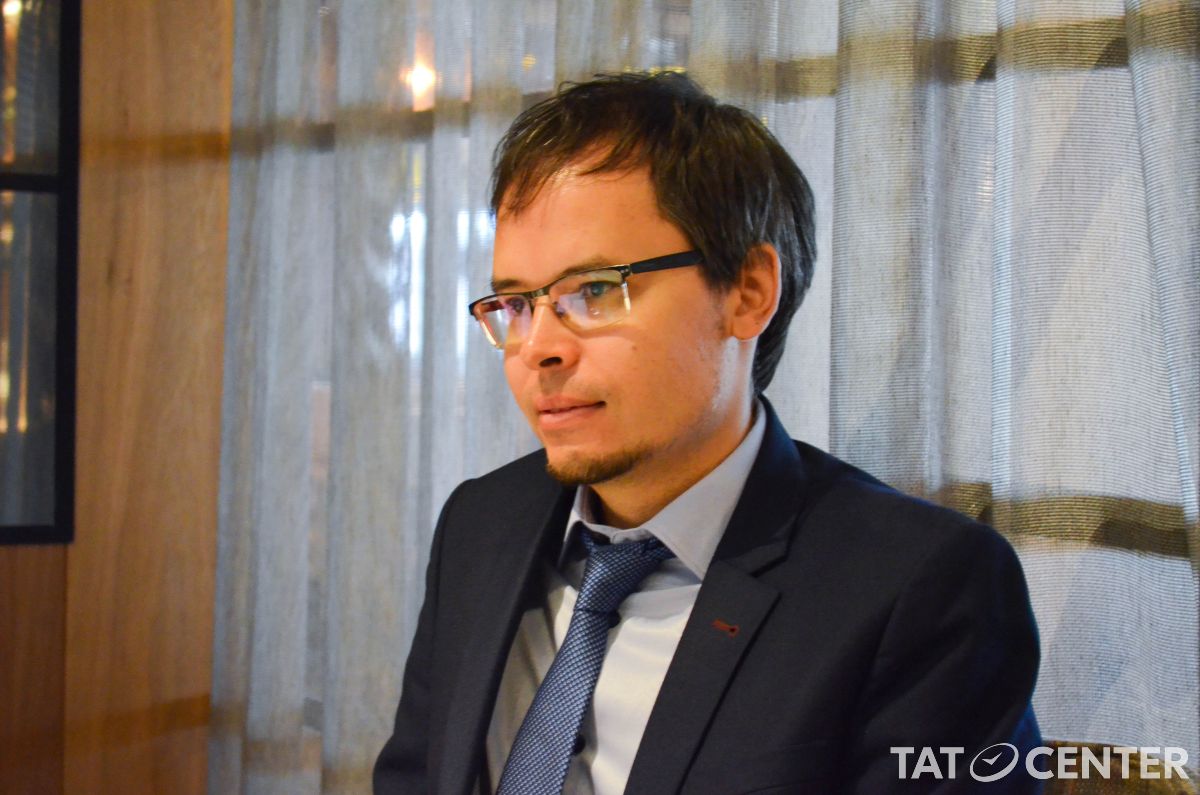
Рузэль Насыбуллин в числе тенденций развития рынка ипотечного кредитования выделает кредиты под залог квартиры, объединение нескольких ссуд и расширенное применение электронных сервисов

Залоговое кредитование

Набирает популярность. В отличие от Москвы и Европы, где собственники давно понимают: «есть квартира — есть деньги», в регионах люди пока боятся брать кредит под залог квартиры, опасаясь, что потеряют ее. На самом деле квартиру у них никто не забирает. Просто она начинает работать как актив. Такие кредиты выдаются на длительный срок — до 20 лет, за счет этого заемщик может подобрать приемлемую для себя сумму ежемесячного платежа.

Кредит на строительство дома

Продукт также становится востребованным. Ежегодно спрос на загородное жилье увеличивается. Однако условия программ кредитования очень ограничены. Хорошей альтернативой выступает кредит под залог имеющейся квартиры, когда у заемщика сохраняется действующее жилье и появляется возможность построить собственный дом. По нашим оценкам, в случае с современным коттеджем площадью 120−130 кв. метров примерно 1,5 млн рублей человек экономит, если строит дом самостоятельно. А для этого ему как раз может пригодиться кредит под залог квартиры.

Консолидированные кредиты

Еще один интересный трендовый продукт, который набирает популярность в Татарстане. Суть его в том, что потребитель может объединить все свои действующие кредиты, в том числе потребительские, автокредит и др., в один — под залог квартиры. В числе преимуществ продукт: срок таких кредитов больше, а ставка и размер ежемесячного платежа — ниже. За счет того, что кредит выдается на длительный срок — до 20 лет — сумма ежемесячного платежа уменьшается в два-три раза по сравнению с классическим потребительским кредитом.

Например, если у человека есть кредиты на 1,5 млн рублей, он в общей сложности платит по ним 45−50 тыс. рублей ежемесячно. При консолидации кредитов под залог квартиры размер ежемесячного платежа снижается в среднем до 15 тыс. рублей.

Электронная регистрация

Мы все стали внимательнее относиться к своему времени. Электронные сервисы — мегапопулярны, тенденция не обошла и рынок ипотечного кредитования. Тем более, что электронная регистрация работает и в отношении межрегиональных сделок, когда покупатель находится, скажем, в Казани, а квартиру приобретает в Москве. В казанском офисе НФИ, например, общая доля покупок квартир в столице Татарстана жителями других регионов, оформляющими заявки электронно, превысила 15%.

Упрощается и механизм самой сделки. Для покупки жилья потребуется всего один визит — непосредственно на сделку. Все рыночные технологии нацелены сейчас на то, чтобы максимально сократить временные и финансовые затраты клиентов.

Руководитель ипотечного центра
ООО «Национальная Фабрика Ипотеки» в г. Казани
Рузэль Насыбуллин
Насыбуллин Рузэль Рамисович

Региональный директор по Республике Татарстан ООО ПКО «Реалист Ипотека»

Материалы по теме

Партнёры TatCenter:
1 из 1
Обзоры и мониторинги
02 Ноября 2026, 12:15

Новогодний рост акций: повторится ли тенденция в 2026 году

За последние 15 лет российский фондовый рынок почти всегда показывал рост на рубеже декабря и января. Однако аналитики предупреждают, что историческая статистика не гарантирует повторения сценария в конце 2026 года.

В преддверии новогодних праздников инвесторы вновь обращают внимание на сезонные закономерности фондового рынка. Исторически этот период часто сопровождался ростом котировок, однако в условиях высокой ключевой ставки и геополитической неопределенности повторение тенденции остается под вопросом. Инвестиционный консультант «ВТБ Мои Инвестиции» Валерий Андреев рассказал, какие факторы могут поддержать российский рынок акций в конце года и насколько оправданны ожидания.

Для российского рынка акций анализ новогодней сезонности не стоит ограничивать классическим Santa Claus Rally — пятью последними торговыми сессиями декабря и двумя первыми сессиями января. С учетом продолжительных новогодних каникул в России более показательным представляется период с 20 декабря по 10 января. Именно такой временной интервал позволяет лучше оценить динамику рынка на рубеже годов.

Согласно исследованию «Финуслуг», за последние 15 лет индекс Московской биржи на этом отрезке демонстрировал положительную динамику в 14 случаях из 15. Средняя доходность за рассматриваемый период составляла около 4%. Наиболее сильный результат был зафиксирован в сезоне 2020−2021 годов: индекс полной доходности прибавил 8,85%. Единственный отрицательный результат пришелся на сезон 2013−2014 годов, когда рынок снизился на 1,85%.

Одним из факторов, способных поддерживать рынок в конце года, выступает дивидендная политика российских компаний. Ожидание выплат привлекает внимание инвесторов к отдельным эмитентам, а поступающие акционерам средства могут частично возвращаться на фондовый рынок, создавая дополнительный спрос на акции. Особенно заметную роль здесь способны играть крупные компании с высокой капитализацией и существенными дивидендными выплатами. Например, «ЛУКОЙЛ» традиционно находится в центре внимания инвесторов благодаря масштабу бизнеса и значимости его дивидендных решений для российского рынка.

В декабре 2026 года дополнительный интерес к дивидендной тематике может поддержать ряд корпоративных событий. В частности, совет директоров «ЛУКОЙЛа» рекомендовал выплатить 535 рублей на одну обыкновенную акцию по итогам девяти месяцев 2026 года. Датой закрытия реестра предложено установить 9 декабря, а сами выплаты ожидаются в промежутке с 20 декабря по 10 января. «ЦИАН» также заявлял о планах провести еще одну дивидендную выплату до конца года. Возможные дивидендные решения «Мать и дитя» и «Ростелекома» также стоит учитывать в числе потенциальных корпоративных факторов, однако конкретные суммы и сроки выплат необходимо подтверждать по мере появления официальных рекомендаций и решений эмитентов.

иллюстрация TatCenter

Таким образом, историческая статистика выглядит весьма убедительно: положительная динамика наблюдалась примерно в 93% рассмотренных сезонов. Однако трактовать эту закономерность как гарантию роста было бы ошибкой. Сезонность — лишь один из факторов, влияющих на поведение инвесторов, и ее значение не следует переоценивать в условиях высокой неопределенности.

Помимо дивидендных событий, в пользу рынка могут сыграть дальнейшее смягчение денежно-кредитной политики, снижение доходностей инструментов с фиксированной доходностью и улучшение геополитического фона. Более мягкая денежно-кредитная политика способна улучшить условия для оценки будущих денежных потоков компаний, хотя фактический эффект будет зависеть от инфляции, динамики прибыли и ожиданий участников рынка.

Поэтому исторические 93% — скорее аргумент в пользу того, чтобы не игнорировать новогоднюю сезонность, чем основание рассчитывать на безусловный рост котировок. В инвестиционных решениях статистические закономерности полезны прежде всего как дополнительный ориентир, который необходимо сопоставлять с текущей макроэкономической и геополитической ситуацией.

Тем не менее у новогоднего периода есть своя особенность: он традиционно связан не только с изменением инвестиционных ожиданий, но и с ощущением обновления. В этом году сочетание дивидендных событий, возможных изменений денежно-кредитной политики и внешних факторов создает несколько предпосылок для позитивной динамики. Оправдаются ли эти ожидания, покажут торги. Но хочется верить, что российский рынок сможет продолжить благоприятную историческую тенденцию и завершить очередной сезон в плюсе.

Lorem ipsum dolor sit amet.



