




Мнения
10 Октября 2025, 16:13

На фоне роста рыночной ипотеки в РФ в Татарстане падает спрос на льготы

Федеральные ипотечные программы призваны поддержать семьи и IT-специалистов по всей стране. Но в Татарстане эти меры все чаще превращаются в формальность: лимиты не покрывают даже однокомнатную квартиру. Почему «льготная» ипотека буксует в Казани — порталу TatCenter рассказал Рузэль Насыбуллин, руководитель ипотечного центра «Национальной Фабрики Ипотеки».

Спрос на рыночную ипотеку в России вырос на 13,3% в сентябре 2025 года по сравнению с августом. Объем выдач по базовым (рыночным) программам приблизился к 60 млрд рублей, доля таких займов увеличилась до 21,4% (+1,7 п.п.). При этом доля льготных программ снизилась до 78,6% (-2,4 п.п.), несмотря на рост общего объема их выдач на 2,8% — до около 220 млрд рублей.

Наибольший прирост среди льготных программ показала IT-ипотека (+11%), а лидером по объему осталась «Семейная ипотека» — почти 187 млрд рублей. На фоне этих изменений особенно заметным становится дисбаланс между федеральными условиями льготных программ и региональной реальностью.

Если в Адыгее или Краснодарском крае «Семейная ипотека» покрывает значительную часть стоимости жилья и достигает доли более 85% в выдачах, то в таких экономически развитых регионах, как Татарстан, те же программы теряют востребованность. Причина — не в отсутствии спроса, а в несоответствии лимитов и цен на рынке, считает Рузэль Насыбуллин, руководитель ипотечного центра «Национальной Фабрики Ипотеки» в Казани.

По его словам, одной из главных причин, по которой Татарстан не входит в число лидеров по использованию «Семейной ипотеки», является несоответствие федерального лимита в 6 млн рублей реальной стоимости жилья в регионе. При средней цене квартиры площадью 35−40 кв. м в 8−11 млн рублей средств хватает лишь на однокомнатную квартиру — вариант, который не отвечает потребностям семей с детьми.
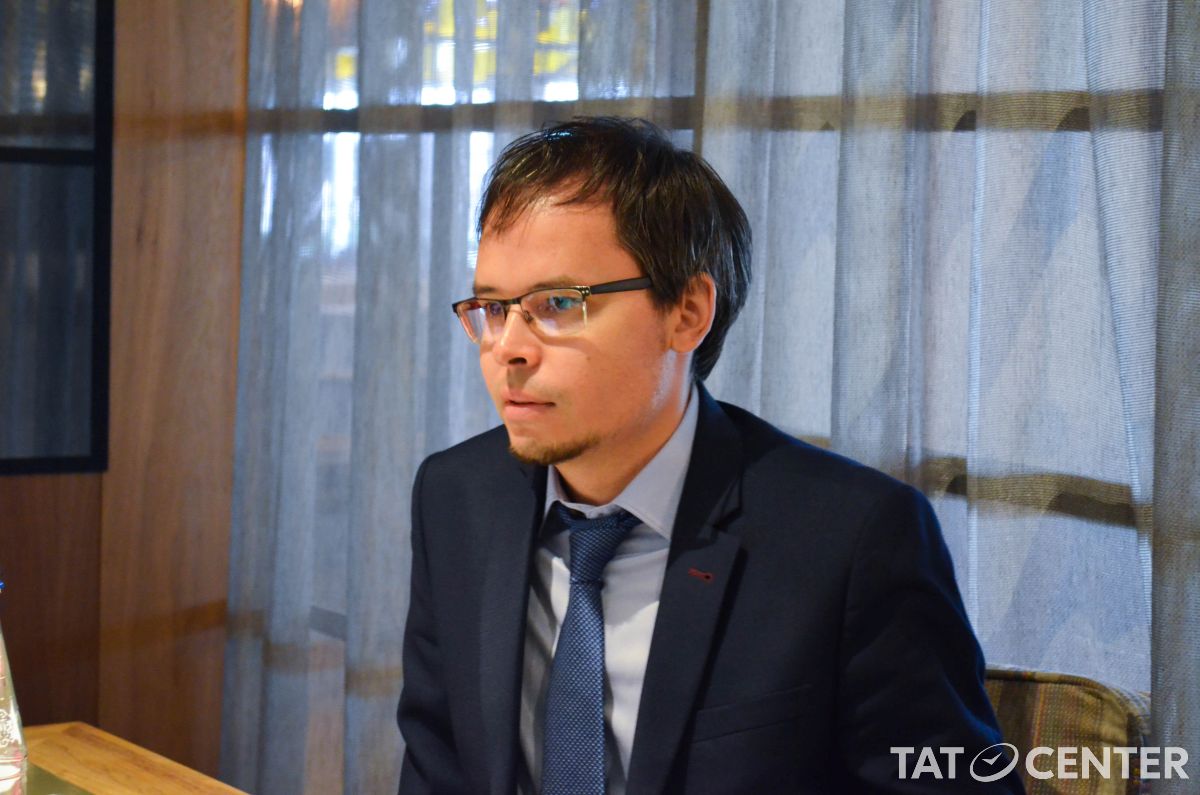
«При средней цене квартиры площадью 35–40 кв. м в 8–11 млн рублей средств хватает лишь на однокомнатную квартиру — вариант, который не отвечает потребностям семей с детьми», Рузэль Насыбуллин

«Этого хватает лишь на покупку малогабаритной однокомнатной квартиры, что не отвечает потребностям семей с детьми. Это вынуждает заемщиков вносить значительные собственные средства, что малодоступно для многих семей», — отмечает Насыбуллин.

Из-за ограниченного выбора жилья, соответствующего и лимиту, и жизненным потребностям, спрос на программу в Татарстане оказывается ниже, чем в регионах, где установленного лимита достаточно для комфортной покупки. По мнению эксперта, разумным решением могла бы стать дифференциация лимита по регионам с учетом средней стоимости квадратного метра.

«Разумным предложением решения этой проблемы может послужить дифференциация лимита по регионам с учетом средней стоимости квадратного метра и количества детей в семье. Однако зависимость от количества детей может сделать ипотеку менее доступной для семей с одним ребенком».

Что касается IT-ипотеки, то в Татарстане она уступает по объемам «Семейной ипотеке», но при этом демонстрирует высокую динамику и стабильно входит в тройку лидеров среди всех регионов России по объемам выдачи. Программа становится важным инструментом для закрепления квалифицированных кадров в регионе, — считает Насыбуллин.

Вопрос о том, влияет ли развитие IT-кластеров в Казани и Набережных Челнах на спрос по IT-ипотеке и какие меры могли бы усилить ее востребованность в регионе, эксперт считает особенно актуальным. По его словам, развитие IT-кластеров в Татарстане безусловно создает потенциальную основу для спроса на эту программу, однако на сегодняшний день она сталкивается с рядом серьезных ограничений.
«Развитие IT в Татарстане создает долгосрочный кадровый потенциал, но без адресных мер потенциал IT-ипотеки в Татарстане будет оставаться нераскрытым».
фото: Антон Черныш/TatCenter.ru

Несмотря на наличие в республике крупного IT-сообщества, интерес к программе сдерживается несколькими факторами. Во-первых, после обновления правил в августе 2024 года IT-ипотека перестала действовать в Москве и Санкт-Петербурге, что создает сложности для сотрудников компаний, чьи головные офисы формально зарегистрированы в столицах, но которые фактически работают в регионах. «Что лишает специалистов мобильности и заставляет их отдавать предпочтение другим программам, например, семейной ипотеке», — подчеркивает Насыбуллин.

Кроме того, в городах-миллионниках, к которым относится Казань, для участия в программе требуется доход не менее 150 тыс. рублей в месяц. Особенно остро стоит проблема лимита кредита: с августа 2024 года он снижен до 9 млн рублей. При средней стоимости двухкомнатной квартиры в новостройке Казани в 12,8 млн рублей, а трехкомнатной — 16,1 млн рублей, этого хватает лишь на покупку однокомнатной квартиры (в среднем 9,8 млн рублей). «Это делает программу непривлекательной для семейных специалистов», — отмечает эксперт.

Рузэль Насыбуллин подчеркивает, что даже при растущем IT-секторе и высоком уровне квалификации местных кадров, действующие условия не позволяют программе раскрыть свой потенциал.

«Развитие IT в Татарстане создает долгосрочный кадровый потенциал, но без адресных мер, учитывающих специфику местного рынка недвижимости, потенциал IT-ипотеки в Татарстане будет оставаться нераскрытым».

Обзоры и мониторинги
02 Ноября 2026, 12:15

Новогодний рост акций: повторится ли тенденция в 2026 году

За последние 15 лет российский фондовый рынок почти всегда показывал рост на рубеже декабря и января. Однако аналитики предупреждают, что историческая статистика не гарантирует повторения сценария в конце 2026 года.

В преддверии новогодних праздников инвесторы вновь обращают внимание на сезонные закономерности фондового рынка. Исторически этот период часто сопровождался ростом котировок, однако в условиях высокой ключевой ставки и геополитической неопределенности повторение тенденции остается под вопросом. Инвестиционный консультант «ВТБ Мои Инвестиции» Валерий Андреев рассказал, какие факторы могут поддержать российский рынок акций в конце года и насколько оправданны ожидания.

Для российского рынка акций анализ новогодней сезонности не стоит ограничивать классическим Santa Claus Rally — пятью последними торговыми сессиями декабря и двумя первыми сессиями января. С учетом продолжительных новогодних каникул в России более показательным представляется период с 20 декабря по 10 января. Именно такой временной интервал позволяет лучше оценить динамику рынка на рубеже годов.

Согласно исследованию «Финуслуг», за последние 15 лет индекс Московской биржи на этом отрезке демонстрировал положительную динамику в 14 случаях из 15. Средняя доходность за рассматриваемый период составляла около 4%. Наиболее сильный результат был зафиксирован в сезоне 2020−2021 годов: индекс полной доходности прибавил 8,85%. Единственный отрицательный результат пришелся на сезон 2013−2014 годов, когда рынок снизился на 1,85%.

Одним из факторов, способных поддерживать рынок в конце года, выступает дивидендная политика российских компаний. Ожидание выплат привлекает внимание инвесторов к отдельным эмитентам, а поступающие акционерам средства могут частично возвращаться на фондовый рынок, создавая дополнительный спрос на акции. Особенно заметную роль здесь способны играть крупные компании с высокой капитализацией и существенными дивидендными выплатами. Например, «ЛУКОЙЛ» традиционно находится в центре внимания инвесторов благодаря масштабу бизнеса и значимости его дивидендных решений для российского рынка.

В декабре 2026 года дополнительный интерес к дивидендной тематике может поддержать ряд корпоративных событий. В частности, совет директоров «ЛУКОЙЛа» рекомендовал выплатить 535 рублей на одну обыкновенную акцию по итогам девяти месяцев 2026 года. Датой закрытия реестра предложено установить 9 декабря, а сами выплаты ожидаются в промежутке с 20 декабря по 10 января. «ЦИАН» также заявлял о планах провести еще одну дивидендную выплату до конца года. Возможные дивидендные решения «Мать и дитя» и «Ростелекома» также стоит учитывать в числе потенциальных корпоративных факторов, однако конкретные суммы и сроки выплат необходимо подтверждать по мере появления официальных рекомендаций и решений эмитентов.

иллюстрация TatCenter

Таким образом, историческая статистика выглядит весьма убедительно: положительная динамика наблюдалась примерно в 93% рассмотренных сезонов. Однако трактовать эту закономерность как гарантию роста было бы ошибкой. Сезонность — лишь один из факторов, влияющих на поведение инвесторов, и ее значение не следует переоценивать в условиях высокой неопределенности.

Помимо дивидендных событий, в пользу рынка могут сыграть дальнейшее смягчение денежно-кредитной политики, снижение доходностей инструментов с фиксированной доходностью и улучшение геополитического фона. Более мягкая денежно-кредитная политика способна улучшить условия для оценки будущих денежных потоков компаний, хотя фактический эффект будет зависеть от инфляции, динамики прибыли и ожиданий участников рынка.

Поэтому исторические 93% — скорее аргумент в пользу того, чтобы не игнорировать новогоднюю сезонность, чем основание рассчитывать на безусловный рост котировок. В инвестиционных решениях статистические закономерности полезны прежде всего как дополнительный ориентир, который необходимо сопоставлять с текущей макроэкономической и геополитической ситуацией.

Тем не менее у новогоднего периода есть своя особенность: он традиционно связан не только с изменением инвестиционных ожиданий, но и с ощущением обновления. В этом году сочетание дивидендных событий, возможных изменений денежно-кредитной политики и внешних факторов создает несколько предпосылок для позитивной динамики. Оправдаются ли эти ожидания, покажут торги. Но хочется верить, что российский рынок сможет продолжить благоприятную историческую тенденцию и завершить очередной сезон в плюсе.

Lorem ipsum dolor sit amet.



