




Мнения
17 Апреля 2024, 11:22

Эксперты TatCenter: Спрос на ипотеку сохранится, а льготные программы трансформируются

В стране активно обсуждаются льготные ипотечные программы. Вероятнее всего, для восстановления баланса на рынке, правительство сохранит только семейную ипотеку с некоторыми корректировками и не станет продлевать другие программы после их завершения. Эксперты TatCenter объяснили ключевые изменения и тенденции рынка жилой недвижимости и ипотечного кредитования в 2024 году.

Спрос и предложение

Недвижимость остается популярным сберегательным и инвестиционным активом. Учитывая, что ипотека — практически единственная возможность приобрести собственное жилье, льготные программы не теряют актуальности.

Вот только, вариантов получения ипотеки у тех, кто уже перестал быть студентом, не планирует переезжать на Крайний Север и не обзавелся детьми, не много. В этом случае остается воспользоваться коммерческими ипотечными продуктами или рассрочкой.
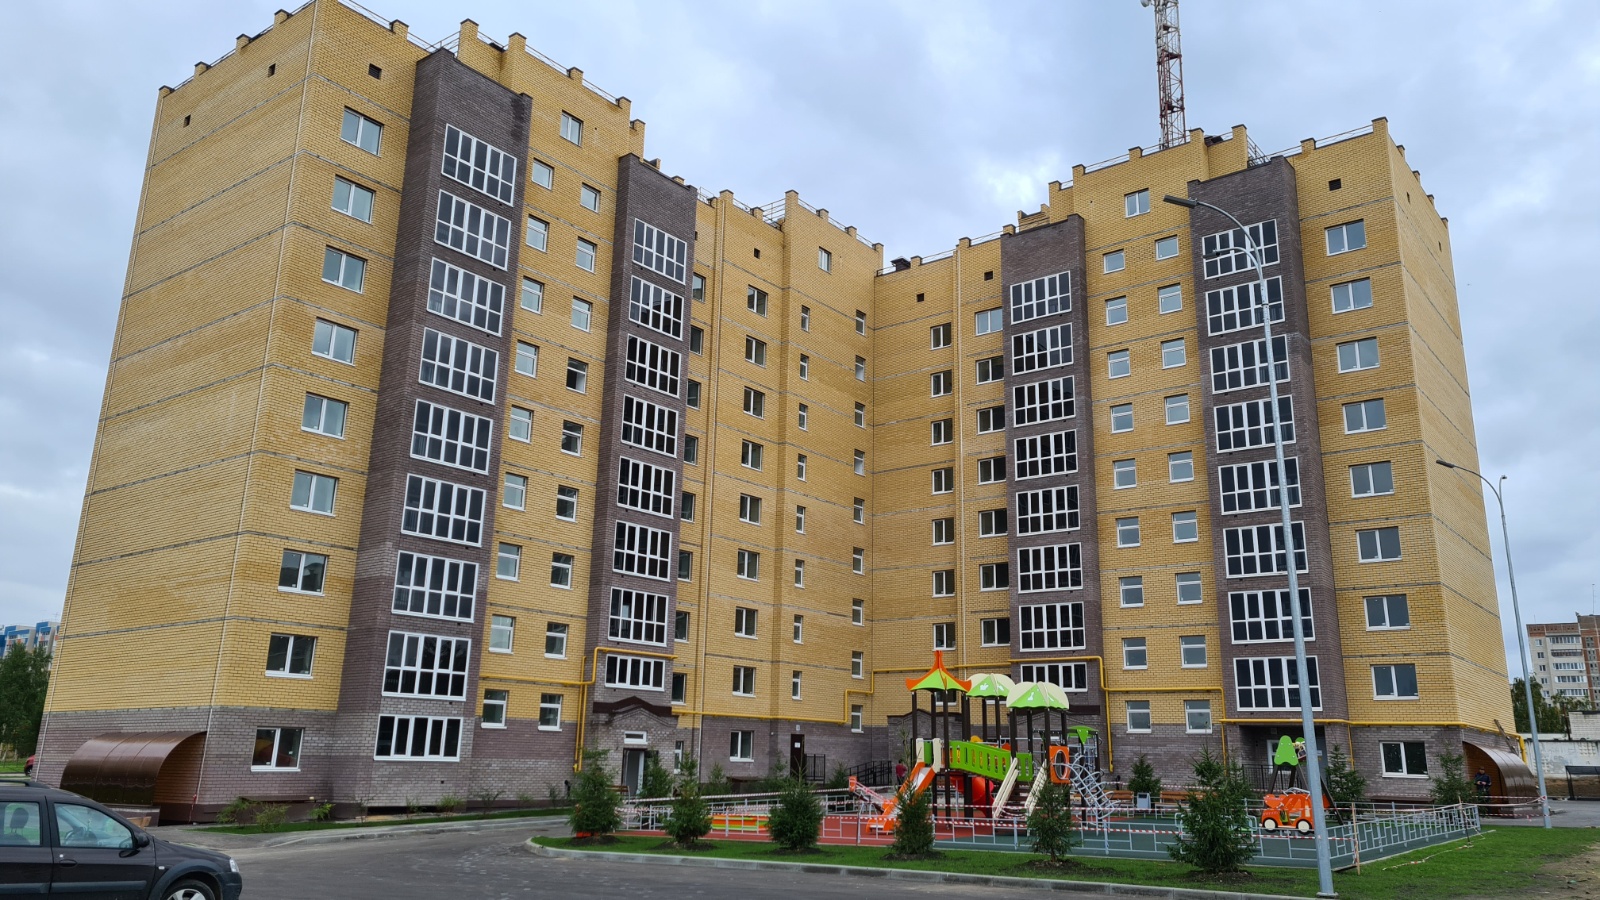
Жители Татарстана также могут претендовать на участие в программе социальной ипотеки. С 2005 по 2023 год по программе социальной ипотеки в республике построили 130 538 квартир общей площадью более 8 млн кв. метров. По словам заместителя министра строительства, архитектуры и жилищно-коммунального хозяйства РТ Ильшата Гимаева в 2024 году планируется ввести в эксплуатацию 56 жилых домов на 3 299 квартир общей площадью 161,7 тыс. кв. метров.

— Вы сразу решите все проблемы с льготной ипотекой, если женитесь и обзаведетесь детьми. Но если этот путь вам не подходит, то остается господдержка и ИТ- ипотека: программы действуют до 1 июля и до конца года, соответственно, — предлагает варианты Анастасия Гизатова, руководитель агентства недвижимости «Счастливый дом». Кроме того, эксперт считает, что льготную ипотеку продлят с условием «одна ипотека в одни руки» и введут несколько адресных программ для разных социальных групп. Например, для учителей и сотрудников оборонных предприятий.

Еще один камень преткновения для желающих взять ипотечный кредит — первый взнос. Рынок предлагает несколько вариантов решения этого вопроса: заемные средства, субсидирование первого взноса застройщиком и специальные акционные товары.

Республиканские тренды

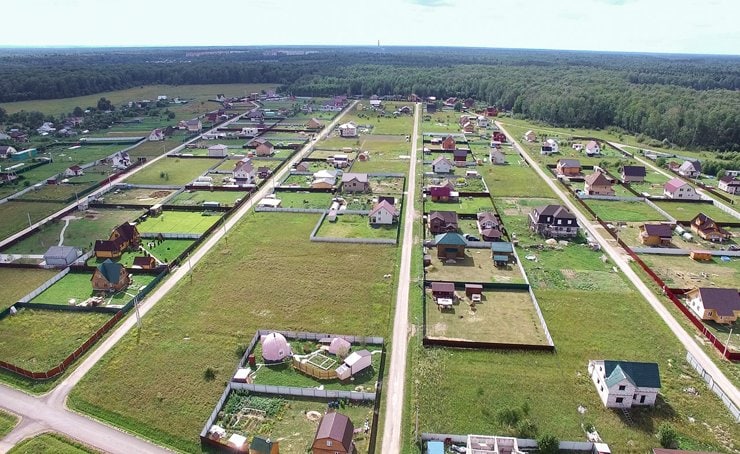
Практически все жилье на первичном рынке Татарстана приобретается с помощью льготных ипотечных программ. Жители республики в первом квартале 2024 года чаще всего оформляли семейную ипотеку — 2 810 кредитов на сумму 14,5 млрд рублей. Вторая по популярности — льготная ипотека — 1 920 кредитов на общую сумму 9,1 млрд рублей. Далее — ИТ-ипотека и сельская программа. Последний вариант чаще выбирают жители Лаишевского, Высокогорского, Арского, Тукаевского и Пестречинского районов республики. С начала реализации программы приобрели жилье в сельской местности около 4,5 тысяч семей.

При этом увеличение первоначального взноса по льготной ипотеке сузило потенциальный круг потребителей. Эта мера, по словам руководитель ипотечного центра «Национальной Фабрики Ипотеки» в Казани Рузэля Насыбуллина, помогла охладить спрос и снизить риск ипотечного пузыря.

В конце прошлого года раис РТ Рустам Минниханов предложил дать регионам право выбирать, какой моделью пользоваться при строительстве жилья: эскроу-счета либо спецсчета под гарантии субъектов. При втором варианте деньги дольщиков размещаются не в банках, а на спецсчетах казначейства, и ключевым условием для застройщика вместо выплаты процентов банкам станет участие в строительстве или реконструкции соцобъектов: школ или детсадов.

— В этом случае выиграют и жители, и регионы: они получат школы и детсады здесь и сейчас, без нагрузки на бюджет, сохранив гарантии завершения строительства. А застройщики получат более гибкие финансовые инструменты для продолжения работы, — уверен директор СМУ-88 Наиль Галеев.

Он же указывает на существенный недостаток эскроу-счетов:

— Этому инструменту катастрофически не хватает гибкости, его стоимость стала неоправданно высокой и ложится она на конечного потребителя. В плюсе только банки — история с комиссиями за льготную ипотеку доказала, что они своей прибыли точно не упустят. А покупатели и строители испытывают огромное давление, зачастую не понимая, за что они платят такие деньги.

Рузэль Насыбуллин, в свою очередь, обращает внимание на важность защиты интересов покупателей при использовании этого инструмента. Застройщик не получит денег покупателя до тех пор, пока объект не будет построен и введен в эксплуатацию. Если объект не построят в оговоренные в договоре сроки, работы заморозят или передадут другому застройщику, а покупатель сможет вернуть уплаченную сумму в полном объеме.

Лилия Бурганова, заместитель руководителя Росреестра Татарстана, считает, что ипотека с господдержкой на новостройки является одной из самых популярных госпрограмм на рынке недвижимости. Ее запустили в 2020 году и уже несколько раз продлевали. В текущем году за три месяца ведомство зарегистрировало около 3 тысяч льготных ипотек.

Льготную ипотеку под 8% в Татарстане за все время действия программы оформили более 37 тысяч раз. Большая часть заявлений приходится на договоры долевого участия в строительстве — свыше 31 тысячи, далее идут договоры купли-продажи — более 4,4 тысяч.

Заместитель министра строительства, архитектуры и жилищно-коммунального хозяйства РТ Ильшат Гимаев поделился статистикой по программе строительства индивидуальных домов. По этой программе ставка составляет 0,1% для застройщиков. Максимальная сумма для Татарстана — 15 млн рублей, первоначальный взнос — от 15%. Заявка подается онлайн, более 80% решений принимается в течение минуты.

Идеальная ипотечная формула

Идеальная с точки зрения стимулирования развития рынка и сдерживания роста стоимости жилья — программа семейной ипотеки. Такого мнения придерживается Наиль Галеев. Главная проблема предложения — лимиты на максимальный размер кредита.

— Если мы говорим о семье с двумя детьми, то тут как минимум нужна трехкомнатная квартира. В Казани стоимость таких объектов на первичном рынке начинается в среднем от 15 млн рублей, в других городах-миллионниках ситуация примерно схожая. Разумеется, 6 млн лимита не хватает, и приходится оставшуюся часть добирать за счет коммерческих программ, субсидируемых застройщиком, а это опять-таки сказывается на конечной стоимости квартиры, — рассуждает директор СМУ-88.

Оптимальным эксперт считает лимит не менее 12 млн рублей с процентной ставкой под 8−9% годовых. Это позволит застройщикам строить многолетние инвестиционные планы и развивать свои проекты, а государству получить уверенность, что темпы строительства нового жилья будут стабильно высокими.
Рузэль Насыбуллин видит верный путь развития в адресном характере льготных программ. По его мнению это поможет исключить инвестиционные спекуляции. Также эксперт положительно оценивает отмену банками ипотечных комиссий для застройщиков-партнеров.

— Данные комиссии ложились на плечи конечных потребителей, соответственно покупатели должны начать платить меньше, — комментирует ситуацию руководитель ипотечного центра «Национальной Фабрики Ипотеки» в Казани.

Еще один удобный и полезный инструмент для пользователей ипотечных программ — федеральный проект «Электронная ипотека за один день». Благодаря ему все обращения, в том числе и по льготной ипотеке, поступающие от кредитных организаций, рассматриваются в течение суток.

Лилия Бурганова отмечает, что Росреестром Татарстана в течение одного рабочего дня в среднем рассматривается 97% дел от общего количества представленных кредитными организациями в рамках проекта «Электронная ипотека за 24».
Что ждать от рынка?

В Казани самой востребованной субсидируемой госпрограммой осталась семейная ипотека — она дешевле льготной, первоначальный взнос — меньше и на него можно направить средства маткапитала, у нее нет ограничений по количеству использований, ее можно комбинировать с другими продуктами. К примеру, в проектах СМУ-88 доля семейной ипотеки составляет примерно 60−65%.

Что касается перспектив, семейная ипотека в стране будет продлена, сохранив свои базовые параметры. Это не совсем то, чего ожидал рынок — хотелось бы увидеть увеличение лимитов для городов-миллионников, но на фоне текущей экономической ситуации такое решение вполне понятно. По остальным программам, насколько известно, решение будет приниматься летом — правительство настроено продлевать программы не массово, а адресно, для поддержания отрасли в регионах со слабым спросом.

Анастасия Гизатова ждет от рынка оживления: так бывает всегда в период изменений. Также она отмечает растущую инфляцию и ожидает увеличение себестоимости строительства, что повлечет за собой снижение спроса с небольшим (локальным) снижением цен на недвижимость. Обвала рынка не будет, — уверена руководитель агентства недвижимости «Счастливый дом».

На стоимость жилья сейчас сильнее всего влияет ключевая ставка — все строительство сегодня идет с проектным финансированием и применением эскроу-счетов. Застройщику приходится брать в банке кредит на строительство по схеме «ключевая ставка +3%». Эта ставка плавающая и может снижаться в зависимости от динамики наполнения эскроу-счетов. При этом средства на таких счетах не защищены от инфляции и обесцениваются.

— По заявлениям представителей ЦБ, ключевую ставку планируют начать снижать не ранее второго полугодия. Исходя из практики — снижение ставок порождает увеличение спроса и стоимости недвижимости, поэтому если необходимость в приобретении недвижимости имеется, можно покупать сейчас, далее снизить ставку по кредиту используя инструменты рефинансирования, — резюмирует Рузэль Насыбуллин.

Динара Сафина
По материалам онлайн-конференции
Льготная ипотека: быть или не быть

Разобраться
02 Ноября 2026, 00:01

Как улучшить кредитную историю и повысить шансы на одобрение кредита

Что влияет на решение банка, как исправить ошибки в кредитной истории и какие действия помогут заемщику?

Банк может отказать в кредите даже при стабильном доходе и отсутствии просрочек. Причиной могут стать высокая долговая нагрузка, сведения в кредитной истории или внутренние требования финансовой организации.

TatCenter рассказывает, как проверить кредитную историю и повысить шансы на получение займа.

Что такое кредитная история и чем она отличается от рейтинга

Кредитная история содержит сведения о действующих и погашенных кредитах, займах, задолженностях, просрочках и заявках на кредитование. Информацию передают банки, микрофинансовые организации и другие кредиторы в бюро кредитных историй (БКИ). Данные одного человека могут храниться сразу в нескольких бюро.

На их основе БКИ рассчитывают индивидуальный кредитный рейтинг по шкале от 1 до 999 баллов. Чем выше показатель, тем благоприятнее оценка заемщика. При этом рейтинги разных бюро могут различаться.

Кредитная история отражает финансовые обязательства человека, а рейтинг — их числовую оценку. Даже высокий балл не гарантирует одобрения: банк дополнительно учитывает доходы, действующие долги и собственные требования.

Почему банк может отказать в кредите

Одна из основных причин — высокая долговая нагрузка. Для ее оценки банки используют показатель долговой нагрузки (ПДН) — соотношение ежемесячных платежей по кредитам и дохода заемщика.

Например, при зарплате 80 тыс. рублей человек выплачивает по кредитам 35 тыс. рублей. Если новый заем потребует еще 15 тыс. рублей, общие платежи составят 50 тыс. рублей, или 62,5% дохода.

Даже без просрочек такая нагрузка может стать препятствием для получения кредита.

Банк также учитывает стабильность и подтверждение доходов, действующие кредитные лимиты и условия нового займа. Поэтому иногда для одобрения важнее сократить долги, чем повысить кредитный рейтинг.

Как бесплатно проверить кредитную историю

Шаг 1. Узнайте, в каких БКИ хранятся данные.

Через Госуслуги запросите сведения из Центрального каталога кредитных историй Банка России. В ответе будет указан перечень бюро.

Шаг 2. Получите кредитные отчеты.

Обратитесь в каждое БКИ из списка. Бесплатно получить отчет можно дважды в календарном году в каждом бюро, на бумаге — не более одного раза.

Шаг 3. Проверьте информацию.

Убедитесь, что погашенные кредиты закрыты, суммы задолженности указаны верно, а неизвестных займов и ошибочных просрочек нет.

Самостоятельная проверка кредитной истории не ухудшает рейтинг.

6 способов улучшить кредитную историю и повысить шансы на одобрение

Быстро изменить кредитную историю невозможно, но последовательные действия помогают улучшить оценку заемщика.

Погасите просроченные долги.

Урегулируйте действующие просрочки. Если погасить задолженность сразу невозможно, обсудите с кредитором реструктуризацию. При этом информация о прошлых нарушениях не исчезнет после выплаты долга.

Соблюдайте график платежей.

Своевременное погашение кредитов формирует положительную платежную историю. Даже после прежних просрочек регулярные платежи могут постепенно улучшить оценку заемщика.

Снизьте долговую нагрузку.

По возможности сократите задолженность перед новой заявкой. Но не направляйте на досрочное погашение все накопления, оставляя себя без средств на обязательные расходы.

Проверьте кредитные лимиты.

Даже неиспользуемые лимиты по кредитным картам могут учитываться при оценке долговой нагрузки. При необходимости их можно уменьшить или закрыть ненужные карты. Делать это со всеми кредитками необязательно.

Не подавайте много заявок одновременно.

Сведения об обращениях и отказах могут попадать в кредитную историю. Некоторые банки расценивают частые заявки как дополнительный риск. После нескольких отказов лучше сначала разобраться в причинах.

Исправьте ошибки в кредитной истории.

Недостоверные сведения можно бесплатно оспорить через БКИ или кредитора. Бюро рассматривает заявление в течение 20 рабочих дней, кредитор при непосредственном обращении — в течение 10 рабочих дней.

К заявлению желательно приложить подтверждающие документы: справку о закрытии кредита, выписку или платежные документы. Отказ в исправлении недостоверных сведений можно оспорить в суде.

Стоит ли брать небольшой кредит ради улучшения истории

Своевременное погашение небольшого кредита или задолженности по кредитной карте может сформировать положительные записи в кредитной истории.

Однако оформлять новый заем исключительно ради повышения рейтинга рискованно: он увеличивает долговую нагрузку, а просрочка способна ухудшить ситуацию.

Особенно осторожно стоит относиться к предложениям микрофинансовых организаций о займах для «восстановления кредитной истории». Они могут дорого обходиться и не гарантируют одобрения будущих кредитов.

Через сколько лет удаляются сведения из кредитной истории

Записи о кредитных сделках хранятся семь лет со дня последнего изменения информации в каждой отдельной записи.

Погашение задолженности не приводит к немедленному удалению сведений о просрочках. Однако ждать семь лет для получения нового кредита необязательно: банк учитывает давность нарушений, последующие платежи и текущее финансовое положение заемщика.

Частые вопросы о кредитной истории

Если никогда не брал кредит, история будет хорошей?

Не обязательно. Без кредитной истории банку сложнее оценить платежную дисциплину человека. Это не означает плохую историю, но может затруднить получение займа.

Влияет ли досрочное погашение на кредитную историю?

Само по себе досрочное погашение не ухудшает кредитную историю. Его влияние на рейтинг зависит от модели конкретного БКИ.

Можно ли получить кредит после серьезных просрочек?

Да. Банк учитывает давность и продолжительность нарушений, последующие платежи и финансовое положение заемщика. Однако одобрение не гарантировано.

Можно ли удалить плохую кредитную историю за деньги?

Нет. Достоверные сведения нельзя удалить по желанию заемщика до истечения срока хранения. Предложения «очистить» историю за плату могут быть мошенническими.

Анастасия Сорокина

Lorem ipsum dolor sit amet.



