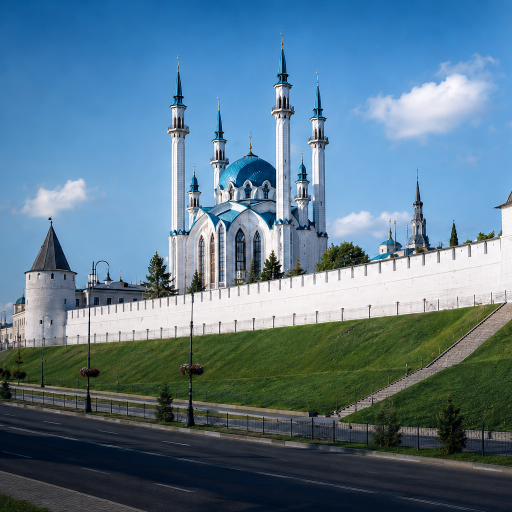
Фото: Илья Иванов


В день 55-летия полета Юрия Гагарина в космос, по стране проходит флешмоб «Подними голову» — одну тысячу шаров за каждую минуту полета первого человека в космос — всего 108 тысяч воздушных шариков с портретом Гагарина — запустила в небо Россия 12 апреля. В Казани акция прошла на территории КНИТУ-КАИ. Как казанцы отмечали День космонавтики — в фоторепортаже TatCenter.ru.
Фото: Илья Иванов
Микрофинансовый рынок в России за последние годы заметно изменился. Регулятор последовательно ужесточает требования к МФО, доля займов «до зарплаты» сокращается, а сами компании все чаще работают с более крупными и долгосрочными займами. При этом спрос на микрофинансирование сохраняется — в том числе со стороны заемщиков, которым банковский кредит недоступен.
В авторской колонке для TatCenter доктор экономических наук, профессор КФУ Игорь Кох разбирает, как меняется рынок микрофинансирования, почему МФО не стали прямыми конкурентами банков и какую нишу они занимают сегодня.
Микрофинансирование, то есть предоставление специализированным финансовым институтом беззалоговых займов сверхмалого размера, впервые было внедрено в 1976 году в Бангладеш, в то время одной из беднейших стран. Целевой аудиторией являлись местные крестьяне, которые нуждались в очень небольших средствах для приобретении инвентаря, семян и других необходимых товаров, но не были интересны банкам в силу слишком малой запрашиваемой суммы и крайне низкой кредитоспособности.
В России микрофинансирование было легализовано в 2010 году в связи с принятием Федерального закона «О микрофинансовой деятельности и микрофинансовых организациях»
Однако фактически большинство созданных в первые годы действия закона микрофинансовых организаций вместо кредитования микробизнеса сосредоточились на так называемых займах «до зарплаты» — нецелевых займах физическим лицам на очень короткий срок (начиная от 1−2 дней) и очень малого размера (от нескольких тысяч рублей). Бизнес-модель многих МФО того периода предполагала минимальные требования к кредитоспособности заемщиков, что компенсировалось очень высокими процентными ставками (средние ставки по таким займам достигали 2% в день или 700% годовых), а также очень быстрым ростом суммы долга заемщика в случае просрочки погашения займа, в том числе за счет штрафных санкций и повышенных ставок. За несколько месяцев долг мог вырасти в несколько десятков раз, после чего его продавали коллекторам за 5−15% от его суммы, и уже коллекторы пытались получить деньги от должника, причем не всегда законными методами.
Начиная с 2019 года происходит последовательное ужесточение нормативных требований к микрофинансовым организациям в части установления процентных ставок по займам и вводятся другие ограничения, связанные с защитой интересов заемщиков. Так, в настоящее время предельная процентная ставка по микрозаймам установлена законом на уровне 292% годовых (не распространяется на займы без обеспечения на срок не более 15 дней и на сумму не более 10 000 рублей). Кроме того, максимальная сумма процентов, комиссий, штрафов, пени и прочих платежей со стороны заемщика в пользу МФО для займов сроком менее одного года с 1 апреля 2026 года не может превышать 100% от первоначальной суммы долга.
Параллельно ограничивается выдача займов заемщикам с высокой долговой нагрузкой. В частности, с 1 октября 2026 года запрещено выдавать займы со ставкой более 200% годовых гражданам, которые уже имеют два займа с такой ставкой, независимо от того, в какой МФО они получены. А с 1 апреля 2027 года данное ограничение будет усилено: новый микрозайм со ставкой более 100% годовых невозможно будет получить, если уже есть один такой заем.
В результате регулятивных изменений за последние 7 лет количество микрофинансовых организаций снизилось более, чем вдвое, и продолжает сокращаться. Структура займов также существенно меняется: доля займов «до зарплаты» снизилась с 71% в 2019 году до 44% в 2025 году и 30% в 2026 году по количеству и с 45% в 2019 году до 20% в 2025 году и 12% в 2026 году по сумме выдач. Также повышаются требования МФО к заемщикам и растет количество отказов в предоставлении микрозаймов. При этом общее количество действующих микрозаймов и их суммарный объем за 2019−2026 годы выросли в 3−5 раз, хотя в первой половине 2026 года количество вновь выданных займов снизилось почти на четверть по сравнению с аналогичным периодом 2025 года, а их общий объем снизился на 5,7%. Снижение в первую очередь затронуло займы «до зарплаты» и займы на покупку товаров или услуг, предоставляемые непосредственно в точках продаж (POS-займы).
Тем не менее, микрозаймы остаются весьма востребованным инструментом. За первое полугодие 2026 года МФО выдали 34,5 млн. микрозаймов, из которых 99,7% – физическим лицам. Общая сумма этих займов достигла почти триллиона рублей, в том числе 91,2% приходится на займы физическим лицам. Более 95% договоров микрозайма были заключены онлайн. Средняя сумма займа «до зарплаты» составила около 13 тыс. руб., более долгосрочных займов — более 35 тыс. руб.
Несмотря на небольшую долю индивидуальных предпринимателей и юридических лиц среди заемщиков (106,5 тысяч договоров за 6 месяцев 2026 года), их доля в портфеле займов МФО превышает 15%. Средняя сумма займа, выданного индивидуальным предпринимателям, составила 520 тыс. руб., а юридическим лицам — более 2,3 млн руб. При этом часть МФО специализируются именно на финансировании бизнеса.
Средние процентные ставки по микрозаймам «до зарплаты» находятся на уровне около 290% годовых или 0,8% в день, то есть почти равны установленному законодательством пределу, но средние ставки по более долгосрочным и крупным займам, а также по POS-займам, значительно ниже — на уровне 35−85% годовых. Таким образом, в тех сегментах рынка, где микрофинансовые организации прямо конкурируют с банками, процентные ставки МФО и банков сопоставимы.
В целом, МФО не являются серьезными конкурентами коммерческим банкам, как в силу специфической рыночной ниши (они работают с заемщиками, на которых банки не ориентированы), так и в силу небольшого объема операций (портфель займов МФО, предоставленных физическим лицам, составляет менее 2% аналогичного портфеля банков). В то же время, МФО к настоящему времени стали вполне серьезным нишевым финансовым институтом с устойчивыми бизнес-практиками, сложившимся регулированием, освоенным рынком и своими клиентами, которые заинтересованы в доступе к финансированию, как потребительскому, так и предпринимательскому, по разным причинам недоступному для них в банковском секторе.