

TatCenter.ru провел очередное заседание бизнес-клуба в рамках проекта «Деловые встречи с экспертом» — темой дискуссии стала реклама финансовых услуг.

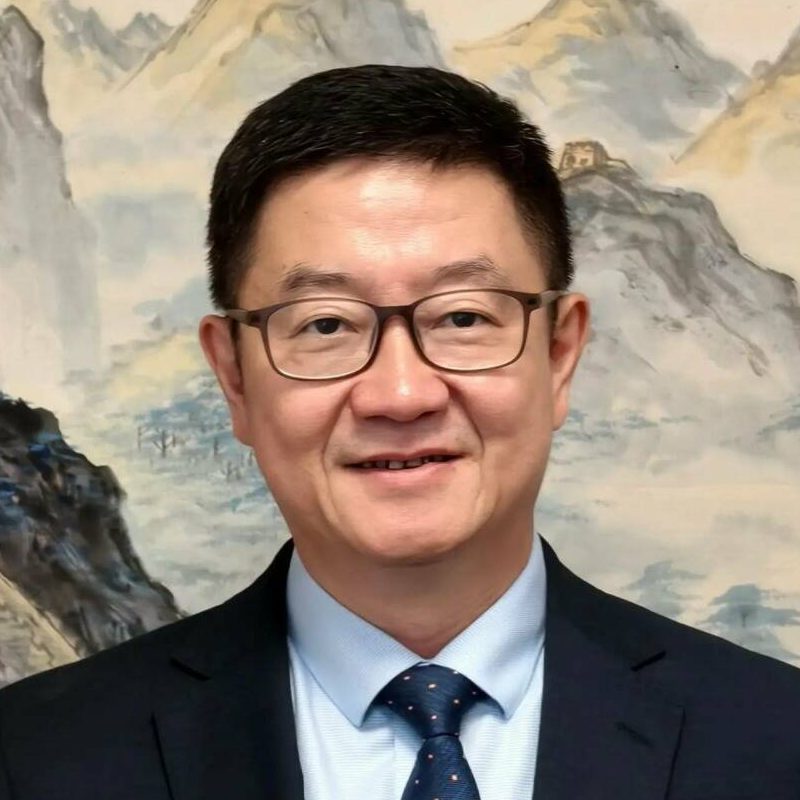
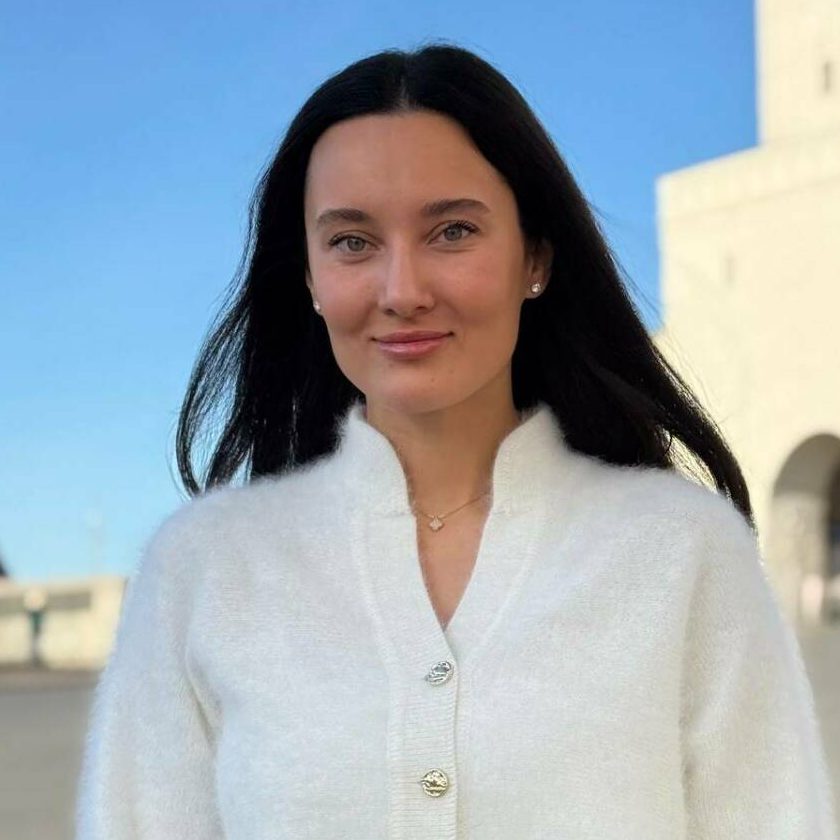
Участие в заседании приняли заместитель руководителя Управления Федеральной антимонопольной службы по Республике Татарстан Игорь Павлов, начальник отдела рекламы УФАС по РТ Адель Миниев, директор интернет-портала TatCenter.ru Эльмира Гайнутдинова, управляющий редактор TatCenter.ru Юлия Амочаева и представители пресс-центров федеральных и республиканских банков.

В первом полугодии 2015 года в Татарстане в отношении распространителей недобросовестной рекламы было возбуждено 71 административное дело (169 дел в 2013 г., 140 — в 2014 г.), размер штрафов составил 3,8 млн рублей.
«Нельзя сказать, что на республиканском рынке сформировалась определенная тенденция по привлечению рекламодателей к ответственности за недобросовестную рекламу — скачкообразного роста или сокращения числа нарушений нет.

Отмечу, что банки в республике достаточно добросовестны в вопросах рекламирования финансовых услуг. Нарушителями в основном являются микрофинансовые организации и кредитные потребительские кооперативы", — пояснил Игорь Павлов, подчеркнув, что самое главное, на что необходимо обратить внимание — реклама должна быть добросовестной и достоверной.

Отвечая на вопросы участников заседания бизнес-клуба, эксперты рассказали о тонкостях восприятия информации потребителями, о размере шрифта, которым должна быть размещена информация, об использовании фотографий в рекламных материалах, о требованиях по оклейке рекламой инкассаторских машин кредитных организаций и др.
Отдельно Игорь Павлов остановился на изменениях в российском законодательстве, в частности, напомнив участникам о необходимости соблюдать ч.6 ст. 14.3 КоАП РФ.
- на должностных лиц в размере от двадцати тысяч до пятидесяти тысяч рублей;
- на юридических лиц — от трехсот тысяч до восьмисот тысяч рублей.

«С июля мы стали очень плотно работать по этой статье, по новой ее ч.6. Раньше мы могли привлечь нарушителей по ч.1. указанной статьи, но там ответственность ниже. По новой статье ответственность юрлиц — более серьезная, прошу обратить на это внимание», — отметил Павлов.

Адель Миниев, в свою очередь, рассказал о правилах размещения рекламных роликов на ТВ, а также баннеров и рекламных конструкций вдоль автомобильных дорог.

Основной акцент спикер сделал на том, что самое главное правило, которое необходимо соблюдать, — у потребителя рекламы должно быть целостное, комплексное представление о рекламируемом товаре или услуге.
Интересовал участников бизнес-клуба и вопрос, какие условия являются обязательными для указания при рекламировании отдельных банковских продуктов, например, потребительских кредитов.

«На этот вопрос уже ответили специалисты ФАС России — опубликовано письмо
от 31.07.2014 г. даются пояснения, что к условиям, определяющим полную стоимость кредита, могут быть отнесены сумма потребительского кредита, срок действия договора и срок возврата кредита, валюта, в которой предоставляется займ, процентная ставка в процентах годовых… То есть, мы в своей рабо
те ничего нового не придумываем, всегда апеллируем к этому разъяснению, им руководствуемся», — пояснил Адель Миниев.

Прозвучал в ходе встречи и вопрос о возможности рекламирования банком сопутствующих услуг, например, услуг партнерской страховой компании.
«Существует прямое указание закона — если есть лицензия, есть право рекламировать товар и услугу. Если лицензии нет — такого права у рекламодателя нет. Без разницы, какие у вас юридические отношения с партнерами», — отметил Павлов.

В целом, Игорь Павлов констатировал, что банки в Татарстане не являются частыми нарушителями законодательства о рекламе. Он подчеркнул, что УФАС по РТ — нацелено на конструктивную работу и открытый диалог с финансовыми учреждениями.
«Реклама финансовых услуг — вопрос, требующий детальной проработки специалистами кредитных организаций — маркетологами, юристами… Сегодня действует много контролирующих органов, с широким кругом полномочий. Ответственность за нарушения — достаточно серьезная. Призываю профессионально подходить к размещению рекламных материалов и быть бдительными», — заключил эксперт.
Партнер мероприятия — Korston Club Hotel.