Новости
28 Апреля 2017, 10:51
Банковский кризис в Татарстане

Система без банков: как уходят игроки

Спурт банк стал седьмой за последние полгода кредитной организацией банковской системы Татарстана, чье финансовое положение признано регулятором ухудшившимся. Пять из них — Татфондбанк, Интехбанк, Анкор банк, Татагропромбанк и «Камский горизонт» — остались без лицензий. TatCenter.ru вспоминает истории ухода с рынка республиканских игроков.

Центробанк РФ в связи с неустойчивым финансовым положением 28 апреля ввел временную администрацию в Спурт банке. Функции временной администрации по управлению банком возложены на Агентство по страхованию вкладов сроком на шесть месяцев.

«На период деятельности временной администрации полномочия акционеров, связанные с участием в уставном капитале, а также полномочия органов управления АКБ „Спурт“ (ПАО), приостановлены. Первоочередной задачей временной администрации является проведение обследования финансового положения банка», — говорится в сообщении ЦБ.

Также Банк России ввел мораторий на удовлетворение требований кредиторов на три месяца. Решение принято в связи с неудовлетворением требований кредиторов по денежным обязательствам в сроки, превышающие семь дней с момента наступления даты их удовлетворения.

ЦБ подчеркивает, что ухудшение финансового положения банка обусловлено значительным оттоком денежных средств, который был спровицирован информационными атаками через социальные сети.

«На начальном этапе снижения ликвидности банку удавалось выполнять принятые на себя обязательства за счет реализации ликвидных активов. В дальнейшем реализация активов была затруднена в связи с участием банка в финансировании крупного инвестиционного проекта на предприятиях, подконтрольных руководителю банка. Объем финансирования данного проекта почти в 3 раза превышал величину его собственных средств (капитала), при этом данный факт маскировался банком путем использования различных схем с участием технических компаний.

В результате значительные денежные средства кредиторов и вкладчиков оказались иммобилизованы в не приносящие доходы долгосрочные инвестиции, а реализация самого инвестиционного проекта затянулась из-за нехватки финансирования", — сообщает ЦБ.

Выплаты вкладчикам Спурт банка начнутся 12 мая.

Ранее банк сообщал, что в результате информационных вбросов в различных источниках в банке наблюдается значительный отток денежных средств, включая остатки на расчетных счетах юридических и во вкладах физических лиц.

Массовый отток вкладчиков в «Спурте» начался 8−9 марта, рассказывала предправления банка Евгения Даутова. Тогда совокупный отток за один день Даутова оценила в 400 млн рублей, когда обычно он составляет от 20 до 50 млн рублей.

Из-за этого банк с 13 марта ограничил выдачу наличных физлицам до 50 тыс. рублей. Спустя месяц Спурт банк снизил лимит снятия денежных средств с вкладов до 30 тыс. рублей в день и сообщал, что планирует привлечь инвесторов для увеличения ликвидности.

21 апреля «Спурт» по техническим причинам приостановил расходные операции по счетам клиентов, 24 апреля — приостановил все операции по счетам и обслуживание карт.

Крупнейшим акционером банка «Спурт» с долей 28,25% является Европейский банк реконструкции и развития. По итогам 2016 года «Спурт» занимал 143-е место по активам и 170-е — по капиталу.


Спурт банк стал седьмой кредитной организацией банковской системы Татарстана, чье финансовое положение за последние полгода было признано регулятором ухудшившимся.

Пять из них — Татфондбанк, Интехбанк, Анкор банк, Татагропромбанк и «Камский горизонт» — остались без лицензий.

11 января челнинский банк «Камский горизонт» был признан банкротом. ЦБ передал материалы проверки в «Камском горизонте» в Генпрокуратуру, МВД и СКР.

10 апреля Арбитражный суд РТ признал Анкор банк банкротом. ЦБ РФ оценивает отрицательный капитал банка в 3,5 млрд рублей. Следствие также заинтересовалось выводом со счетов клиента Анкор банка 260 млн рублей.

11 апреля признали банкротом Татфондбанк, размер «дыры» в котором оценили в 120 млрд рублей. 12 апреля Арбитражный суд РТ по заявлению ЦБ РФ признал банкротом и Интехбанк. Отрицательный капитал в нем составляет 14,8 млрд рублей.

Банкротство Татагропромбанка пока отложили до лучших времен.

Еще один — Тимер Банк с 20 февраля этого года находится под контролем временной администрации ЦБ. Там выявили недостачу на 60,7 млн рублей.

Три лопнувших банка — Татфондбанк, Интехбанк и Татагропромбанк были подконтрольны депутату Госсовета РТ Роберту Мусину.

24 апреля СКР Татарстана сообщил о новом эпизоде в деле экс-главы Татфондбанка. В отношении опального банкира возбуждено еще одно уголовное дело. Сейчас Роберт Мусин является фигурантом уголовных дел, возбужденных по ч. 4 ст. 159 УК РФ — мошенничество, совершенное в особо крупном размере, и ч. 2 ст. 201 УК РФ — злоупотребление полномочиями, повлекшее тяжкие последствия (выявлено два эпизода).

Согласно данным отчетности, по величине активов Татфондбанк на 1 февраля 2017 года занимал 42 место в банковской системе РФ, Интехбанк — 138-е, Татагропромбанк — 400-е.

Президент России 26 апреля заслушал доклад главы Татарстана, в том числе и о ситуации в банкинге РТ.

Рустам Минниханов рассказал Владимиру Путину о социально-экономическом положении республики и о мерах, принимаемых для преодоления негативной ситуации в банковской сфере.

Минниханов сообщил Путину, что в республике создана правительственная комиссия. «Мы активно работаем и с АСВ, и с Центральным банком, сейчас формируется кредиторская масса». По словам главы республики, люди, которые виновны, задержаны, правоохранительные органы работают, рассматривают все сделки.

«Нам придётся найти механизм: мы планируем создать специальный фонд, чтобы той категории вкладчиков, которые не смогут получить за счёт распродажи, если активов не хватит, оказать поддержку», — сказал он.

На фоне разразившегося банковского кризиса в Татарстане 30 марта в отставку был отправлен теперь уже бывший замначальника Волго-Вятского ГУ Банка России, глава Нацбанка РТ Мидхат Шагиахметов.
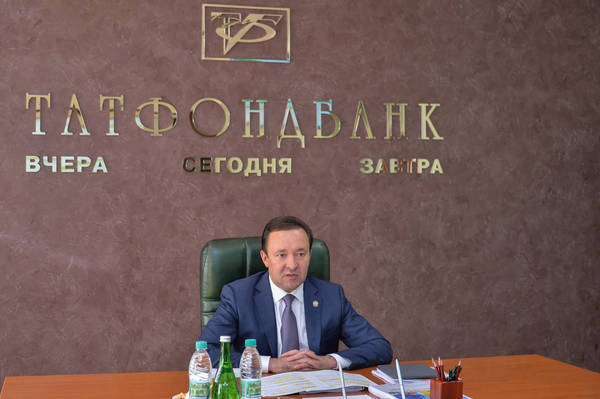
3 апреля президент Татарстана Рустам Минниханов удовлетворил обращение премьер-министра РТ, возглавлявшего Совет директоров Татфондбанка Ильдара Халикова об увольнении по собственному желанию. Официальная причина заявления — переход на другую работу. Уже с 4 апреля Халиков сел в кресло гендиректора АО «Управляющая компания «Татэнерго».

Динара Сафина

Мнения
23 Октября 2026, 06:00

Александр Цыганов: «Формировать будущую пенсию нужно с начала карьеры»

Заведующий кафедрой страхования и экономики социальной сферы Финансового университета при Правительстве РФ Александр Цыганов в интервью для портала Finversia рассказал, зачем нужен новый механизм дополнительной пенсии, как он будет сочетаться с программой долгосрочных сбережений и при каких условиях сможет заинтересовать широкий круг работников.

— Сегодня активно обсуждается установленная пенсионная программа (УПП). Почему вообще возникла необходимость в новом механизме, если уже работают корпоративные пенсионные программы и программа долгосрочных сбережений?

— Действующие инструменты решают важные задачи, но пока не обеспечивают массового охвата дополнительным пенсионным обеспечением. Корпоративные пенсионные программы существуют в основном у крупных работодателей. Программа долгосрочных сбережений, в свою очередь, строится, прежде всего, на личной инициативе гражданина и, как правило, без участия работодателя: человек самостоятельно принимает решение, заключает договор и определяет размер взносов.

Обсуждаемая установленная пенсионная программа должна не заменить эти механизмы, а расширить возможности их использования. Ее основная идея заключается в том, чтобы сделать участие работодателя в формировании будущего пенсионного дохода более распространенной практикой, а подключение сотрудников — более простым.

При этом важно подчеркнуть: речь пока идет о концепции, параметры которой еще обсуждаются. В том числе предстоит определить, каким должно быть соотношение участия работодателя и сотрудника, какие стимулы необходимы бизнесу и как обеспечить удобство программы для граждан.

Поэтому УПП — это не попытка заменить существующие инструменты или установить какую-то финансовую нагрузку. Это поиск сбалансированной модели, которая позволит расширить охват корпоративными пенсионными программами.

— Главная особенность УПП заключается в участии работодателя. Почему именно этот элемент считается ключевым для развития долгосрочных накоплений?

— Работодатель способен значительно снизить барьер входа в программу и помочь сделать долгосрочные накопления регулярной частью финансовой жизни сотрудника. Исследования показывают, что участие компании — один из наиболее понятных и значимых стимулов для работников.

Но участие работодателя не следует автоматически понимать как полное финансирование программы только за счет бизнеса. Модели могут быть разными: взносы работодателя, совместное финансирование с сотрудником, дифференцированные условия для отдельных категорий работников. Именно конкретные параметры сегодня и предстоит определить.

Ключевым является сам переход от ситуации, когда человек остается один на один с задачей долгосрочных накоплений, к партнерской модели. Работодатель может выступить организатором программы, участвовать во взносах, объяснять условия и встроить механизм в социальный пакет.

Таким образом, участие работодателя важно не только как источник средств, но и как способ повысить доверие, регулярность взносов и вовлеченность сотрудников.

— Можно ли говорить, что УПП со временем станет таким же привычным элементом социального пакета, как добровольное медицинское страхование или корпоративное обучение? Что это даст работодателям?

— Такой потенциал есть, но для этого программа не должна восприниматься бизнесом как новая безусловная обязанность. Чтобы УПП стала массовой, она должна быть экономически обоснованной и удобной для компаний разного масштаба.

Для работодателя такие программы могут решать несколько задач: повышать привлекательность компании на рынке труда, удерживать квалифицированных сотрудников, укреплять лояльность и формировать долгосрочную мотивацию.

В этом смысле УПП может стать частью конкурентного социального пакета — наряду с ДМС, обучением и другими корпоративными льготами. Но это возможно только при наличии понятных стимулов и гибких условий.

Необходимо, чтобы компании могли выбирать подходящую модель участия с учетом своего финансового положения, кадровой стратегии и структуры персонала. Тогда программа будет восприниматься не как дополнительная нагрузка, а как инструмент, который приносит бизнесу измеримый кадровый эффект.

— Одной из особенностей новой модели называют автоматическое подключение сотрудников с правом отказаться от участия. Почему именно такой механизм считается наиболее эффективным?

— Автоматическое подключение помогает преодолеть поведенческий барьер. Многие люди понимают, что необходимо копить на будущее, но постоянно откладывают начало накоплений. Когда участие требует отдельного решения, изучения продукта и оформления документов, значительная часть потенциальных участников до этого этапа просто не доходит.

При автоматическом подключении человек получает возможность сразу ознакомиться с условиями программы и оценить ее преимущества. При этом право отказаться сохраняет добровольность участия.

Однако автоматическое подключение должно быть максимально прозрачным. Сотрудник должен заранее понимать: кто и в каком размере делает взносы; предполагается ли его собственное участие; что происходит со средствами при увольнении; как они инвестируются; когда и в какой форме можно будет получать выплаты.

Автоподключение эффективно только тогда, когда оно сопровождается понятными правилами и не воспринимается как скрытое удержание из заработной платы.

— Кто, на ваш взгляд, станет основной аудиторией новой программы? Для каких работников участие в ней может оказаться наиболее выгодным?

— Потенциальная аудитория УПП очень широка — это работающие граждане, которые пока не участвуют в дополнительных пенсионных программах и не сформировали собственной долгосрочной стратегии накоплений, а также сотрудники, которые хотели бы участвовать активнее вместе с работодателем.

Особенно значительный эффект программа может дать молодым сотрудникам и людям среднего возраста. Чем раньше начинается формирование пенсионного капитала, тем дольше работают регулярные взносы и инвестиционный доход.

При этом программа может быть полезна и сотрудникам старших возрастов, особенно если работодатель предусматривает дифференцированные условия — например, учитывает стаж, категорию работника или оставшийся период до выхода на пенсию.

Важно, чтобы УПП не строилась по принципу одной жесткой модели для всех. У работников различаются доходы, возраст, семейная ситуация и возможность участвовать собственными средствами. Поэтому дополнительная гибкость условий будет одним из факторов массовости программы.

— Насколько УПП будет конкурировать с программой долгосрочных сбережений? Или эти инструменты должны работать одновременно?

— Эти инструменты должны дополнять друг друга, потому что они решают разные задачи.

ПДС — это, прежде всего, личный долгосрочный инвестиционно-сберегательный продукт. Человек самостоятельно заключает договор, вносит средства и получает государственное софинансирование. Использовать накопленный капитал можно не только для формирования дохода после завершения карьеры, но и для других долгосрочных целей в рамках условий программы.

УПП ориентирована именно на формирование дополнительного пенсионного дохода через механизм, связанный с работодателем. При этом еще предстоит определить, каким будет участие самого сотрудника и как будет устроено финансирование.

Один человек сможет одновременно участвовать и в ПДС, и в программе через работодателя. В этом случае государственная пенсия, корпоративный пенсионный капитал и личные накопления будут дополнять друг друга.

Поэтому здесь важно не противопоставлять программы, а понятно объяснять разницу между ними и роль каждого инструмента.

— Какие условия должны быть выполнены, чтобы новая программа действительно стала массовой и заинтересовала и работодателей, и сотрудников?

— Прежде всего, модель должна быть сбалансированной. Нельзя исходить из того, что все расходы должен автоматически взять на себя работодатель или государство, так же как нельзя рассчитывать, что сотрудник будет участвовать без понятной выгоды.

Для работодателей важны:

экономические и налоговые стимулы;

простое администрирование;

отсутствие чрезмерной нагрузки на бухгалтерские и кадровые подразделения;

возможность адаптировать программу под особенности компании.

Для сотрудников необходимы:

понятный вклад работодателя;

прозрачные условия собственного участия;

гарантии сохранности и наследования средств;

сохранение накоплений при смене работы;

понятный расчет будущих выплат.

Отдельное условие — аккуратная коммуникация. Обсуждение УПП не должно сводиться к вопросу, кого обяжут платить. Содержательная задача гораздо шире: сформировать работающую партнерскую модель, в которой работодатель помогает сотруднику создавать дополнительный пенсионный капитал, а условия остаются экономически приемлемыми для бизнеса.

Если удастся соединить общественный запрос на участие работодателя, понятные стимулы для компаний и прозрачные правила для граждан, программа сможет стать массовой.

Материал с портала Finversia

Lorem ipsum dolor sit amet.