









Санации не будет: отзыв лицензий ц ЦБ объяснили низким качеством активов
ЦБ РФ в пятницу, 3 марта отозвал лицензию у татарстанских Татфондбанка и ИнтехБанка. А чуть позже и у казанского Анкор банка. Согласно данным отчетности, по величине активов ПАО «Татфондбанк» на 1 февраля занимало 42-е место в банковской системе РФ, ИнтехБанк — 138-е место. Свое решение регулятор объяснил неисполнением кредитными организациями федеральных законов, регулирующих банковскую деятельность, а также снижением ниже 2% размера капитала. Депутат Госсовета РТ, экс-глава Татфондбанка Роберт Мусин стал фигурантом уголовного дела. Он арестован до 16 апреля, ущерб от его действий оценивается в 3 млрд рублей.
«При неудовлетворительном качестве активов Татфондбанк неадекватно оценивал принятые риски. Надлежащая оценка кредитного риска и объективное отражение стоимости активов в отчетности привели к полной утрате капитала. Руководство и собственники банка не предприняли действенные меры по нормализации его деятельности», — говорится в сообщении регулятора.
Аналогичная формулировка применена и в отношении объяснения отзыва лицензии у ИнтехБанка. ТФБ уже сообщил, что работа офисов прекращается, а осуществление банковских операций с сегодняшнего дня не проводится. «О порядке погашения кредитов будет сообщено дополнительно», — говорится в сообщении банка.
При этом ЦБ подчеркивает, что крайне низкое качество активов обоих банков не позволяет провести санацию с помощью Агентства по страхованию вкладов.
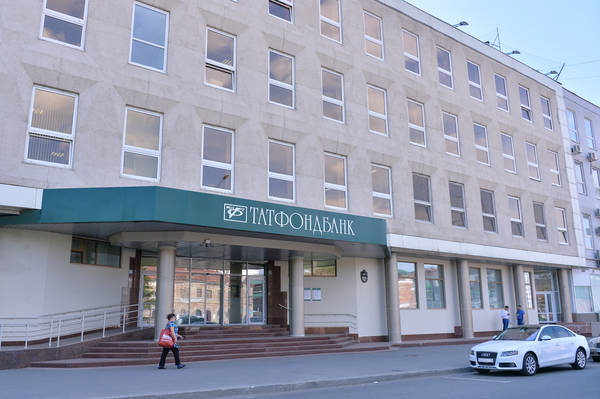
«В случае отзыва банковской лицензии, что и произошло сегодня, надежды на финансовое оздоровление Татфондбанка и ИнтехБанка больше нет», — подтвердил TatCenter.ru экономист, проф. кафедры «Финансы и кредит» Казанского инновационного университета им. В.Г.Тимирясова (ИЭУП) Ленар Салимов.
Интересно, что еще несколько дней назад в АСВ придерживались иного мнения. 27 февраля глава временной администрации кредитной организации Дмитрий Онегин из Агентства по страхованию вкладов, подписавший отчет ТФБ за четвертый квартал прошлого года, заявлял, что считает санацию ТФБ перспективной. Сообщалось, что Онегин «не обнаружил злонамеренных действий правления по доведению банка до неплатежеспособности», а также, что «сложности с ликвидностью» у банка возникли «в связи с повышенным спросом на досрочное закрытие вкладов на фоне публикаций в СМИ о возможной санации и паники в социальных сетях» [цитаты по «Коммерсанту»].
На санацию надеялись и власти Татарстана. В республике профильные министерства и ведомства развернули штаб по поддержке предпринимателей, а по распоряжению президента РТ на их поддержку правительство выделило 1 млрд рублей. Кроме того, по личному обращению Рустама Минниханова ГК «ТАИФ» и ряд других партнеров выразили готовность участия в санации Татфондбанка в качестве стратегических инвесторов. Письмо с возможными вариантами поддержки банка было направлено в ЦБ РФ, однако регулятор, как и ранее, почему-то отклонил заявку потенциальных санаторов.
«Были и другие структуры, которые заявлялись, но ЦБ их не воспринял — это было связано с их кредитной историей и с качеством активов, поскольку санатор должен вложить определённое количество средств», — признавался в кулуарах сочинского форума Минниханов, добавляя, что власти Татарстана рассчитывают на санацию.
В связи с отзывом лицензии на осуществление банковских операций деятельность временной администрации по управлению Татфондбанком и ИнтехБанком, функции которой были возложены на АСВ соответственно 15 и 23 декабря прошлого года, прекращена. В банки назначена временная администрация сроком действия до момента назначения конкурсного управляющего либо ликвидатора. Полномочия исполнительных органов кредитных организаций приостановлены.
3 марта Рустам Минниханов поручил предотвратить вывод активов из банков Татарстана.
Интересно и то, что накануне ЦБ сообщил, что в стране разработан механизм участия регулятора в санации банков, который предполагает переход от кредитной схемы к прямому участию Банка России в капитале санируемых организаций. Однако, очевидно, что и эту схему к татарстанским банкам решили не применять.
«Если уж отзывают лицензию у крупного банка, связанного с региональным руководством…»
Экономист Вячеслав Зубаков подводя итоги «битвы за банки РТ», которая длилась больше трех месяцев, говорит, что стабильность банков Татарстана всегда строилась на стабильности государственных вливаний в их оборотный капитал — и не последнюю роль здесь играл Нацбанк РТ. Правда, под руководством экс-главы Евгения Богачева. «Господин Богачёв был и есть у нас как Дед Мазай, спасавший своих «зайцев», — поясняет эксперт. При этом, Зубаков отмечает, что ожидал такое решение, поскольку «санировать можно только что-то реальное в смысле активов».
Экономист, доцент кафедры банковского дела РЭУ им. Г.В. Плеханова Максим Марков, рассуждая о целесообразности санации такого крупного банка как ТФБ, входящего в топ-50 банковской системы РФ, говорил, что сохранение лицензии у банка, кроме того, принадлежащего руководству субъекта РФ, позволило бы предотвратить панику среди клиентов других банков региона и избежать возможного экономического и социального напряжения в республике.
«А такая паника, несомненно, возникнет у клиентов частных банков, если уж Банк России отзывает лицензию у крупного банка, связанного с региональным руководством», — предупреждает Марков.

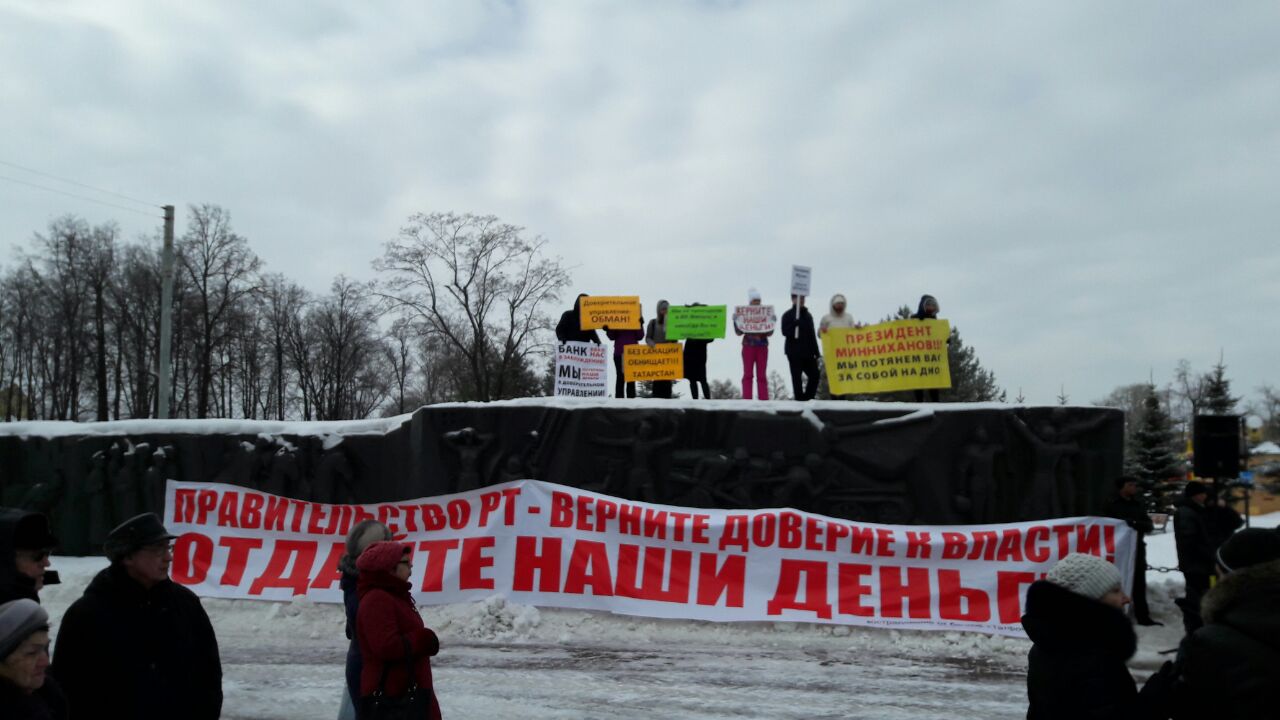
Как будут действовать дальше сами клиенты, не раз выходившие на митинги, организовавшие беспрецедентную кампанию по спасению своих средств, пока не известно.
Они создали Союз пострадавших клиентов Татфондбанка и ИнтехБанка, не раз обращались к руководству республики и страны с просьбой найти санатора, заявляли, что в случае банкротства банков «тысячи юрлиц в Татарстане вынуждены будут закрыться, а без средств к существованию останутся сотни тысяч граждан республики».
Выплаты «физикам» продолжатся. «Юрикам» надо попасть в рееестр кредиторов
АСВ сообщило, что выплаты вкладчикам Татфондбанка и Интехбанка, несмотря на отзыв лицензий у обеих кредитных организаций, продолжатся. Возмещение выплачивается в размере 100% суммы всех вкладов в банке, в том числе открытых для осуществления предпринимательской деятельности, на дату наступления страхового случая, включая проценты, но в совокупности не более 1,4 млн руб.
Бизнес-омбудсмен Татарстана Тимур Нагуманов объяснил пострадавшим клиентам Татфондбанк, ИнтехБанка и Анкор банка, как попасть в реестр кредиторов.
«Для включения в реестр кредиторов предпринимателям необходимо заявиться с требованием. По закону формирование реестра кредиторов происходит не автоматически, а в заявительном порядке».
Схема действий выглядит следующим образом:
- Скачать и заполнить шаблон требования кредитора. Бланки шаблонов можно взять на сайте Совета по предпринимательству.
- Отправить заполненное требование по почте в адрес временной администрации (адрес АСВ: 109 240, г. Москва, ул. Высоцкого, д. 4) либо в центральный офис банка.
- К требованию необходимо приложить документы, выступающие обоснованием обязательств банка. Это может быть договор банковского счета, выписка об остатке средств на счете.
По словам Тимура Нагуманова, временная администрация в течение 30 рабочих дней обязана рассмотреть требование и принять решение о внесении в реестр кредиторов либо об отказе во включении.
Добавим, что юристы бизнес-омбудсмена готовы помочь пострадавшим клиентам с оформлением требований. Они консультируют по порядку действий и защите интересов предпринимателей по тел.: (843) 203 29 08.
Расследование продолжается…
В завершение добавим, что в настоящее время в Татарстане расследуется уголовное дело по признакам мошенничества в «дочке» Татфондбанка — инвесткомпании «ТФБ Финанс». Заявления в полицию написали более 100 клиентов компании. По предварительным данным следствия, ущерб составляет больш
е 90 млн рублей.
На скамье подсудимых 5 человек — замглавы Татфондбанка Сергей Мещанов, гендиректор ИК «ТФБ Финанс» Тимур Вальшин, начальник управления активных операций на рынке ценных бумаг Татфондбанка Илнар Абдульманов, руководитель отдела клиентского сервиса инвесткомпании «ТФБ Финанс» Рустам Тимирбаев и заместитель председателя правления Татфондбанка Вадим Мерзляков. Все они арестованы до 2 апреля.

О возможном аресте экс-главы Татфондбанка Роберта Мусина СМИ впервые сообщили в конце февраля, однако информация тогда не подтвердилась. Экс-глава Татфондбанка является депутатом Госсовета РТ, а в этом случае направлять ходатайство в суд могут только органы Следственного комитета РФ. Вечером 3 марта депутат Госсовета РТ, экс-председатель правления Татфондбанка Мусин стал шестым фигурантом уголовного дела по признакам мошенничества в «дочке» банка — инвесткомпании «ТФБ Финанс».
Накануне, прокурор сообщил, что задержанный последним Сергей Мещанов в своих показаниях фактически подробно описал схему вывода денег, предшествовавшего последним событиям в Татфондбанке, рассказал о лицах, причастных к этому, готов к сотрудничеству с правоохранительными органами для установления истины по делу.
TatCenter.ru следит за ходом этого дела. Материл дополняется по мере появления информации.
Юлия Амочаева








