









— Каковы главные выводы проведенного исследования?
— Самое главное, к чему мы пришли, это анализ полностью законодательной, налоговой баз, экономической системы Татарстана. Важный момент в том, что мы, наконец, поняли, не просто спекулятивно, а, исходя из серьезной работы по опросу населения — и верующих, и неверующих, и мусульман, и немусульман, что, как бы ни говорили скептики, население, все же, относится к этой тематике хорошо.
Потребители ждут продукты исламского банкинга. Эта информация дала нам возможность полагать, что целый ряд исламских финансовых инструментариев сегодня уже смогут быть запущены.
Конечно, внедрение исламского продукта нельзя осуществить поверхностно. Определенная работа должна быть проделана и на уровне Центробанка, и на уровне правительства.
Основной упор мы делали на то, что нужно сделать Татарстан пилотным регионом для этого проекта, и нам важно было понять, что в рамках этого можно было бы сделать. Наверное, самые важные рекомендации, которые последовали после проведения ТЭО — начинать с исламских банковских окон. Это самый главный результат. Потому что это дает свою траекторию развития. Мы говорим о том, чтобы создавать исламские банковские окна в рамках существующих традиционных банков.
 Линар Якупов
— Какие банки могут присоединиться к реализации проекта?
— Наверное, на первом этапе не может быть много игроков, которые эти инструментарии предлагают. Нужно время, за которое даже Центробанк научился бы эту сферу регулировать.
Мы видим, что Сбербанк и «АК БАРС» Банк — это два финансовых института, которые способны запустить инструментарии исламского банкинга и показать правильный результат.
Мы не говорим о том, чтобы создавать исламские банки «с нуля». ТЭО, которое было сделано, подразумевает некоторые поправки к существующим законам. Потому что нужно ввести термины, объяснить, как эти понятия должны применяться к финансовым инструментам. Поправки нужны в законодательство о банковской деятельности, налоговое и гражданско-правовое.
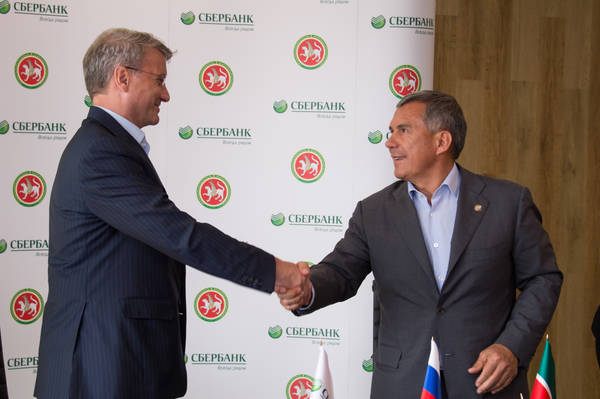
В течение года было подписано соглашение между Татарстаном и Сбербанком о внедрении на территории республики пилотных исламских финансовых продуктов.

Герман Греф и Рустам Минниханов
Наше ТЭО как раз служит основанием для того, чтобы запускать эти процессы в аппликативном режиме. Сегодня (8 декабря, ред.) в Москве у нас состоится круглый стол, работа, в основном, предстоит с банками, участниками рабочих групп — всех тех, кто в последнее время активно лоббировали это направление. Порядка 50 человек. Это будет своего рода «мозговой штурм». Мы хотим понять, как результаты этого ТЭО использовать на примере работы, уже сделанной Сбербанком за последний год.
Мы очень любим наш «АК БАРС» Банк, но, если говорить в целом о влиянии на развитие исламских банковских продуктов в России, мы должны понимать, что те 20−25 млн мусульман, которые живут в стране, они не сконцентрированы в одном месте. В Татарстане проживает порядка 2 млн, но наши опросы показали, что заинтересованы в этих продуктах не только мусульмане и верующие.
Единственный банк, у которого есть доступ на всей территории России, это, конечно же, Сбербанк. Но мы предлагаем сначала отработать проект на территории Татарстана. Важно, что у нас сам президент РТ Рустам Минниханов лично эту идею поднимает, правительство, банки активно в этом участвовали, сложилась практика финансовых организаций, лизинговых компаний. И Татарстан — очень плодородная почва, чтобы опробовать этот механизм.
ТЭО делалос
ь, конечно же, учитывая все законодательство России, но и учитывая экономическую ситуацию в Татарстане. И результат, который мы получили после работы с самыми разными слоями населения, нас обнадежил.

Результаты исследования обнадежили и правительство республики, потому что-то, о чем только говорилось на словах несколько лет назад, сегодня уже можно реализовать. И это благодаря тому, что в Татарстане, как пилотном регионе, разработан такой пакет документов.
Есть пошаговый анализ законодательной базы, где что нужно корректировать, где можно и оставить, где термины сочетаются. Проработаны конкретные шаги по внедрению. И какие институты будут вовлечены в этот процесс, и какие для этого нужны будут человеческие ресурсы.
Сегодня мы можем считать, что впервые на территории России была создана проработанная основа, над которой в течение девяти месяцев работала команда из Малайзии, России, целый ряд организаций, и просто специалистов отрасли, участников рабочих групп, которым мы очень благодарны.
Понятно, что эту работы не нужно воспринимать как финальный вариант документов, но это уже серьезная платформа, на базе которой сейчас уже можно будет работать и анализировать непосредственно с самой банковской индустрией, с финансовой сферой в целом.
— В какие сроки в Татарстане может появиться первое исламское окно?
— Если получится Татарстану получить статус пилотного региона, тогда дела пойдут намного быстрее. И этот документ (ТЭО — ред.) для получения статуса может сыграть определенную роль. Мы не говорим о теории, мы говорим, реально вот это и вот это можно сделать. Я полагаю, что при необходимых инициативах, поддержке … в течение 2016 года эти продукты уже можно запускать.
 Издание ТЭО
Мы четко всем даем понять, что исламские финансы — не про зеленый цвет, не про бороду, не про платок. Это экономические подходы, которые прописаны в нашей религии. Прежде всего, это экономический инструментарий. И, понимая это, мы благодарны нашим коллегам из Сбербанка, которые не побоялись своего рода предубеждений и медийного фона.
К сожалению, слово «ислам» не всегда используется по назначению. Но мы, в данным случае, надеемся, что в рамках самого Сбербанка, Внешэкономбанка, в которых сегодня есть определенные департаменты, работают определенные люди, рабочие группы, дело не будет откладываться в «долгий ящик». Не хотелось бы, чтобы результаты сейчас просто лежали.
Время идет, и через год, полгода некоторые моменты могут быть не совсем актуальны.

— Что необходимо, чтобы Татарстан получил статус пилотного региона уже в ближайшее время?
— Важно помнить, что это все наши инициативы, инициативы президента республики. Как ни крути, Татарстан в этом вопросе будет самым активным игроком. У нас не частные какие-то проекты, а системный подход. Это инициатива самого региона. В рамках передачи документа правительству (состоялось накануне — ред.) Ильдар Халиков очень правильно сказал, и нашим гостям это очень понравилось, о том, что мы получили то, что станет началом более серьезного внедрения.
Мы надеемся, что исламские финансы в России начнут внедряться. И нам бы очень хотелось, чтобы у Татарстана был так
ой статус, и мы смогли бы организовать первый проект. Для этого сейчас уже все основания есть. Если, допустим, полгода назад это было больше про желание, то сейчас можно работать и в рамках этого ТЭО, и в рамках существующих рабочих групп.
Необходимо решение на уровне правительства России и Центробанка, Госдумы РФ. Сегодня все поддерживают проект.

Пилотность дает возможность опробовать механизмы на небольшой территории, не меняя законодательство в целом. Пилот нужен для того, чтобы доказать — все, что мы говорили, писали, обсуждали, действительно дает результат. Многие проекты свою пилотную часть проходили в Татарстане, и только потом внедрялись на уровне страны.
— Кто будет присутствовать на круглом столе в Сбербанке по обсуждению ТЭО из Татарстана?
— От Татарстана — участники рабочей группы, работавшей над ТЭО, есть участники рабочей группы от Сбербанка, рабочей группы при ЦБ. Эти люди будут участвовать. Там и представители регуляторов, правительства, финансового рынка. Все игроки рынка соберутся вместе.
— Что дальше будет с документом, как ТЭО будет воплощаться в жизнь?
— ТЭО создано для большого количества людей. Есть маркетинговая часть для самих банков, которым нужно понимать, будут эти продукты востребованы или нет. Есть часть для банкиров, в которой есть информация о том, какие продукты можно сегодня запускать.
Прописано в целом, какие продукты есть, как они коррелируют с теми банковскими продуктами, которые существуют сегодня. Можно посмотреть законодательную часть, часть для регулятора, есть даже шариатская экспертиза. Есть в ТЭО и роль правительства, и роль образовательных структур.
- Сберегательные денежные или металлические счета (например, золото)
- Текущие денежные или металлические счета
- Общий счет для инвестиционных операций
- Счет для инвестиционных операций, ограниченных клиентом
- Счет для инвестиционных операций без ограничений
- Финансирование на приобретение активов
- Финансирование оборотного капитала
- Партнерское финансирование
- Частное финансирование
- Покупка в рассрочку/лизинг
- Краткосрочный заем (Ар-рахну)
- Инструменты управления ликвидными средствами
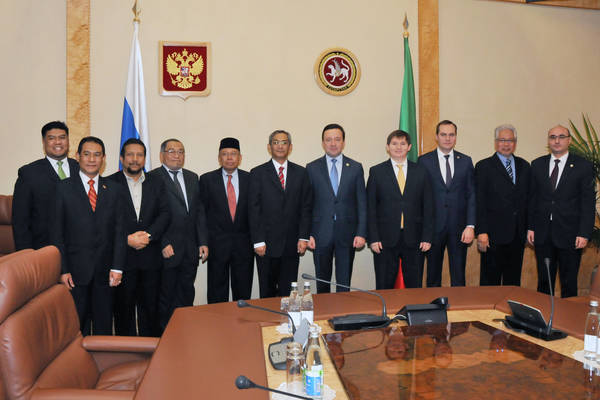
Правительство Татарстана является заказчиком, финансовую поддержку оказало правительство Малайзии. Правительство Татарстана с этим документом сейчас может выходить на ЦБ, на Совет Федерации, на Госдуму, и говорить, что исследование по тому, чтобы мы стали пилотом есть, поэтому просим рассмотреть такой вариант. Это шаги, которые нужно делать.
Но на этом мы бы не хотели останавливаться. Именно поэтому мы проводим круглый стол, чтобы всем было, что сказать.
— Как вы считаете, может ли как-то ухудшение отношений с Турцией и сложности с Египтом сказаться на взаимодействии страны с международными исламскими институтами?
— Нужно понимать, что в Организацию Исламского сотрудничества сейчас входит 57 стран. ВВП этих стран равно ВВП Евросоюза и ВВП Китая. Конечно, если учесть, что, из 57 стран у нас с двумя не совсем порядок, мы не можем игнорировать оставшиеся 55. Рынок большой. Есть полный перечень стран Ближнего Востока, Юго-Восточная Азия, страны СНГ также.
Отношения между странами бывают разными, когда-то они более теплые, когда-то менее.
Беседовала: Карина Каримова








