Мнения
23 Октября 2026, 06:00

Александр Цыганов: «Формировать будущую пенсию нужно с начала карьеры»

Заведующий кафедрой страхования и экономики социальной сферы Финансового университета при Правительстве РФ Александр Цыганов в интервью для портала Finversia рассказал, зачем нужен новый механизм дополнительной пенсии, как он будет сочетаться с программой долгосрочных сбережений и при каких условиях сможет заинтересовать широкий круг работников.

— Сегодня активно обсуждается установленная пенсионная программа (УПП). Почему вообще возникла необходимость в новом механизме, если уже работают корпоративные пенсионные программы и программа долгосрочных сбережений?

— Действующие инструменты решают важные задачи, но пока не обеспечивают массового охвата дополнительным пенсионным обеспечением. Корпоративные пенсионные программы существуют в основном у крупных работодателей. Программа долгосрочных сбережений, в свою очередь, строится, прежде всего, на личной инициативе гражданина и, как правило, без участия работодателя: человек самостоятельно принимает решение, заключает договор и определяет размер взносов.

Обсуждаемая установленная пенсионная программа должна не заменить эти механизмы, а расширить возможности их использования. Ее основная идея заключается в том, чтобы сделать участие работодателя в формировании будущего пенсионного дохода более распространенной практикой, а подключение сотрудников — более простым.

При этом важно подчеркнуть: речь пока идет о концепции, параметры которой еще обсуждаются. В том числе предстоит определить, каким должно быть соотношение участия работодателя и сотрудника, какие стимулы необходимы бизнесу и как обеспечить удобство программы для граждан.

Поэтому УПП — это не попытка заменить существующие инструменты или установить какую-то финансовую нагрузку. Это поиск сбалансированной модели, которая позволит расширить охват корпоративными пенсионными программами.

— Главная особенность УПП заключается в участии работодателя. Почему именно этот элемент считается ключевым для развития долгосрочных накоплений?

— Работодатель способен значительно снизить барьер входа в программу и помочь сделать долгосрочные накопления регулярной частью финансовой жизни сотрудника. Исследования показывают, что участие компании — один из наиболее понятных и значимых стимулов для работников.

Но участие работодателя не следует автоматически понимать как полное финансирование программы только за счет бизнеса. Модели могут быть разными: взносы работодателя, совместное финансирование с сотрудником, дифференцированные условия для отдельных категорий работников. Именно конкретные параметры сегодня и предстоит определить.

Ключевым является сам переход от ситуации, когда человек остается один на один с задачей долгосрочных накоплений, к партнерской модели. Работодатель может выступить организатором программы, участвовать во взносах, объяснять условия и встроить механизм в социальный пакет.

Таким образом, участие работодателя важно не только как источник средств, но и как способ повысить доверие, регулярность взносов и вовлеченность сотрудников.

— Можно ли говорить, что УПП со временем станет таким же привычным элементом социального пакета, как добровольное медицинское страхование или корпоративное обучение? Что это даст работодателям?

— Такой потенциал есть, но для этого программа не должна восприниматься бизнесом как новая безусловная обязанность. Чтобы УПП стала массовой, она должна быть экономически обоснованной и удобной для компаний разного масштаба.

Для работодателя такие программы могут решать несколько задач: повышать привлекательность компании на рынке труда, удерживать квалифицированных сотрудников, укреплять лояльность и формировать долгосрочную мотивацию.

В этом смысле УПП может стать частью конкурентного социального пакета — наряду с ДМС, обучением и другими корпоративными льготами. Но это возможно только при наличии понятных стимулов и гибких условий.

Необходимо, чтобы компании могли выбирать подходящую модель участия с учетом своего финансового положения, кадровой стратегии и структуры персонала. Тогда программа будет восприниматься не как дополнительная нагрузка, а как инструмент, который приносит бизнесу измеримый кадровый эффект.

— Одной из особенностей новой модели называют автоматическое подключение сотрудников с правом отказаться от участия. Почему именно такой механизм считается наиболее эффективным?

— Автоматическое подключение помогает преодолеть поведенческий барьер. Многие люди понимают, что необходимо копить на будущее, но постоянно откладывают начало накоплений. Когда участие требует отдельного решения, изучения продукта и оформления документов, значительная часть потенциальных участников до этого этапа просто не доходит.

При автоматическом подключении человек получает возможность сразу ознакомиться с условиями программы и оценить ее преимущества. При этом право отказаться сохраняет добровольность участия.

Однако автоматическое подключение должно быть максимально прозрачным. Сотрудник должен заранее понимать: кто и в каком размере делает взносы; предполагается ли его собственное участие; что происходит со средствами при увольнении; как они инвестируются; когда и в какой форме можно будет получать выплаты.

Автоподключение эффективно только тогда, когда оно сопровождается понятными правилами и не воспринимается как скрытое удержание из заработной платы.

— Кто, на ваш взгляд, станет основной аудиторией новой программы? Для каких работников участие в ней может оказаться наиболее выгодным?

— Потенциальная аудитория УПП очень широка — это работающие граждане, которые пока не участвуют в дополнительных пенсионных программах и не сформировали собственной долгосрочной стратегии накоплений, а также сотрудники, которые хотели бы участвовать активнее вместе с работодателем.

Особенно значительный эффект программа может дать молодым сотрудникам и людям среднего возраста. Чем раньше начинается формирование пенсионного капитала, тем дольше работают регулярные взносы и инвестиционный доход.

При этом программа может быть полезна и сотрудникам старших возрастов, особенно если работодатель предусматривает дифференцированные условия — например, учитывает стаж, категорию работника или оставшийся период до выхода на пенсию.

Важно, чтобы УПП не строилась по принципу одной жесткой модели для всех. У работников различаются доходы, возраст, семейная ситуация и возможность участвовать собственными средствами. Поэтому дополнительная гибкость условий будет одним из факторов массовости программы.

— Насколько УПП будет конкурировать с программой долгосрочных сбережений? Или эти инструменты должны работать одновременно?

— Эти инструменты должны дополнять друг друга, потому что они решают разные задачи.

ПДС — это, прежде всего, личный долгосрочный инвестиционно-сберегательный продукт. Человек самостоятельно заключает договор, вносит средства и получает государственное софинансирование. Использовать накопленный капитал можно не только для формирования дохода после завершения карьеры, но и для других долгосрочных целей в рамках условий программы.

УПП ориентирована именно на формирование дополнительного пенсионного дохода через механизм, связанный с работодателем. При этом еще предстоит определить, каким будет участие самого сотрудника и как будет устроено финансирование.

Один человек сможет одновременно участвовать и в ПДС, и в программе через работодателя. В этом случае государственная пенсия, корпоративный пенсионный капитал и личные накопления будут дополнять друг друга.

Поэтому здесь важно не противопоставлять программы, а понятно объяснять разницу между ними и роль каждого инструмента.

— Какие условия должны быть выполнены, чтобы новая программа действительно стала массовой и заинтересовала и работодателей, и сотрудников?

— Прежде всего, модель должна быть сбалансированной. Нельзя исходить из того, что все расходы должен автоматически взять на себя работодатель или государство, так же как нельзя рассчитывать, что сотрудник будет участвовать без понятной выгоды.

Для работодателей важны:

экономические и налоговые стимулы;

простое администрирование;

отсутствие чрезмерной нагрузки на бухгалтерские и кадровые подразделения;

возможность адаптировать программу под особенности компании.

Для сотрудников необходимы:

понятный вклад работодателя;

прозрачные условия собственного участия;

гарантии сохранности и наследования средств;

сохранение накоплений при смене работы;

понятный расчет будущих выплат.

Отдельное условие — аккуратная коммуникация. Обсуждение УПП не должно сводиться к вопросу, кого обяжут платить. Содержательная задача гораздо шире: сформировать работающую партнерскую модель, в которой работодатель помогает сотруднику создавать дополнительный пенсионный капитал, а условия остаются экономически приемлемыми для бизнеса.

Если удастся соединить общественный запрос на участие работодателя, понятные стимулы для компаний и прозрачные правила для граждан, программа сможет стать массовой.

Материал с портала Finversia

Экспертный круг
23 Октября 2026, 07:00

Виктор Миронов: российский бизнес в Индии — как подготовиться к работе с иностранным партнером

Индия становится одним из направлений, на которые российские компании обращают внимание при поиске новых рынков и зарубежных партнеров. Однако выход на этот рынок требует не только понимания коммерческих возможностей, но и тщательной юридической подготовки. Проверка контрагента, условия поставки, организация расчетов и выбор способа разрешения споров — вопросы, которые необходимо решить еще до подписания первого договора.

Виктор Миронов, управляющий директор, партнер Консультационной группы «ТИМ», объясняет, как российскому бизнесу подготовиться к выходу на индийский рынок, проверить иностранного партнера, организовать расчеты и снизить юридические риски при заключении сделок.

«Индия не исключение. Успешная работа на этом рынке начинается с понимания конкретной модели сотрудничества и последовательной оценки рисков». - Виктор Миронов, управляющий директор, партнер Консультационной группы «ТИМ».
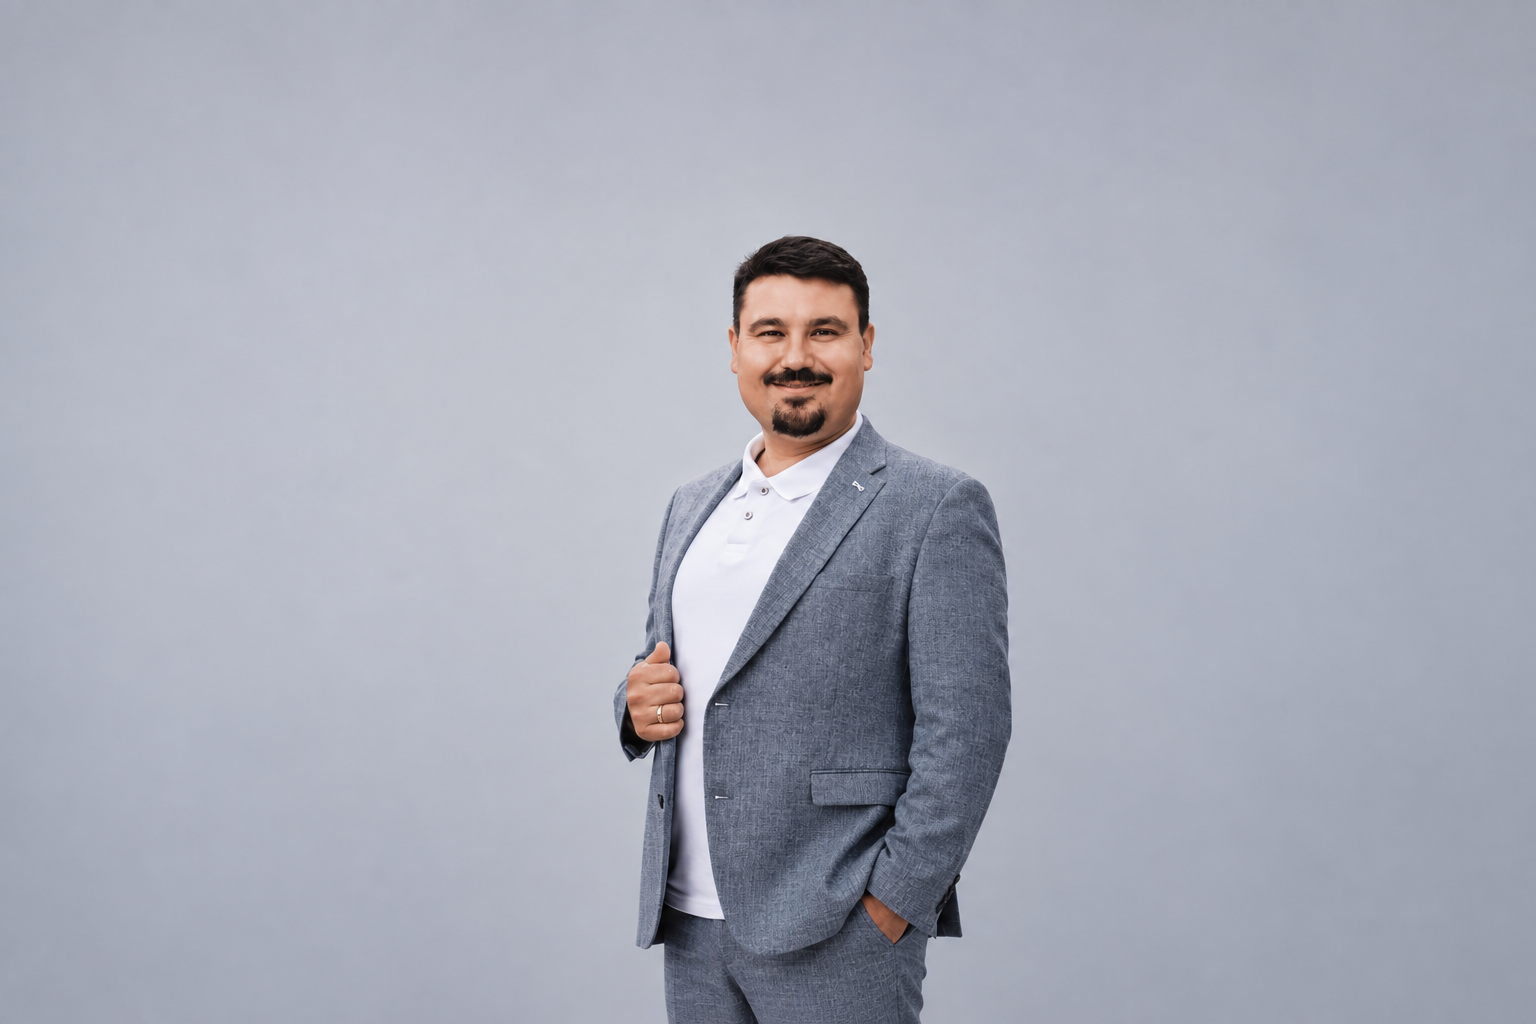
фото предоставлено Консультационной группы ТИМ

Индия: за пределами привычных представлений

Когда речь заходит об Индии, обычно вспоминают огромное население, 500 млн представителей среднего класса, сложную бюрократию, неспешный ритм деловой жизни и, конечно, чай. Некоторые из этих представлений имеют под собой основания, другие скорее отражают распространенные стереотипы. Вряд ли индийская бюрократия чем-то вас удивит, если вы сталкивались с российским «дайте справку о том, что у вас нет справки». Но лучше знать заранее, что ответ «no problem» чаще всего означает, что проблемы уже начались и то ли еще будет. И да, чай будет с молоком и, скорее всего, сладкий.

Для российского бизнеса важнее другое: Индия — большой и неоднородный рынок, на котором необходимо учитывать особенности конкретного региона, отрасли, потенциального партнера и модели сотрудничества.

Универсального сценария выхода на индийский рынок нет. Одно дело — разовая поставка товара местному дистрибьютору, другое — регулярный экспорт, организация производства, создание совместного предприятия или открытие собственной компании. В каждом случае различаются юридические требования, финансовые риски и объем подготовительной работы.

Поэтому начинать стоит не с подписания договора, а с ответа на несколько вопросов: с кем именно мы собираемся работать, насколько надежен этот партнер, как будет организована поставка, каким образом пройдет оплата и что произойдет, если сотрудничество пойдет не по плану.

Проверка индийского контрагента: что можно сделать заранее

Проверка иностранного партнера — один из основных инструментов управления рисками. Важно не ограничиваться регистрационными документами, которые предоставляет сам контрагент, а сопоставлять сведения из разных источников.

Для проверки индийской компании могут быть полезны следующие идентификаторы и реестры:

DIN (Director Identification Number) — идентификационный номер директора;

CIN (Corporate Identity Number) — идентификационный номер компании;

PAN (Permanent Account Number) — налоговый идентификационный номер.;

GSTIN (Goods and Services Tax Identification Number) — идентификатор регистрации для целей налогообложения GST;

IEC (Importer Exporter Code) — код, используемый в Индии для импортно-экспортной деятельности.

Сведения о компаниях и директорах нужно искать на официальном портале Министерства корпоративных дел Индии — mca.gov.in. Для изучения вопросов, связанных с корпоративными спорами и несостоятельностью, полезен сайт Национального трибунала по вопросам права компаний — nclt.gov.in. Полезным источником информации о ваших контрагентах может выступать сайт дисквалифицированных бизнесменов и мошенников WatchoutInvestors.in.

Там, между прочим, зарегистрировано более 11 млн человек.

При этом наличие регистрационных данных само по себе не означает, что контрагент надежен и способен исполнить обязательства. Результаты проверки необходимо оценивать в совокупности: сопоставлять сведения о компании, ее руководителях и деятельности, запрашивать документы, подтверждать полномочия подписанта и анализировать коммерческие условия предполагаемой сделки. Тут уже стоит воспользоваться специализированными сайтами или услугами профессиональных юристов.

Как распределить риски между сторонами

Даже после проверки контрагента остается вопрос: как построить сделку так, чтобы возможные проблемы не привели к непропорциональным потерям для одной из сторон?

Простой пример — логистика. Обычно стоимость доставки товара внутри страны в разы дешевле международного «плеча», и зачастую бизнес может пренебречь включением этих расходов в цену товара. Тем не менее в Индии внутренняя логистика может быть очень дорогой.

Или другой аспект — правила приемки товара. Это не только Incoterms. Они сами по себе не заменяют детальное описание сфер ответственности в договоре. Incoterms обычно предусматривают ответственность поставщика за погрузку товара при передаче перевозчику. Но не предусматривают обязанность проверки транспортного средства или контейнера, в который загружается товар. В ситуации, с которой обратился к нам клиент, поставщик полностью исполнил свои обязательства, но из-за повреждения контейнера, которое можно было обнаружить на этапе загрузки, товар был испорчен. Конечно, за это отвечает перевозчик, и покупатель в конечном итоге, скорее всего, сможет получить компенсацию. Но всего одна фраза в договоре могла позволить избежать долгого разбирательства и получить компенсацию не с малопонятного перевозчика, а с поставщика, с которым у клиента постоянные и долгие отношения.

Финансовые условия также могут выступать как инструмент управления рисками. Аккредитив или банковские гарантии вместо предоплаты, экспортное страхование или факторинг — все это позволяет снизить риски для сторон и разделить их с финансовыми учреждениями и инфраструктурой экспортной поддержки.

Ключевые условия договора с индийским партнером

Договор с иностранным контрагентом должен не только фиксировать достигнутые договоренности, но и отвечать на вопрос, как стороны будут действовать при возникновении разногласий.

В числе условий, которым следует уделить особое внимание, — применимое право, порядок разрешения споров и ответственность сторон.

Сторонам необходимо определить, законодательство какой страны будет регулировать договорные отношения. Нужно понимать, что, если в международном договоре не установлено применимое право, оно будет определяться по так называемым коллизионным нормам. И спор между российской и индийской компанией может рассматриваться по законодательству, например, ОАЭ, потому что товар отгружается на территории третьей страны.

Арбитраж. В международном договоре важно заранее определить механизм разрешения споров. Если стороны выбирают арбитраж, это оптимальный вариант с точки зрения скорости рассмотрения и перспектив исполнения решения.

Если индийская бюрократия вряд ли чем-то принципиально удивит российского предпринимателя, то с индийским судом точно лучше не сталкиваться.

Международные расчеты: почему недостаточно договориться о валюте

Для российских компаний работа с иностранными контрагентами связана не только с коммерческими, но и с финансовыми и регуляторными рисками. Вопросы расчетов необходимо прорабатывать до заключения сделки, а не после того, как товар отгружен или наступил срок платежа.

Возможность расчета в национальных валютах сама по себе не гарантирует, что платеж пройдет без затруднений. Нужно учитывать требования банков, доступность соответствующих каналов расчетов, комплект подтверждающих документов, условия договора и применимые финансовые ограничения.

Отдельного анализа требуют агентские платежи. Если деньги перечисляет не сам покупатель, а третье лицо, необходимо заранее определить правовое основание такого платежа, связь плательщика со сделкой и документы, которые потребуются для подтверждения операции. Иначе даже коммерчески согласованная схема может столкнуться с вопросами со стороны обслуживающих банков.

Задача юридической и финансовой подготовки — не найти формально возможный способ перевести деньги, а выстроить понятную, документально подтвержденную и соответствующую применимым требованиям схему расчетов.

Подготовка к спору начинается до его возникновения

Международный спор редко возникает в удобный момент. К тому времени, когда стороны перестают договариваться, товар может быть поставлен, деньги — перечислены частично, а ключевые документы — остаться у разных участников сделки. Поэтому подготовка к возможному спору должна быть частью повседневной работы с контрагентом.

Прежде всего необходимо хранить договоры, спецификации, счета, транспортные и товаросопроводительные документы, акты приемки, подтверждения платежей и претензионную переписку. Не стоит полагаться исключительно на сообщения в мессенджерах: важные договоренности лучше фиксировать в предусмотренной договором форме, в том числе посредством официальной электронной переписки, если такой способ допустим и согласован сторонами.

Полезно также заранее установить порядок направления уведомлений и претензий, определить адреса и уполномоченных получателей, а при необходимости предусмотреть переговоры или медиацию как этап урегулирования разногласий до начала арбитражного разбирательства.

Соглашение о медиации может закрепить намерение сторон попытаться разрешить конфликт при участии нейтрального посредника. Однако такой механизм должен быть согласован заранее в договоре с контрагентом, соответствовать общему порядку разрешения споров и не создавать неопределенности относительно сроков и возможности обращения в арбитраж.

А если открыть собственную компанию в Индии?

Для некоторых российских предпринимателей работа через местного дистрибьютора или партнера — не единственная модель. При определенном масштабе бизнеса может возникнуть вопрос о создании собственной компании в Индии.

Формы компаний и партнерств в Индии более разнообразны, чем в России, и отличаются по требованиям к регистрации, управлению и ответственности участников. Важно знать, что иностранцу по общему правилу нельзя зарегистрировать 100% дочернюю компанию и стать ее директором, должен быть местный партнер и директор, который постоянно проживает в стране.

Другим отличием является необходимость подобрать уникальное наименование и пройти предусмотренную процедуру регистрации. Если нужное вам название «занято», то придется его модифицировать.

Отдельного внимания заслуживают специальные экономические и деловые зоны, в частности GIFT City в штате Гуджарат, которые позволяют более эффективно вести бизнес в сфере IT, международной торговли, финансов и инвестиций.

Выход на зарубежный рынок — это не только поиск новых клиентов и поставщиков. Это выбор партнеров, проверка информации, построение договорных отношений, организация логистики и расчетов, а также подготовка к ситуации, когда договоренности перестанут исполняться. Индия не исключение. Успешная работа на этом рынке начинается с понимания конкретной модели сотрудничества и последовательной оценки рисков.

Причем за 500 с лишним лет со времен путешествия Афанасия Никитина не так уж много изменилось: все так же актуальными остаются вопросы логистики, финансов и расчетов, внешних рисков и транзита через третьи страны. Только теперь нет необходимости проходить путь проб и ошибок самому, так скажем, «пешком». Можно использовать внешний опыт и экспертизу, оставив себе возможность получать выгоду.

Lorem ipsum dolor sit amet.