

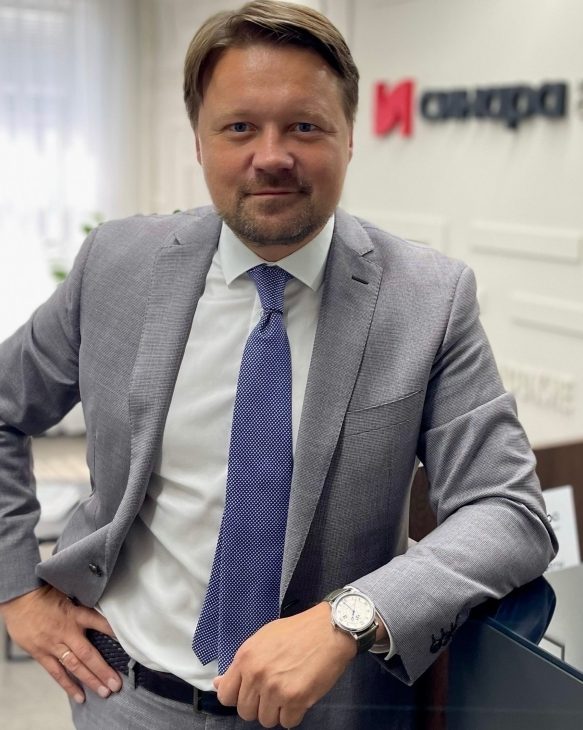
Почему пассивный кэш стал риском, а короткие инструменты — нормой? В материале для TatCenter.ru Вадим Ложкин, директор ПДО Татарстан Инвестиционного Банка «Синара», рассказывает, как перестроить управление ликвидностью, какие инструменты управления капиталом работают сегодня и на что делать ставку малому и среднему бизнесу.
Три инструмента для сохранения капитала в условиях дорогого кредита
Сегодня классическое кредитование дорожает, а валютные риски усложняют традиционные схемы размещения средств. В этих условиях фондовый рынок перестает восприниматься исключительно как площадка для роста капитала, превращаясь в рабочий инструмент сохранения маржинальности и эффективного управления ликвидностью.
Эксперт выделяет три направления, уже показавшие результат на практике:
Корпоративные флоатеры – привязанные к ключевой ставке или RUONIA, они дают 18–22% годовых без выраженного процентного риска.
Инструменты краткосрочного размещения (прежде всего овернайты) – позволяют зарабатывать на свободных остатках без вывода из операционного контура, давая премию в 3–5 п.п. к депозитам.
Замещающие облигации и рублевые инструменты с валютной привязкой (в первую очередь к юаню) – формируют ликвидные аналоги евробондов с доходностью 10–12% в валюте и сниженным риском блокировок.
Макропрогноз: ставка, рубль и сдвиг в сторону рынка капитала
Ожидания рынка остаются сдержанными. Несмотря на снижение ставки до 15%, среднегодовое значение прогнозируется на уровне 12−13%. Банк России будет действовать осторожно, балансируя между инфляционными рисками и замедлением экономики. По базовому сценарию, ставка может опуститься до 13% к концу года, что приведет к постепенному, но не резкому восстановлению кредитной активности.
Валютный рынок демонстрирует ситуативную динамику. Ослабление рубля в марте было спровоцировано ожиданиями изменения бюджетного правила, снижением валютной выручки экспортеров и ростом спроса на хеджирование. Прогноз по курсу сохраняется на уровне ~85 рублей за доллар в среднем и около 90 рублей к концу года. Резких девальвационных сценариев не ожидается, однако по мере смягчения ДКП давление на рубль может сохраняться.
В таких условиях рынок капитала продолжит играть более заметную роль по сравнению с классическим кредитованием, становясь основным каналом привлечения и размещения средств.
Локальный рынок: Татарстан в фокусе инвесторов
После обзора макроинструментов и курсовой динамики логично перейти к практике: как эти тренды отражаются на реальных активах? Региональные эмитенты демонстрируют дифференцированную картину, где инвестиционная логика сильно зависит от стратегии собственников и стадии жизненного цикла компании.
Так, по ПАО «Татнефть» сильные финансовые результаты уже во многом отражены в котировках: рост EBITDA и свободного денежного потока сопровождается ограниченным потенциалом переоценки.
Что касается нефтехимического сегмента, ситуация требует более детального взгляда на приоритеты мажоритария:
«По ПАО „Нижнекамскнефтехим“ ситуация иная: компания находится в инвестиционном цикле, и основной акционер — АО „СИБУР Холдинг“ — делает акцент на развитии, а не на максимизации дивидендов. Это сдерживает краткосрочную инвестиционную привлекательность, но может сформировать потенциал на более позднем этапе».
Технологический сектор: где искать доходность при структурной перестройке
Несмотря на давление высокой ставки и налоговой нагрузки, технологический сектор остается приоритетным направлением структурной перестройки экономики. Внутри отрасли происходит заметное перераспределение доходности, и сегодня наиболее перспективными выглядят следующие ниши:
Цифровые экосистемы и маркетплейсы (Яндекс, Ozon, Т-Технологии);
Кибербезопасность, включая «Группу Софтлайн», где устойчивый спрос поддерживается как государством, так и корпоративным сектором;
Инфраструктура искусственного интеллекта – дата-центры, облачные платформы, вычислительные мощности. Именно этот сегмент сейчас формирует основную добавленную стоимость;
Новые размещения (pre-IPO и IPO). В 2026 году ожидается до 20 сделок с совокупным объемом около 100 млрд рублей, что открывает окно возможностей для инвесторов, готовых принимать взвешенный риск.
Финансовая архитектура МСБ: дюрация, хеджирование и горизонт планирования
Геополитическая неопределенность стала новой нормой, поэтому попытки долгосрочного прогнозирования событий уступают место прикладным задачам: управлению ликвидностью и денежным потоком. Для малого и среднего бизнеса эксперт выделяет три базовых принципа:
Разделение капитала на операционный кэш и инвестиционный резерв. Операционные средства должны оставаться максимально ликвидными. Резерв на горизонте 3–6 месяцев можно размещать в рынок, но преимущественно в короткие и ликвидные позиции.
Отказ от длинной дюрации. Вместо долгосрочных ОФЗ предпочтение отдается средним и коротким корпоративным облигациям с фиксированным купоном и флоатерам. В акциях фокус смещается на компании с устойчивым денежным потоком, дивидендной историей и умеренной долговой нагрузкой.
Использование инструментов хеджирования. Через фьючерсы и опционы можно фиксировать валютный курс и процентную ставку на 3–6 месяцев, снижая давление на маржинальность.
Оптимальный горизонт планирования в текущих реалиях — 3−9 месяцев, максимум до года. Долгосрочные стратегии (3−5 лет) оправданы преимущественно в проектах с государственной поддержкой или в сегментах импортозамещения. Главный риск — хранение средств в пассивном кэше. При текущей инфляции и стоимости денег такие остатки быстро теряют ценность. Более рациональный подход — работа с короткими инструментами, обеспечивающими доходность и сохраняющими гибкость ликвидности.
Вместо заключения
2026 год требует от бизнеса не поиска «серебряных пуль», а выстроенной финансовой дисциплины. Короткие горизонты планирования, отказ от пассивного кэша, грамотное использование флоатеров и овернайтов, а также фокус на технологическую инфраструктуру и региональных эмитентов с понятной инвестиционной логикой — вот каркас стратегии, способной сохранить капитал в текущем цикле. Как показывает практика, в условиях высокой неопределенности выигрывает тот, кто умеет быстро адаптировать ликвидность под меняющиеся макроэкономические сигналы.
Реклама
АО Банк Синара