Мнения Рубрики
20 Ноября 2018, 11:40

«Баланс потребности и предложения повысит доступность жилья» Банкиры о перспективах ипотеки

Эксперты рассказали, как должны действовать банки, застройщики и государство, чтобы сохранить спрос на ипотеку и жилье на фоне роста кредитных ставок, законодательных изменений и сокращения доходов.

В Татарстане растет рынок ипотечных жилищных кредитов. В январе-сентябре жители республики взяли 38,6 тыс. займов на покупку жилья на общую сумму 65,1 млрд рублей. За год объем ипотеки в количественном выражении вырос в 1,4 раза, в денежном — в 1,6 раза. С приходом осени банки стали повышать ставки. TatCenter спросил экспертов, как должны действовать банки, застройщики и государство, чтобы сохранить спрос.

Гендиректор Национального бюро кредитных историй Александр Викулин считает, что доступность ипотеки для граждан падает. В Татарстане за два минувших квартала размер рекомендованного дохода на обслуживание ипотечного кредита вырос на 8% и достиг 57,8 тыс. рублей. Реальная зарплата в республике за год увеличилась на 5,3%, а реальные располагаемые денежные доходы сокращаются.

«В последние полгода доступность ипотеки несколько снизилась, вернувшись на уровень середины прошлого года. Одной из причин роста рекомендованного дохода для обслуживания ипотеки, помимо прочего, является рост среднего размера ипотечного кредита, который увеличился прямо пропорционально снижению банками размера первоначального взноса по ипотеке. С одной стороны, доступ граждан к кредитным ресурсам банков упростился — помимо сокращения размера первоначального взноса, снизились и процентные ставки по ипотеке. Вместе с тем, из-за этого выросло тело кредитов и объемы ежемесячных платежей по ним», — говорит Викулин.

Он напоминает заемщикам, что ипотека — это не только жилье, но и многолетние финансовые обязательства. «Важно планировать свои финансы таким образом, чтобы выплаты по кредиту были по возможности „комфортными“, а остаток средств позволял членам домохозяйства поддерживать привычный для них уровень жизни».

Руководитель офиса компании «Национальная Фабрика Ипотеки» в Казани Рузэль Насыбуллин полагает, что спрос сохранится — участники рынка готовы предложить ипотечные продукты для разной категории заемщиков.

«Понятие „Рекомендованный доход“ не используется банками при анализе платежеспособности потенциальных заемщиков. Основным показателем для расчета максимально возможной суммы кредита является отношение обязательств — действующие обязательства заемщика + будущий платеж по ипотечному кредиту — к доходу заемщика. И здесь доход заемщика обоснован и регулярен, как от работы по найму, так и от собственного бизнеса. Сейчас на рынке существуют программы, которые позволяют клиенту получить желаемую суму кредита как на покупку жилья, так и на другие цели под залог уже имеющейся недвижимости».

Заместитель председателя правления ПАО «Тимер Банк» Юрий Коптелов отмечает, что в рамках общей стратегии повышения доступности жилья все же разумно соблюдать баланс потребности и предложения. Необходимо пересматривать все параметры, влияющие на конечную стоимость объектов недвижимости, приводя их к реалиям рынка. И такие возможности есть, уверен эксперт.

«В первую очередь — у застройщиков. Им необходимо регулировать начальную стоимость, закладывая разумную маржу в отношении к себестоимости строительства, и не пытаться „обогнать самих себя“ в погоне за новыми площадками и заказами, вкладывая в них средства, предназначенные для окончания уже запущенных объектов».

Муниципальным властям, по мнению Коптелова, необходимо взвешенно подходить к вопросам объемов планового строительства. «Некоторое сдерживание безудержного освоения новых площадок, не всегда даже обеспеченных необходимой инфраструктурой, даст возможность сосредоточить необходимые средства в пользу повышения качества реализуемых объектов и простимулирует снижение цен с целью ускорения оборота вложенных средств для скорейшего получения возможности освоения новых объектов. На разрешения для их возведения стоит создать конкуренцию, обусловленную, в том числе, и наличием собственного начального финансового ресурса для начала стройки».

С точки зрения банковской сферы Коптелов рекомендует участникам рынка выбирать курс целевого сотрудничества с застройщиками.

«Видимо, это сейчас и будет происходить в связи с изменением условий работы в рамках долевого строительства. Риски для банков значительно снизятся, и они получат дополнительный источник фондирования, что безусловно скажется на конечной стоимости ипотечных программ».

Старший менеджер по развитию розничных продуктов «Ак Барс» банка Регина Гирфанова говорит, что повышение коэффициента платежного дохода заемщиков осложнит получение ипотечного кредита клиентам с низким доходом. Причина роста минимального дохода связана с тем, что в России выросло количество закредитованных клиентов, неспособных выплачивать несколько займов одновременно.

«В свою очередь стоимость недвижимости не увеличивается, и ипотечный кредит даже несмотря на незначительный рост процентных ставок остается доступным. В целом можно сказать, что ипотечный рынок стабилен», — считает Гирфанова.

А вот заместитель директора Татарстанского РФ АО «Россельхозбанк» Василя Муллина уверена, что банкам и застройщикам придется компенсировать ожидаемое снижение доступности за счет разработки новых продуктов и совместных программ.

«Следует обратить внимание на накопление первоначального взноса, на который клиенты нередко берут потребительский нецелевой кредит, по которому высокие ставки. Также можно было бы предложить „ипотечные каникулы“, которые откладывают начало платежей не менее чем на год».

Василя Муллина напоминает, что ипотечное кредитование — взаимоотношения заемщиков и банков на долгий период времени. Одним из главных условий надлежащего исполнения оформленных обязательств является внешняя и внутренняя экономическая стабильность, чего на практике добиться крайне сложно и часто невозможно без вмешательства государства.

По ее мнению, сохранить и поддержать спрос на ипотечные кредиты возможно за счет:

удержания действующих процентных ставок;

новых банковских продуктов, совместно разработанных банками и застройщиками;

увеличения среднего срока ипотечных кредитов;

мероприятий по улучшению инвестиционного климата в России;

ипотечных программ с господдержкой слоев населения, оказавшихся в сложном финансовом положении;

увеличения числа застройщиков, готовых предложить интересные проекты по доступным ценам.

Руководитель Центра ипотечного кредитования Банка ЗЕНИТ Антон Красильников также уверен, что для сохранения клиентского спроса на рынке ИЖК все стороны — банки, застройщики и государство — должны выстраивать конструктивный диалог вне зависимости от состояния экономики в стране на тот или иной период времени.

«Со стороны регулятора позитивным фактором будет предоставление дополнительных льгот по НДФЛ по уплате основного долга. Со стороны застройщиков — субсидирование ипотеки минимум на сроки строительства объекта», — заключает банкир.

Записала Ксения Долгова
Есть мнение? Пишите на info@tatcenter.ru

Материалы по теме

Партнёры TatCenter:
1 из 1
Экспертный круг
18 Сентября 2026, 07:00

Тимур Аитов: «5G или 4G — лишь бы ловил мобильный интернет»

Зачем России 5G на частотах LTE? Почему операторы берут за это деньги и когда скорость действительно вырастет? Разбираем в колонке на TatCenter.

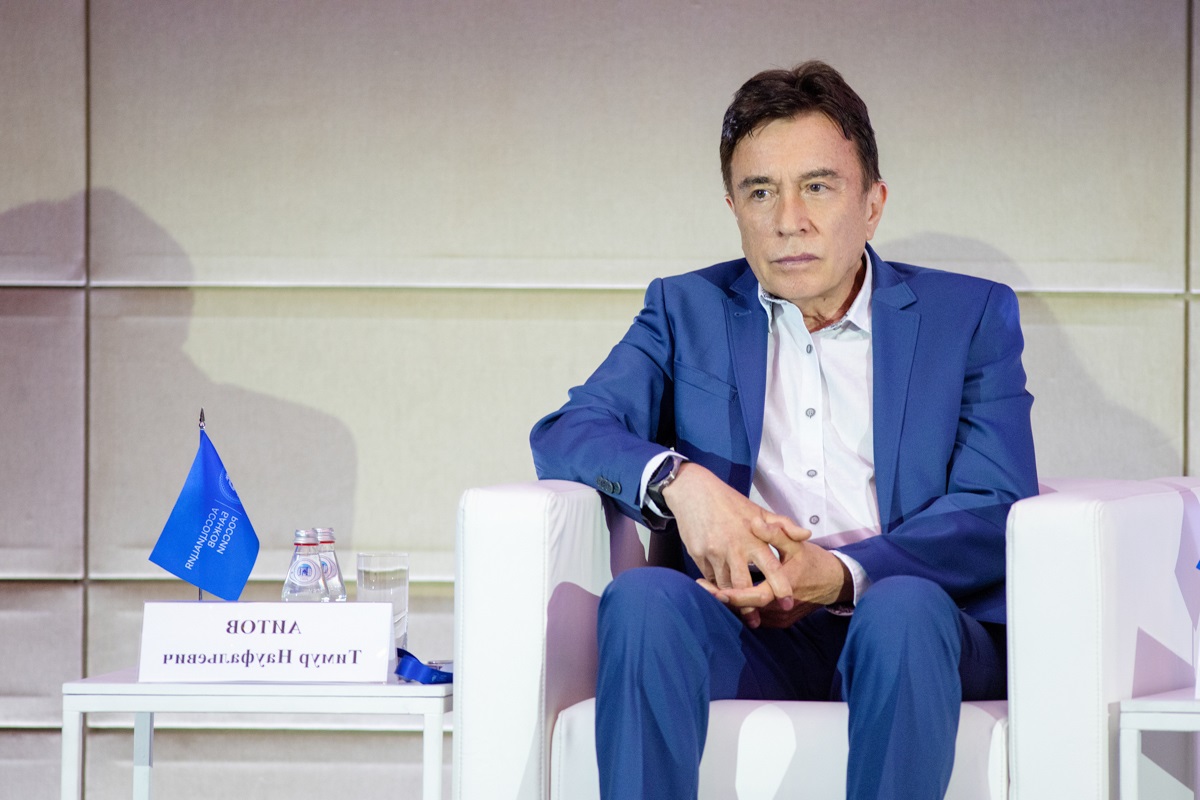
В авторской колонке для TatCenter Тимур Аитов, кандидат физико-математических наук, председатель комиссии по безопасности финансовых рынков Совета ТПП России, разбирает, что стоит за запуском 5G на частотах LTE, кому он нужен и стоит ли ждать роста тарифов.

фото: asros.ru

По сути, нам действительно предлагают связь пятого поколения. Однако запустили ее не на выделенных частотах 5G, а на тех же диапазонах, где работает предыдущее поколение LTE. Одна полоса используется сразу для двух стандартов.

Многократного роста скорости не будет, но прирост все же ожидается. Минцифры говорит о повышении пропускной способности примерно на 20−25%. Развертывание будет комбинированным: на прежних частотах прирост окажется умеренным, а в ключевых точках, где уже развернута сеть в диапазоне 4,9 ГГц, пользователи смогут получить полноценный 5G.

Отмечу, что некоторые операторы сделали новую услугу платной. Мой оператор оценил ее в 199 рублей в месяц. Заявленная скорость — до 300 Мбит/с там, где новых базовых станций нет, и до 1,5 Гбит/с — там, где они уже работают или появятся в дальнейшем. Значок 5G появится у многих пользователей, но фактическая скорость в ряде случаев останется на уровне качественного 4G. Читатели сами смогут это оценить.

Что такое DSS

Dynamic Spectrum Sharing — технология, позволяющая одновременно использовать одну и ту же полосу частот для LTE и 5G. Оператор не строит отдельную вышку под 5G, а динамически распределяет ресурс. Быстро и дешево, хотя прирост скорости будет скромнее, чем при использовании выделенных диапазонов.

Не «перекрашенный» 4G

Конечно, происходящий запуск — не «перекрашенный» 4G. Технически связь более современная, просто на старых частотах. Запуск 5G на частотах LTE означает, что операторы используют существующую инфраструктуру и имеющийся частотный ресурс. Для абонента разница будет не слишком очевидна — значок на экране сменится, а ощущения останутся прежними.

Зачем нужен 5G

4G в центре Москвы уже не справляется — в Казани картина похожая. Проблема не только в скорости. Когда на стадионе или крупном мероприятии десятки тысяч человек одновременно подключаются к сети, базовая станция испытывает серьезную нагрузку.

Эту проблему 5G, даже на прежних частотах, заметно сглаживает. При этом гигабитные скорости обычным пользователям нужны далеко не всегда. В большей степени такие возможности востребованы в промышленности, робототехнике и для бизнеса. Для обычного человека главное — чтобы хороший интернет уровня 4G просто был и не пропадал.

16 городов, 10 миллионов

В первый список «первопроходцев» вошли 16 городов — Москва, Санкт-Петербург, Екатеринбург, а также Казань и другие. В Казани 5G запустили сразу два оператора — МТС и МегаФон. По данным МТС, в Казани более половины зарегистрированных устройств уже поддерживают 5G — это довольно высокая доля. К концу года запуск ожидается еще в 50 городах. Интересно то, что оборудование у операторов в основном наше, отечественное: Yadro, «Иртея», «Булат». Ранее объем такого оборудования был минимальным.

Два в одном: почему в общей полосе?

У Высоцкого есть песня: «а гадость пьют из экономии». В данном случае причина также во многом экономическая: развертывание новых сетей требует значительных вложений, а оборудование остается ограниченным ресурсом.

Поэтому операторы начали коммерческий запуск с компромиссного варианта — 5G на текущих частотах LTE с использованием DSS. Одновременно постепенно разворачиваются базовые станции в диапазоне 4,9 ГГц, хотя и здесь сохраняются технологические и инфраструктурные ограничения.

Что нам дает 5G

Для рядового пользователя изменения будут умеренными. На вокзалах, стадионах, в торговых центрах и других местах с высокой нагрузкой связь должна стать стабильнее. Однако для использования 5G потребуется устройство с поддержкой нового стандарта.

На смартфонах без поддержки 5G изменений для пользователя не будет. Совместимые Android-устройства уже широко представлены в разных ценовых категориях. С iPhone ситуация зависит от решения Apple.

Тарифы вырастут?

Рост тарифов возможен, однако напрямую связывать его только с запуском 5G было бы неверно. Операторы обновляют инфраструктуру, инвестируют в импортозамещение оборудования, на стоимость услуг также влияет инфляция. Динамика цен будет различаться в зависимости от компании, но в среднем рост может составить 8−10% в год, у отдельных операторов — до 14−16%.

Абонентам стоит следить за изменением тарифов и при необходимости сравнивать предложения разных операторов. Компании заинтересованы в привлечении клиентов конкурентов и могут предлагать им более выгодные условия.

Пять или четыре?

Новый значок на экране — это скорее про инфраструктуру и бизнес, чем про повседневный комфорт рядового пользователя. Переживать особенно не стоит. 5G или 4G — лишь бы вообще был мобильный интернет. Сегодня для пользователя это нередко важнее максимальной скорости.

Lorem ipsum dolor sit amet.