Партнерский материал
20 Сентября 2018, 13:00

НФИ запускает в Татарстане цифровую ипотеку Оператор будет полезен банкам, бизнесу и частным заемщикам

Национальная фабрика ипотеки намерена ежегодно реализовывать ипотечных сделок рефинансирования и секьюритизации на миллиарды рублей.

На рынок Татарстана вышел новый оператор — Национальная фабрика ипотеки, входящая в ГК «Регион».

До конца текущего года НФИ планирует масштабировать бизнес-модель, формируя федеральную сеть электронного ипотечного бизнеса. Офисы компании работают также в Москве, Волгограде, Екатеринбурге. Ставку в НФИ делают как на формирование ипотечных активов и оформление кредитных сделок, так и на привлечение рыночного фондирования в рамках сделок секьюритизации и рефинансирования.

Дирекцию в республике возглавил экс-управляющий офисом Банка Жилищного Финансирования в Казани Рузэль Насыбуллин.
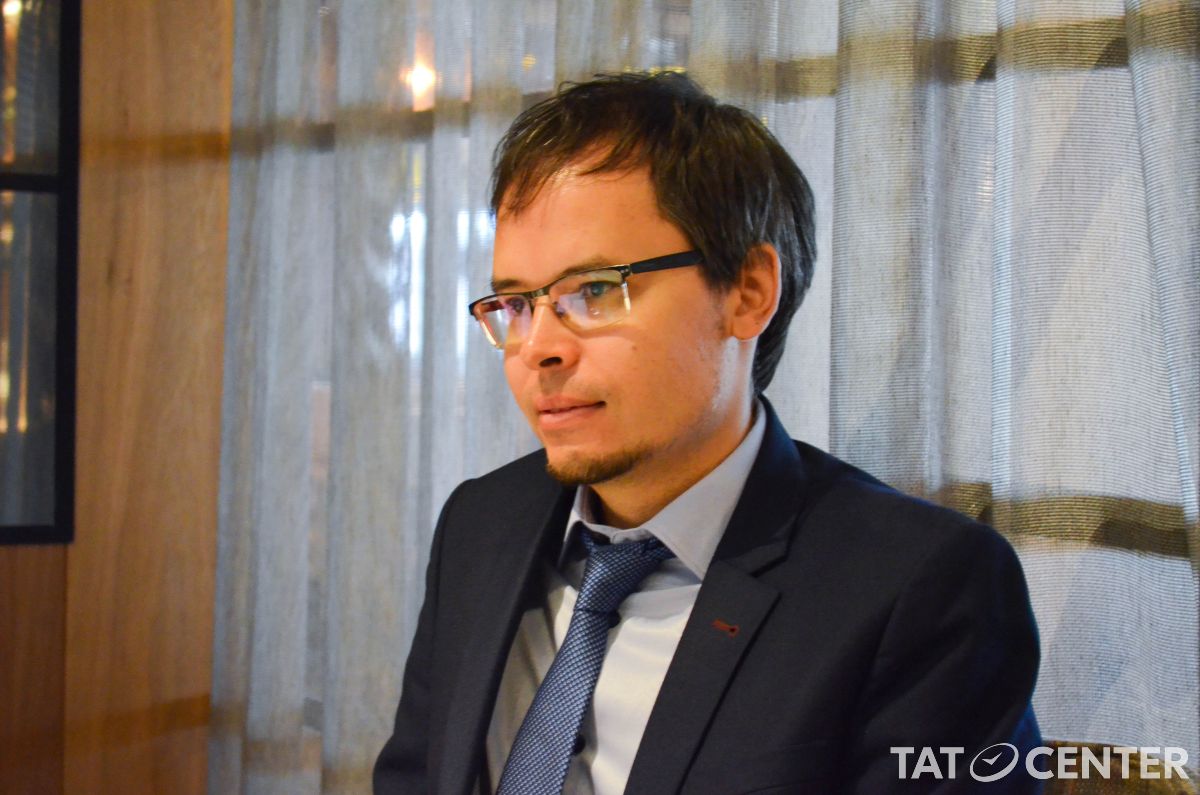
Рузэль Насыбуллин отмечает, что НФИ в Татарстане будет работать с банками, брокерами, риелторами и заемщиками — бизнесом и физлицами.
Фото Александра Токарева/TatCenter

Ипотека24 предлагает рынку новый формат

Генеральный директор федерального проекта НФИ Ипотека24 — Руслан Исеев — так же выходец из Банка ЖилФинанса. Команда Исеева успела поработать в банковских федеральных структурах, в 2006 году первой среди частных независимых российских банков провела трансграничный выпуск ипотечных облигаций и успешно закрыла более 10 сделок по секьюритизации ипотеки в рамках программ АИЖК, включая первый выпуск ипотечных облигаций в рамках программы АИЖК Фабрика ИЦБ.

Татарстан для НФИ — один из ключевых рынков развития новой платформы. В компании признают высокий уровень конкуренции за заемщиков, но при этом указывают на впечатляющую динамику объема ипотечных сделок. Напомним, в первом полугодии 2018 года заемщики взяли 25 тыс. ипотечных жилищных кредитов. Их сумма превысила 41 млрд рублей против 25 млрд в аналогичном периоде прошлого года. Средневзвешенный срок по ипотеке в РТ вырос до 185,2 месяца при том, что средняя ставка снизилась до 9,63% против 11,2% годом ранее.

В числе преимуществ перед традиционными банками, выдающими ипотеку, Исеев называет более широкий перечень кредитных программ не только на покупку жилья, но и консолидацию кредитной задолженности, кредиты под залог на развитие бизнеса и потребительские нужды, а также оперативное принятие решений по заявкам в онлайн режиме (одобрение кредита можно получить в течение рабочего дня), реализацию электронных сервисов (подготовка и регистрация сделок, электронный документооборот, электронные закладные, ЭЦП, удаленная идентификация, цифровые сервисы для B2B и B2C аудитории).

Еще одним плюсом являются стандарты НФИ, которые позволяют работать с максимальным охватом разных категорий клиентов (от работников по найму до индивидуальных предпринимателей). Причем все эти параметры и сервисы будут доступны для банков-участников программы и позволят им расширить потенциал ипотечного бизнеса.

«НФИ предлагает рынку новый формат. На полную мощность мы выйдем в начале следующего года. Первые сделки НФИ уже провела практически после запуска — в середине июня. К концу года наш портфель по РФ превысит 2 млрд рублей», — прогнозирует Исеев.

Он подчеркивает, что НФИ — не является банком, программы кредитования и рефинансирования в настоящее время реализуются совместно с входящим в группу АО КБ «Руснарбанк».
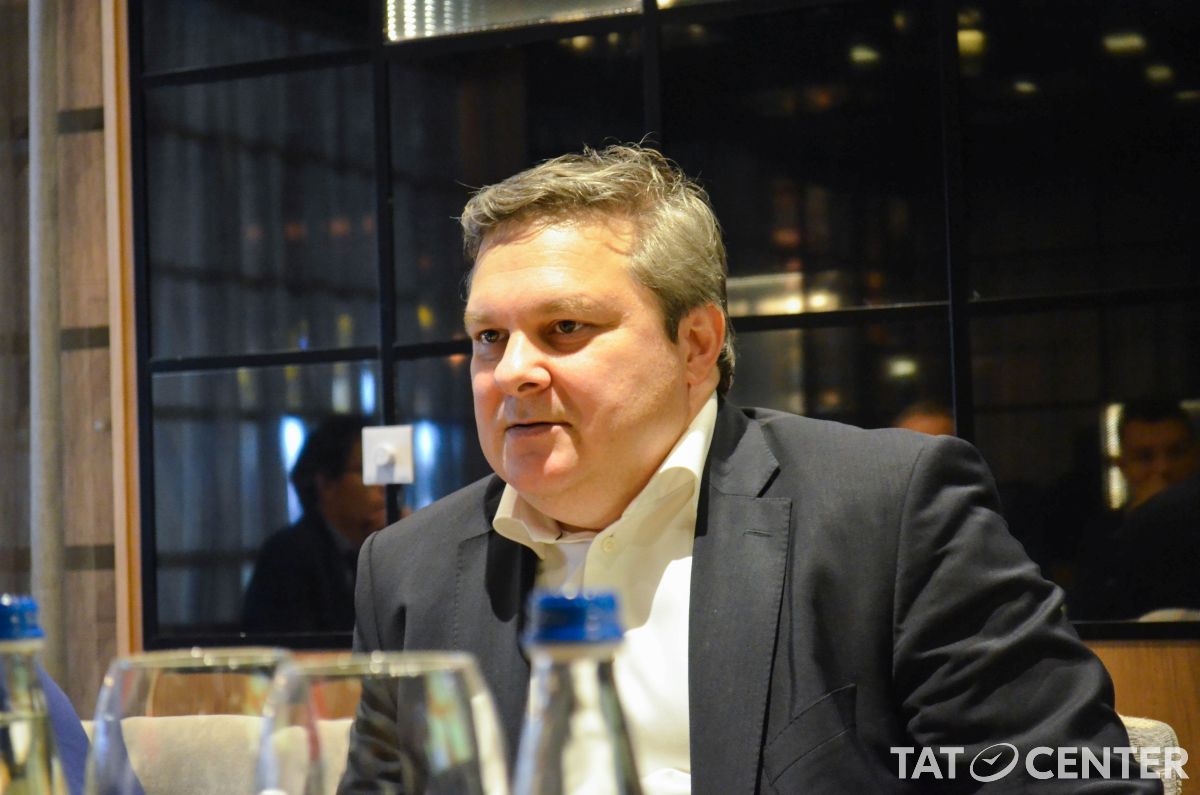
«Но сделки проходят по нашим стандартам, мы производим андерайтинг, осуществляем дальнейшее сопровождение кредитов. После выдачи кредита закладные переуступаются банком нам или агентам для последующей секьюритизации этих пулов».

Руслан Исеев утверждает, что НФИ предоставит партнерам технологии, возможность привлечения рыночного ресурса за счет сделок рефинансирования и секьюритизации, поможет повысить качество активов и нарастить объемы бизнеса.
Фото Александра Токарева/TatCenter

Фокус в РТ — наращивание объемов и пула партнеров

В Казани НФИ будет работать с банками, брокерами, риелторами и заемщиками — физическими лицами, предпринимателями и компаниями. Оператор работает на вторичном рынке как с жилой, так и с коммерческой недвижимостью, однако в фокусе — жилье.

В портфеле ипотечных продуктов — предложения по ставкам от 9,99% по кредитам на покупку жилья и от 11,99% по кредитам под залог жилья на разные цели и консолидацию потребкредитов; суммы кредитов от 500 тыс. до 5 млн рублей; программы экспресс-кредитования. Для партнеров в НФИ предусмотрены системы мотивационных опций.

«Первичные кредиторы смогут расширить бизнес за счет обеспечения рефинансирования кредитов, платформы онлайн и цифровых сервисов, получения гарантированного фондирования и снижения операционных затрат. Сотрудничество поможет реализовать также рыночный механизм ресурсного обеспечения долгосрочного ипотечного кредитования, прежде всего за счет реализации сделок секьюритизации активов и рефинансирования пулов закладных, в том числе во взаимодействии с федеральным институтом развития ДОМ. РФ», — рассказал Рузэль Насыбуллин TatCenter.

НФИ предложит республиканскому рынку новые ипотечные продукты — для кредитования предпринимателей и снижения долговой нагрузки населения.

«Реализация нового продукта — консолидация крупной потребительской кредитной задолженности с лимитом до 5 млн рублей — позволит значительно снизить платежную нагрузку населения за счет конвертации необеспеченных дорогих потребительских кредитов в залоговые. Процентная ставка по ним ниже. У заемщика снизится и ежемесячный платеж».

Продукт, по словам Насыбуллина, позволит развивать залоговое обеспеченное кредитование, повысить качество кредитных активов банков, формировать рынок ипотечных ценных бумаг с качественным покрытием.

В планах НФИ на 2019 год — запуск мобильных приложений и дополнительных онлайн электронных сервисов для партнеров и клиентов, выход на ежегодные объемы сделок в несколько миллиардов рублей и расширение программ не только на территории РТ, но и по региональной сети продаж по стране.

Ксения Долгова

Обзоры и мониторинги
02 Ноября 2026, 12:15

Новогодний рост акций: повторится ли тенденция в 2026 году

За последние 15 лет российский фондовый рынок почти всегда показывал рост на рубеже декабря и января. Однако аналитики предупреждают, что историческая статистика не гарантирует повторения сценария в конце 2026 года.

В преддверии новогодних праздников инвесторы вновь обращают внимание на сезонные закономерности фондового рынка. Исторически этот период часто сопровождался ростом котировок, однако в условиях высокой ключевой ставки и геополитической неопределенности повторение тенденции остается под вопросом. Инвестиционный консультант «ВТБ Мои Инвестиции» Валерий Андреев рассказал, какие факторы могут поддержать российский рынок акций в конце года и насколько оправданны ожидания.

Для российского рынка акций анализ новогодней сезонности не стоит ограничивать классическим Santa Claus Rally — пятью последними торговыми сессиями декабря и двумя первыми сессиями января. С учетом продолжительных новогодних каникул в России более показательным представляется период с 20 декабря по 10 января. Именно такой временной интервал позволяет лучше оценить динамику рынка на рубеже годов.

Согласно исследованию «Финуслуг», за последние 15 лет индекс Московской биржи на этом отрезке демонстрировал положительную динамику в 14 случаях из 15. Средняя доходность за рассматриваемый период составляла около 4%. Наиболее сильный результат был зафиксирован в сезоне 2020−2021 годов: индекс полной доходности прибавил 8,85%. Единственный отрицательный результат пришелся на сезон 2013−2014 годов, когда рынок снизился на 1,85%.

Одним из факторов, способных поддерживать рынок в конце года, выступает дивидендная политика российских компаний. Ожидание выплат привлекает внимание инвесторов к отдельным эмитентам, а поступающие акционерам средства могут частично возвращаться на фондовый рынок, создавая дополнительный спрос на акции. Особенно заметную роль здесь способны играть крупные компании с высокой капитализацией и существенными дивидендными выплатами. Например, «ЛУКОЙЛ» традиционно находится в центре внимания инвесторов благодаря масштабу бизнеса и значимости его дивидендных решений для российского рынка.

В декабре 2026 года дополнительный интерес к дивидендной тематике может поддержать ряд корпоративных событий. В частности, совет директоров «ЛУКОЙЛа» рекомендовал выплатить 535 рублей на одну обыкновенную акцию по итогам девяти месяцев 2026 года. Датой закрытия реестра предложено установить 9 декабря, а сами выплаты ожидаются в промежутке с 20 декабря по 10 января. «ЦИАН» также заявлял о планах провести еще одну дивидендную выплату до конца года. Возможные дивидендные решения «Мать и дитя» и «Ростелекома» также стоит учитывать в числе потенциальных корпоративных факторов, однако конкретные суммы и сроки выплат необходимо подтверждать по мере появления официальных рекомендаций и решений эмитентов.

иллюстрация TatCenter

Таким образом, историческая статистика выглядит весьма убедительно: положительная динамика наблюдалась примерно в 93% рассмотренных сезонов. Однако трактовать эту закономерность как гарантию роста было бы ошибкой. Сезонность — лишь один из факторов, влияющих на поведение инвесторов, и ее значение не следует переоценивать в условиях высокой неопределенности.

Помимо дивидендных событий, в пользу рынка могут сыграть дальнейшее смягчение денежно-кредитной политики, снижение доходностей инструментов с фиксированной доходностью и улучшение геополитического фона. Более мягкая денежно-кредитная политика способна улучшить условия для оценки будущих денежных потоков компаний, хотя фактический эффект будет зависеть от инфляции, динамики прибыли и ожиданий участников рынка.

Поэтому исторические 93% — скорее аргумент в пользу того, чтобы не игнорировать новогоднюю сезонность, чем основание рассчитывать на безусловный рост котировок. В инвестиционных решениях статистические закономерности полезны прежде всего как дополнительный ориентир, который необходимо сопоставлять с текущей макроэкономической и геополитической ситуацией.

Тем не менее у новогоднего периода есть своя особенность: он традиционно связан не только с изменением инвестиционных ожиданий, но и с ощущением обновления. В этом году сочетание дивидендных событий, возможных изменений денежно-кредитной политики и внешних факторов создает несколько предпосылок для позитивной динамики. Оправдаются ли эти ожидания, покажут торги. Но хочется верить, что российский рынок сможет продолжить благоприятную историческую тенденцию и завершить очередной сезон в плюсе.

Lorem ipsum dolor sit amet.