









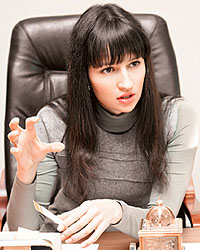
 В июле 2010 г. сменился бенефициар одного из старейших банков Татарстана — ЗАО «Татсоцбанк». Подконтрольный главе концерна «Радиоэлектронные технологии» Николаю Колесову казанский завод «Элекон» выкупил 99,94% акций банка у резервного фонда Президента РТ за 300 млн. рублей. Во главе «Татсоцбанка» встала 26-летняя дочь бизнесмена Анастасия Колесова, занимавшая до этого должность гендиректора ОАО «Завод Элекон».
— Ваша семья давно и успешно занимается бизнесом. Как родилась идея и как затем было принято решение купить банк?
— Иметь свой банк мой отец хотел очень давно. Семь лет я работала на «Элеконе», и все это время тема покупки банка периодически всплывала в нашей семье. Я понимала головой, что да, действительно, с ростом нашего общего бизнеса логично и полезно иметь свой банк. Но не потому, что нас надо кредитовать, — ни одно из наших крупных предприятий не пользуется кредитными ресурсами. Нам нужен банк для того, чтобы не платить другим банкам. Если посчитать, банковская деятельность получается не такой рентабельной, как наш основной бизнес, и не является источником получения сверхприбылей. Это та отрасль, в которую можно было вложить деньги и обслуживать самих себя. Может быть, даже более важная цель — это контроль расходования собственных средств.
— Вам легко далось решение возглавить банк?
— Когда мы обсуждали вопрос покупки банка, я приводила множество причин, почему не стоит этого делать. Началась полемика. Брат очень поддержал идею отца. В итоге я сказала, что согласна: мы это сделаем. Решение возглавить банк не было трудным, оно просто вытекло из решения его приобрести. Вот уходить с «Элекона» мне было действительно тяжело. Столько лет, столько разных эмоций…
Из анабиоза — в лидеры отрасли
Колесовы купили далеко не самый успешный банк — за первый квартал 2010 г. его прибыль после уплаты налогов составила всего 1 млн. рублей. Чтобы вдохнуть в «Татсоцбанк» жизнь, пришлось многое переделывать. «Начали с ребрендинга. Сделали его за три недели. В сентябре запустили имиджевую рекламу, чтобы о нас хотя бы просто узнали. Нам даже трудно было приглашать на обслуживание юридические лица, никто о нас не знал», — вспоминает Колесова.
— В чем скрытый смысл нового логотипа банка? Это пшеничный колосок?
— И да, и нет. Это росток или колосок как символ роста. Но к сельскому хозяйству этот символ не имеет абсолютно никакого отношения. На самом деле это щит. Мы побуждаем людей рассмотреть нас как альтернативное решение всем остальным банковским институтам. Есть новый день, новое решение, новые задачи — нужен партнер. Для этого есть мы. Мы не пытаемся подчеркнуть свою уникальность и никогда не будем этого делать. Мы такие же, как все, но у нас все немного по-другому.
— С каким «наследством» вы столкнулись, приступив к работе?
— «Татсоцбанк» был в состоянии анабиоза. Тут все спали. Когда мы начали работать, сотрудники банка просили дать им время встряхнуться. Я сказала, что понимаю их состояние, но каждый должен решить сам, остается ли он и работает в новом ритме или уходит. Несколько человек ушли почти сразу. Сами мы никого не увольняли. Напротив, за полгода серьезно приросли, более чем в 2,5 раза. Это с учетом того, что мы открыли два допофиса и три операционных кассы.
Раньше здесь был хаос. Четкого разделения функций не было. Например, начальник юридического отдела исполнял функции начальника отдела кадров. В кредитном управлении был и межбанк, и валютные операции, и кредитование, и работа с физлицами. Как так? А вот так. Первая задача была понять, кто чем занимается, распределить обязанности и четко выделить направления.
— Какие бизнес-процессы было труднее всего оптимизировать?
— На момент покупки в банке оптимизировать было нечего, так как «Татсоцбанк» не работал как полноценный банк. Для начала нужно было наладить полную работу по генеральной лицензии банка, что мы и начали делать. Нужно было просто начать выполнять те функции, которые раньше не выполнялись. Это пластиковые карты, обслуживание населения, некоторые опции расчетно-кассового обслуживания юридических лиц. Почти сразу были внедрены системы денежных переводов: Contact, Migom, «БыстроПочта», сейчас запускаем «Золотую корону».
— В какой нише будет позиционироваться «Татсоцбанк»?
— Наша
стратегическая цель, задача номер один — стать лидером в обслуживании малого и среднего бизнеса. Мы хотим максимально на этом зарабатывать. Нашими конкурентами в нише МСБ будут пять-шесть сильных татарстанских банков.
Мы будем оказывать все услуги для малого бизнеса. С помощью РКО я хочу создать себе прослойку стабильной доходности, которая будет буфером от всевозможных потрясений и покроет накладные расходы. Кредитный портфель должен давать хорошую чистую прибыль.
Крупные корпоративные клиенты у нас тоже будут, я не сомневаюсь. Но мы не хотим становиться слишком большими и неповоротливыми, чтобы клиенты думали: «О, нет, мы не хотим с ними работать, этому банку совсем не до нас!» Этот год я объявила годом привлечения клиентов. Их количество должно увеличиться в семь раз. Мы работаем абсолютно с каждым, никому не отказываем. Для нас важен любой клиент.
— Какие у вас ресурсы для кредитования и где вы берете деньги?
— Пока мы распределяем собственные ресурсы. Мы купили банк с уставным капиталом 300 млн. рублей и кредитным портфелем чуть более 400 млн. В декабре была зарегистрирована допэмиссия — капитал увеличился до 800 млн. рублей. Кредитный портфель сейчас составляет 1,2 млрд. Увеличение уставного капитала у нас в этом году продолжится. Точная сумма пока не определена, но минимально мы планируем довести ее до 2 млрд. рублей. Приблизительно такую же сумму составит кредитный портфель. В течение пяти-семи лет мы хотим войти в пятерку крупнейших банков Татарстана по величине капитала.
После того как закончим формировать кредитный портфель из собственных источников средств, займемся привлечением ресурсов.
— Как развивается работа с предприятиями холдинга «Ростехнологии»?
— Несмотря на грандиозные замыслы и планы, сотрудничество с «Ростехнологиями» не занимает и 5% в нашем бизнесе. Мы работаем с нашими предприятиями, входящими в корпорацию. В остальном по этой линии все идет очень медленно. Моя задача — сделать так, чтобы банк приносил хорошую прибыль и без оборонки. Есть оборонка — хорошо, нет — мы и без нее должны получить запланированную прибыль.
Потребитель услуг должен стать клиентом
Придя в «Татсоцбанк», Анастасия Колесова полностью обновила топ-менеджмент банка, создала здесь новую команду. «Все наши люди взаимозаменяемы, работают действительно в команде. Если надо будет завтра нам всем взять метлу и подметать улицу перед новым зданием, потому что во вторник открываться, — дружно возьмем и пойдем подметать. Мы все пришли сюда, чтобы поднять этот банк. Мы должны обучаться и делать бизнес параллельно», — подчеркивает г-жа Колесова.
— Кого вы взяли в свою команду и почему вы выбрали именно их? Остался ли кто-то из прежнего менеджмента банка?
— Осталась главный бухгалтер, Наталья Белянина, потому что она хочет работать и хорошо знает свое дело. Бывший зампредправления Наиль Сибгатуллин тоже остался, правда, на другой должности и совсем на другой работе. Прежний предправления банка Людмила Китайцева проработала с нами совсем недолго и уже в августе ушла по собственной инициативе. Сейчас я работаю в ее кабинете. Я здесь ничего не меняла, потому что у меня нет на это ни сил, ни времени, ни денег. Мы сейчас строим новое здание, у нас будет большой головной офис. Там у меня будет новый кабинет. Я разве что только поставила компьютер, так как здесь его никогда не было.
Вместе со мной в банк пришел Сергей Маслаков, один из основателей «Банка «Казанский». Отец знает его очень давно, пригласил к себе на работу. Сергей Николаевич проработал несколько лет в «КАН-Авто», где полностью наладил взаимодействие с банками. Когда начала реализовываться затея покупки банка, он без разговоров согласился перейти сюда на должность первого зама, хотя потерял в зарплате. И все потеряли, потому что ставить себе на начальном этапе высокие зарплаты было бы глупо.
Отец к команде банка никакого отношения не имеет. Он как председатель наблюдательного совета ставит стратегические цели и задачи, следит и помогает на макроуровне.
— Каким должен быть «Татсоцбанк», на ваш взгляд?
— Я хочу, чтобы клиентам у нас нравилось. Советский Союз давно прошел. И наш человек привык быть потребителем услуг, но он не привык быть клиентом. Он не понимает отличия. Я хочу, чтобы он приходил к нам и чувствовал себя клиентом. Чтобы чувствовал особое отношение к себе. Мы орг
анизуем допофисы так, чтобы людям было удобно. Клиента в каждом офисе должен встречать менеджер, который поможет заполнить бумаги, открыть вклад, сделать денежный перевод. Надо избавляться от очередей. «Татсоцбанк» должен быть максимально комфортным для клиента.
— По вашим ощущениям, надолго ли вы пришли в банковскую сферу?
— Думаю, да. С того времени, когда я поступила в институт на банковское дело, в этом бизнесе все изменилось. Сейчас стало не так скучно — появилось множество новых инструментов. На следующем этапе развития банковской сферы будут появляться и другие. Я считаю, в будущем уже не будет никаких банк-клиентов и офисов, а будет один только Интернет. Через лет 50 офисы точно будут не нужны. Так что многое впереди, и будет еще очень интересно.
Родилась 19 сентября 1984 г. Окончила Казанский государственный финансово-экономический институт.
С 2004 г. — специалист отдела труда и заработной платы, с 2006 г. — начальник группы, заместитель генерального директора по экономике, с 2007 г. — генеральный директор ОАО «Завод Элекон».
С 2010 г. — президент, председатель правления ЗАО «Татсоцбанк».
По материалам журнала «Деловой квартал. Казань»








