Мнения Рубрики
28 Ноября 2018, 10:00
Налог для самозанятых в Татарстане

Мелочь по карманам: плюсы и минусы нового налога на самозанятых

Доцент РЭУ им. Г.В. Плеханова Равиль Ахмадеев объясняет, как будет работать налог на профессиональный доход и рассказывает об очевидных достоинствах и ключевых недостатках НПД.

С 1 января правительство РФ в порядке эксперимента вводит налог на профессиональный доход (НПД) для индивидуальных предпринимателей и физических лиц. Новый налог будет действовать на территории пилотных регионов: Москвы, Московской и Калужской областей, а также Республики Татарстан. Продлится эксперимент 10 лет — до 31 декабря 2028 года.

Сфера применения НПД максимально расширена и распространяется на доходы, полученные от реализации товаров, работ, услуг и имущественных прав. Сумма доходов при этом не должна превышать 2,4 млн рублей в год.

Впервые в отечественной практике объект налогообложения включает как объем реализации товаров, являющейся элементом косвенного налога на добавленную стоимость (НДС), так и величину полученного дохода, принадлежащего к прямому налогу на доходы физических лиц (НДФЛ).

За что нужно будет платить

Режим действия НПД распространяется на любые виды предпринимательской деятельности, кроме доходов:

от продажи недвижимого или движимого имущества, имущественных прав, ценных бумаг (облагается НДФЛ с возможностью применения соответствующего вычета);

государственных и муниципальных служащих (кроме доходов от сдачи в аренду жилья);

от ведения деятельности в рамках договора простого товарищества;

от оказания физическими лицами услуг по гражданско-правовым договорам, если заказчиками выступают их работодатели или лица, бывшие их работодателями менее 2 лет назад;

от арбитражного управления, деятельности медиатора, оценочной и адвокатской деятельности и деятельности нотариуса, занимающегося частной практикой, и некоторых других видов дохода.

Что хорошего

Несомненным достоинством нового режима является автоматическое предоставление налогового вычета. Его максимальная величина составит не более 10 000 рублей (предоставляется только один раз за весь период деятельности), а минимальная зависит от размера ставки налога и предоставляется в течение календарного года за любой промежуток времени.
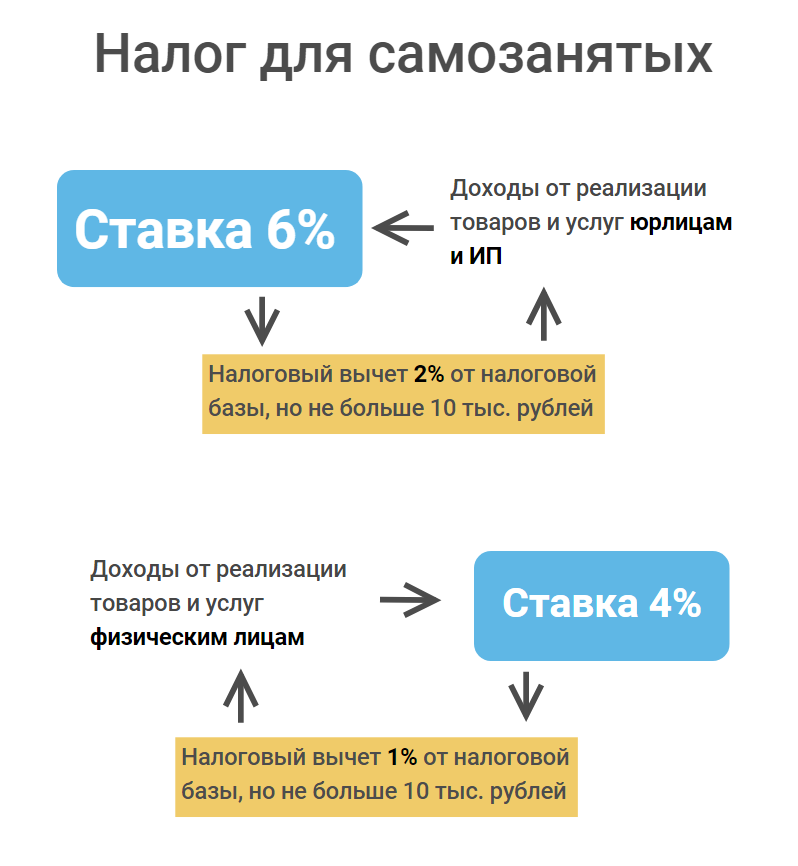
Таким образом, величина полученного дохода по НПД с учетом применения налогового вычета фактически может понижаться до 3−4% от налоговой базы в зависимости от того, кому были оказаны те или иные виды услуг, работ или реализованы товары — физическим или юридическим лицам.

В принятом виде закон о самозанятых гражданах не будет изменять налоговую ставку или величину предельного размера полученных доходов в течение 10 лет.

Режим НПД не распространяется на отдельные виды предпринимательской деятельности, в частности:

реализацию подакцизных товаров;

перепродажу физическими лицами товаров и имущественных прав, кроме использовавшихся на личные и домашние нужды;

посредническую деятельность;

по отношению к работникам, с которыми заключены трудовые соглашения, и некоторые другие.

Также новым налогом не облагается деятельность индивидуальных предпринимателей, применяющих иные специальные режимы – упрощенную систему, патентную систему налогообложения.

Обратная сторона

Отметим и очевидные недостатки применения нового налога.

Во-первых, ограничение абсолютного значения налогового вычета в размере не более 10 000 рублей за весь период предпринимательской деятельности с одновременным обложением полученного дохода от реализации по ставкам 4 или 6%. В этом случае индивидуальным предпринимателям, применяющим упрощенную систему налогообложения, гораздо выгоднее уплатить 1% (минимальный налог от суммы дохода за год) с учетом гарантии получения будущего пенсионного обеспечения. Новый режим НПД отменяет выплаты в части обязательного пенсионного страхования.

Во-вторых, большая вероятность применения юридическими лицами режима НПД для оптимизации налогообложения, поскольку ограничения на выплаты распространяются только на работников, с которыми заключены гражданско-правовые договоры, лимитированные двухлетним периодом (в том числе для бывших работодателей), и никак не связаны с выплатами иным лицам, например, являющимся не взаимозависимыми. Налоговая экономия для организаций составит не менее 4% от суммы выплаченных доходов с ограничением до 2,4 млн рублей на каждое получившее доход физическое лицо в год и при этом будет полностью учтена в расходах по налогу на прибыль организаций.

Предварительные выводы

Максимальная фискальная направленность специального режима НПД для физических лиц, получающих доходы от любой деятельности, не предлагает для них никаких преимуществ по выходу из «теневой» сферы экономики, не предоставляются, например, социальные льготы или иные преференции. Соответственно, с 2019 года каждое физическое лицо оставляет за собой право решать, следовать ли ему формуле «заплати новый налог и спи спокойно», поскольку налоговых санкций за неприменение режима НПД пока не предусмотрено.

Несомненно, введение налогового эксперимента в виде специального режима НПД как минимум предоставляет физическим лицам возможность уплатить с полученных доходов от 4 до 6% налога, не переходя при этом в категорию индивидуальных предпринимателей.

Дополнительным стимулом для использования этой возможности являются законодательные ограничения на неизменность положений о величине ставки налога. Однако ограничение полученного дохода суммой 2,4 млн рублей в год не позволит в должной мере расширить собственную деятельность, поскольку в этом случае физлица должны будут регистрироваться как индивидуальные предприниматели, к деятельности которых применяются иные режимы налогообложения.

Равиль Ахмадеев
Доцент кафедры бухгалтерского учета и налогообложения РЭУ им. Г.В. Плеханова

От редакции

Президент РФ Владимир Путин 28 ноября подписал законы о специальном льготном налоговом режиме для самозанятых. Для тех самозанятых, кто оказывает услуги или продает товары физлицам, налоговая ставка составит 4%, а для тех, кто оказывает услуги юрлицам или ИП, — 6%. Платить налоги можно будет по упрощенной процедуре — для регистрации нужно скачать мобильное приложение ФНС «Мой налог».

TatCenter следит за налоговым экспериментом в сюжете «Налог для самозанятых в Татарстане».

Материалы по теме

Партнёры TatCenter:
1 из 1
Разобраться
12 Октября 2026, 07:00

Как получить налоговый вычет за обучение — свое или ребенка

Вернуть часть уплаченного НДФЛ можно за учебу в вузе, автошколе, на языковых курсах и других образовательных программах. Разбираемся, кто имеет право на вычет, сколько можно вернуть и как его оформить.

Если вы платили за свое обучение, образование ребенка или некоторых родственников, часть расходов можно вернуть через социальный налоговый вычет. Для расходов начиная с 2024 года общий лимит социальных вычетов составляет 150 тыс. рублей в год, а для обучения ребенка действует отдельный лимит — 110 тыс. рублей.

За чье обучение можно получить вычет

Налоговый вычет можно оформить за:

свое обучение — независимо от формы;

обучение ребенка до 24 лет — по очной форме;

обучение подопечного до 18 лет;

обучение бывшего подопечного до 24 лет;

обучение родного или неполнородного брата или сестры до 24 лет;

обучение супруга или супруги — по расходам начиная с 2024 года.

Для ребенка, брата, сестры и супруга обучение должно быть очным. Для собственного обучения это ограничение не действует.

За какое обучение можно вернуть деньги

В расходы можно включить, например, обучение:

в вузе или колледже;

в школе;

в автошколе;

на языковых курсах;

на курсах повышения квалификации;

в учреждениях дополнительного образования.

Главное условие — организация или индивидуальный предприниматель должны иметь право заниматься образовательной деятельностью. У организации должна быть лицензия, а у ИП — лицензия либо соответствующие сведения об образовательной деятельности в ЕГРИП. За занятия у самозанятого репетитора, который не зарегистрирован как ИП, вычет не предоставляется.

Онлайн-формат сам по себе не мешает получить вычет. Важно не то, что занятия проходят дистанционно, а то, является ли оплаченная услуга образовательной и соответствует ли организация установленным требованиям.

Сколько можно вернуть за свое обучение

По расходам начиная с 2024 года максимальная сумма для социальных вычетов составляет 150 тыс. рублей за календарный год. В этот лимит входят не только собственное обучение, но и некоторые другие социальные расходы — например, лечение и фитнес.

При ставке НДФЛ 13% с максимальной суммы можно вернуть:

150 000×13% = 19 500 рублей.

Но вернуть можно не больше НДФЛ, который фактически был уплачен за соответствующий год.

Например, обучение стоило 80 тыс. рублей. При ставке 13% можно вернуть до 10,4 тыс. рублей.

Если обучение обошлось в 200 тыс. рублей, а других социальных расходов не было, в расчет попадут только 150 тыс. рублей. Остаток на следующий год не переносится.

Сколько можно вернуть за обучение ребенка

Для обучения ребенка действует отдельный лимит — 110 тыс. рублей в год на каждого ребенка в общей сумме на обоих родителей.

При ставке НДФЛ 13% максимальная сумма возврата составит:

110 000×13% = 14 300 рублей.

Например, если родители заплатили за обучение ребенка 70 тыс. рублей, вернуть можно до 9,1 тыс. рублей.

Если обучение стоило 150 тыс. рублей, вычет все равно рассчитают максимум со 110 тыс.

Что делать, если обучение оплачивается частями

Все зависит от того, в какие годы произведены платежи.

Если вы платите частями в течение одного календарного года, все платежи суммируются.

Например:

январь — 11 тыс. рублей;

февраль — 11 тыс.;

и так далее в течение 12 месяцев.

За год получится 132 тыс. рублей. Эту сумму можно заявить к вычету за соответствующий год, если общий лимит социальных расходов не был использован на другие цели.

При ставке НДФЛ 13% возврат составит:

132 000×13% = 17 160 рублей.

Если же часть обучения оплачена в одном году, а часть — в следующем, расходы относятся к разным налоговым периодам.

Например, 120 тыс. рублей заплатили в 2026 году и еще 120 тыс. — в 2027-м. Тогда вычет можно оформить отдельно за каждый год.

Поэтому при длительном обучении оплата по годам иногда выгоднее, чем единовременный платеж за всю программу: лимит применяется отдельно к каждому календарному году.

А если в момент оплаты я еще не работал

Работать именно в день или месяц оплаты обучения необязательно.

Важно, чтобы в том же календарном году у человека был доход, с которого уплачивался НДФЛ.

Например, вы оплатили обучение в феврале 2026 года, а официально устроились на работу только в июле. Право на вычет за 2026 год сохраняется.

Но размер возврата будет ограничен налогом, который фактически удержали с вашей зарплаты с июля по декабрь.

Если же обучение было оплачено в году, когда доходов, облагаемых НДФЛ, вообще не было, использовать эти расходы за счет налога следующего года нельзя.

Какие документы нужны

Для расходов начиная с 2024 года порядок упростили.

Основной документ — справка об оплате образовательных услуг для представления в налоговый орган. Ее выдает образовательная организация или ИП.

Если учебное заведение передало данные в ФНС самостоятельно, сведения могут появиться в личном кабинете налогоплательщика автоматически.

Договор на обучение и документы об оплате лучше сохранять до завершения оформления вычета, даже если сведения уже переданы в налоговую.

Когда можно получить вычет

Есть два основных варианта.

После окончания года через ФНС. Если обучение оплачено в 2026 году, оформить возврат можно после окончания 2026 года.

Через работодателя в том же году. Для этого сначала нужно подтвердить право на вычет через ФНС, после чего работодатель будет учитывать его при расчете НДФЛ.

Подать документы на возврат налога можно в течение трех лет после года оплаты обучения. Например, в 2026 году еще можно заявить вычет за расходы 2023, 2024 и 2025 годов. Для каждого года применяются лимиты, действовавшие в тот период.

Как оформить вычет через личный кабинет ФНС

Проще всего сделать это через личный кабинет налогоплательщика.

Если образовательная организация передала сведения в ФНС, налоговая может сформировать предзаполненное заявление на вычет. Тогда достаточно проверить информацию, указать банковский счет и отправить заявление. Социальные вычеты на обучение доступны в упрощенном порядке.

Если готового заявления нет, после окончания года можно подать декларацию 3-НДФЛ и приложить справку об оплате образовательных услуг.

Срок 30 апреля для тех, кто подает декларацию только ради получения вычета, не применяется.

Можно ли получить вычет одновременно за себя и ребенка

Да. Например, человек в течение года заплатил:

150 тыс. рублей за свое обучение;

110 тыс. рублей за обучение ребенка.

Эти лимиты считаются отдельно. Поэтому при наличии достаточной суммы уплаченного НДФЛ можно заявить расходы на 260 тыс. рублей.

При ставке 13% максимальный возврат в таком примере составит 33,8 тыс. рублей.

В каких случаях вычет не получится получить

Вычет не предоставят, если:

у человека не было доходов, облагаемых НДФЛ, в году оплаты;

организация не имеет права вести образовательную деятельность;

для ребенка или другого родственника не соблюдено требование об очной форме;

истек трехлетний срок обращения;

заявляются расходы сверх установленного лимита;

нет подтверждения оплаты образовательных услуг.

Налоговый вычет — это законная возможность вернуть часть уже уплаченного НДФЛ, поэтому при наличии права на него стоит использовать эту меру.

Анастасия Сорокина

Lorem ipsum dolor sit amet.